
RESUMEN: ¿El recaudo de cartera mediante transferencias electrónicas permite descontar impuestos en el SIMPLE? Las empresas que pertenecen al Régimen Simple de Tributación pueden recibir pagos de facturas pendientes mediante transferencias bancarias y otros mecanismos electrónicos, pero no todos estos movimientos generan un beneficio tributario. La DIAN precisó cuándo la recuperación de cartera puede dar derecho al descuento del 0,5 % del impuesto SIMPLE, qué condiciones debe cumplir el ingreso y por qué la certificación expedida por la entidad financiera es indispensable para soportar su aplicación.
Recuperar una factura pendiente de pago mediante una transferencia bancaria puede representar algo más que el ingreso de dinero a la cuenta de una empresa: bajo determinadas condiciones, también puede generar un descuento tributario.
Esta posibilidad interesa especialmente a los contribuyentes del Régimen Simple de Tributación que utilizan transferencias electrónicas, tarjetas de crédito, tarjetas débito u otros instrumentos de pago para recibir los recursos de sus clientes.
Sin embargo, existe una condición fundamental: el recaudo debe corresponder a un ingreso tributario relacionado con la actividad económica y realizado fiscalmente durante un período gravable en el que el contribuyente pertenezca al SIMPLE. La DIAN aclaró el alcance de esta posibilidad y estableció la importancia de la certificación financiera para acreditar el beneficio.
Sí. El recaudo de cartera mediante transferencias electrónicas puede generar el descuento tributario del 0,5 % previsto para el SIMPLE, siempre que corresponda a ingresos derivados de la actividad económica, realizados fiscalmente durante un período en el que el contribuyente pertenezca a este régimen y se cumplan los demás requisitos legales. Además, es indispensable contar con la certificación de la entidad financiera correspondiente.
¿Qué descuento tributario pueden aplicar las empresas del SIMPLE por recibir pagos electrónicos?
El artículo 912 del Estatuto Tributario contempla un crédito o descuento tributario equivalente al 0,5 % de los ingresos recibidos mediante tarjetas de crédito, tarjetas débito y otros mecanismos de pago electrónico, siempre que se cumplan las condiciones establecidas para su procedencia.
Este beneficio está dirigido a los contribuyentes del Régimen Simple de Tributación y busca reconocer fiscalmente los ingresos recibidos mediante estos mecanismos.
La disposición establece dos límites importantes:
- El descuento no puede superar el impuesto a cargo del contribuyente perteneciente al SIMPLE.
- No puede utilizarse para cubrir la parte correspondiente al impuesto de industria y comercio (ICA) consolidado.
Por tanto, aunque una empresa reciba pagos electrónicos durante el período gravable, debe verificar que estos correspondan a operaciones que cumplen las condiciones tributarias para acceder al beneficio.
¿Las transferencias electrónicas por recuperación de cartera también generan el descuento?
Sí. La DIAN precisó que las transferencias electrónicas utilizadas para recaudar cartera pueden dar lugar al descuento tributario previsto en el artículo 912 del Estatuto Tributario.
Esta precisión es relevante porque la recuperación de una factura pendiente no necesariamente ocurre durante el mismo período en el que se realizó la venta o se prestó el servicio.
La posibilidad de aplicar el beneficio depende de que el pago recibido corresponda a un ingreso tributario relacionado con el hecho generador del impuesto SIMPLE y que se cumplan los demás requisitos legales.
En consecuencia, no basta con demostrar que el dinero ingresó a una cuenta bancaria mediante una transferencia. También debe establecerse el origen del ingreso y el período gravable en el que se realizó fiscalmente.
La interpretación se apoya en las disposiciones reglamentarias que exigen que el concepto por el cual se utiliza el mecanismo electrónico guarde relación con el hecho generador del impuesto.
¿Qué condiciones debe cumplir la cartera recaudada para acceder al beneficio?
La recuperación de cartera mediante medios electrónicos no genera automáticamente el descuento. Para acceder a este tratamiento tributario deben verificarse las siguientes condiciones:
1. El ingreso debe provenir de la actividad económica.
El recaudo debe estar relacionado con la prestación de servicios o la venta de bienes que constituyen la actividad económica generadora de ingresos del contribuyente.
2. Debe corresponder a un ingreso realizado fiscalmente durante un período en el SIMPLE.
El pago o abono en cuenta debe corresponder a un ingreso tributario realizado fiscalmente en un año gravable en el que resulte aplicable el Régimen Simple de Tributación.
3. El mecanismo de pago debe cumplir las condiciones reglamentarias.
Los mecanismos electrónicos comprenden las tarjetas de crédito y débito, así como otros instrumentos de pago presenciales o virtuales que permitan extinguir obligaciones dinerarias o transferir fondos mediante mensajes de datos, sin utilizar efectivo ni documentos físicos.
Adicionalmente, debe intervenir al menos una entidad vigilada por la Superintendencia Financiera de Colombia, responsable de expedir la certificación correspondiente.
4. Debe existir el soporte financiero exigido.
El contribuyente debe contar con el certificado expedido por la entidad financiera, que acredita las operaciones y los valores recibidos mediante los mecanismos electrónicos.
¿Cuándo se pierde el derecho al descuento por recaudo de cartera?
La precisión más importante para las empresas está relacionada con el origen de la cartera y el período en el que se generó el ingreso.
La DIAN identificó expresamente dos situaciones en las que el recaudo no otorga derecho al descuento:
- Cuando la cartera no proviene del desarrollo de la actividad económica del contribuyente, es decir, de la venta de bienes o la prestación de servicios.
- Cuando la cartera se originó en un período gravable durante el cual el prestador del bien o servicio tributaba bajo el régimen ordinario del impuesto sobre la renta.
Este segundo escenario merece especial atención para las empresas que ingresaron posteriormente al SIMPLE.
Por ejemplo, si una empresa pertenecía al régimen ordinario cuando realizó una venta y generó la correspondiente cartera, pero recibió el pago mediante transferencia bancaria después de incorporarse al SIMPLE, el recaudo no genera por ese solo hecho el descuento tributario.
La razón es que el ingreso debe cumplir las condiciones de realización fiscal y relación con el hecho generador del régimen. El simple cambio de mecanismo de pago o de régimen tributario no convierte automáticamente una cartera anterior en una operación beneficiada por el descuento.
¿Qué certificación deben conservar las empresas para soportar el descuento?
La certificación expedida por la entidad financiera es un requisito indispensable para acreditar el descuento tributario.
La DIAN señaló que el documento debe ser expedido por las entidades vigiladas por la Superintendencia Financiera de Colombia y contener, como mínimo, la siguiente información:
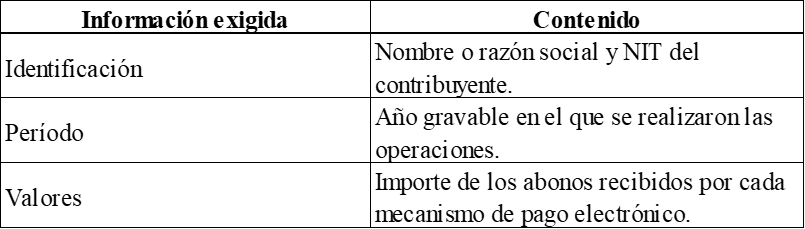
Este requisito tiene una consecuencia práctica importante: no es posible reemplazar la certificación financiera por otros documentos para acreditar el descuento.
Por consiguiente, los extractos bancarios, comprobantes individuales de transferencias o registros internos de cartera no sustituyen el certificado definido en la reglamentación para
¿El descuento del 0,5 % puede utilizarse para pagar todo el impuesto SIMPLE?
No. El beneficio tiene una limitación expresa respecto del componente del impuesto que corresponde al ICA consolidado.
El artículo 912 del Estatuto Tributario establece que el descuento no puede superar el impuesto a cargo del contribuyente y excluye la parte correspondiente al impuesto de industria y comercio consolidado.
Esto significa que el descuento debe aplicarse respetando la composición del impuesto unificado y no puede utilizarse para cubrir el componente territorial del ICA.
En la práctica, las empresas deben identificar correctamente el valor del beneficio y verificar que su aplicación no exceda los límites establecidos por la disposición tributaria.
La recuperación de cartera mediante transferencias electrónicas puede representar una oportunidad de ahorro tributario para los contribuyentes del SIMPLE, pero su aplicación exige revisar el origen de los ingresos, el período de realización fiscal y las condiciones del mecanismo de pago.
Para las empresas, el principal aprendizaje es que no deben limitarse a registrar el ingreso recibido: también necesitan conservar la certificación financiera correspondiente y verificar que la cartera se haya originado en operaciones que cumplen los requisitos del régimen.
Una adecuada conciliación entre cartera, ingresos, movimientos bancarios y certificaciones financieras permitirá sustentar correctamente el descuento y evitar que se apliquen beneficios tributarios sin cumplir sus condiciones.
Ver a continuación concepto DIAN sobre: ¿El recaudo de cartera mediante transferencias electrónicas permite descontar impuestos en el SIMPLE?
CONCEPTO DIAN 15505 int 1564 DE 2026
(septiembre 4)
Unidad Informática de Doctrina
Área del Derecho Tributario
Banco de Datos Régimen Unificado de Tributación SIMPLE
Extracto:
1. Esta Subdirección está facultada para resolver las consultas escritas, presentadas de manera general, sobre la interpretación y aplicación de las normas tributarias, aduaneras y de fiscalización cambiaría, en lo de competencia de la DIAN[1]. En este sentido, la doctrina emitida será de carácter general, no se referirá a asuntos particulares y se someterá a lo consagrado en el artículo 131 de la Ley 2010 de 2019[2].
2. Mediante el radicado de la referencia, el peticionario plantea varios interrogantes sobre el Régimen Simple de Tributación-RST.
3. Respecto del descuento tributario por aportes al sistema general de pensiones establecido en el parágrafo 4o del artículo 903 del Estatuto este despacho se ha pronunciado en varias oportunidades, entre otros, el Oficio 910754 de 2020:
«El descuento del aporte a pensiones en el Régimen SIMPLE está previsto en el parágrafo 4o del artículo 903 del Estatuto Tributario, el cual estipula lo siguiente:
«ARTÍCULO 903. CREACIÓN DEL IMPUESTO UNIFICADO BAJO EL RÉGIMEN SIMPLE DE TRIBUTACIÓN (SIMPLE).
PARÁGRAFO 4. El valor del aporte al Sistema General de Pensiones a carao del empleador que sea contribuyente del impuesto unificado bajo el Régimen Simple de Tributación – Simple, se podrá tomar como un descuento tributario en los recibos electrónicos de pago del anticipo bimestral Simple de que trata el artículo 910 de este Estatuto. El descuento no podrá exceder el valor del anticipo bimestral a cargo del contribuyente perteneciente a este régimen. La parte que corresponda al impuesto de industria y comercio consolidado no podrá ser cubierta con dicho descuento».
De igual manera, el artículo 1.5.8.3.2. del Decreto 1625 de 2016 establece los requisitos para la procedencia del descuento de los aportes al Sistema General de Pensiones a cargo del empleador en el SIMPLE, disponiendo:
«Los aportes al Sistema General de Pensiones a cargo del empleador se podrán tomar como descuento en el pago del anticipo bimestral del SIMPLE y en la determinación del impuesto SIMPLE a cargo, siempre y cuando se cumpla con lo previsto en el artículo 903 del Estatuto Tributario, y en el presente decreto.
Para la procedencia del descuento de los aportes al Sistema General de Pensiones deberán:
1. Ser causados en el mismo periodo gravable del SIMPLE.
2. Ser pagados oportunamente de conformidad con las normas que regulan la materia y no corresponder a intereses o sanciones por incumplimiento de las obligaciones derivadas del pago de los aportes por pensiones
3. Corresponder a trabajadores con relación laboral con el contribuyente que desarrollen y/o participen en la actividad económica generadora de los ingresos.
4. Corresponder a trabajadores vinculados directamente por el contribuyente al Sistema General de Pensiones».»
Asilas cosas, mientras se dé cumplimiento a los requisitos expuestos por las anteriores disposiciones, procederá el descuento de los aportes al Sistema General de Pensiones en el Régimen SIMPLE. Respecto a lo anterior, es importante resaltar que los aportes al Sistema General de Pensiones que otorgan derecho a descuento son únicamente aouellos a carao del empleador.»
4. En el Régimen Simple de Tributación, el descuento por aportes a pensión está limitado estrictamente a los pagos que cumplan lo anteriormente expuesto.
5. El artículo 903 del Estatuto Tributario señala de manera taxativa que el descuento por aportes a pensiones aplica respecto de los trabajadores que participen directamente en la actividad económica del contribuyente.
6. Ahora bien, sobre los pagos por medios electrónicos este despacho se pronunció mediante el oficio 911223 de 2020:
«El artículo 912 del Estatuto Tributario contempla:
«Artículo 912. Crédito o descuento del Impuesto por Ingresos de tarjetas de crédito, débito y otros mecanismos de pagos electrónicos. Los pagos o abonos en cuenta susceptibles de constituir ingreso tributario para los contribuyentes del impuesto unificado bajo el régimen simple de tributación-SIMPLE, por concepto de ventas de bienes o servicios realizadas a través de los sistemas de tarjetas de crédito v/o débito v otros mecanismos de pagos electrónicos, generarán un crédito o descuento del impuesto a pagar equivalente al 0.5% de los ingresos recibidos por este medio, conforme a certificación emitida por la entidad financiera adquirente. Este descuento no podrá exceder el impuesto a cargo del contribuyente perteneciente al régimen simple de tributación – SIMPLE y, la parte que corresponda al impuesto de industria y comercio consolidado, no podrá ser cubierta con dicho descuento». (Subrayado fuera de texto original).
Adicionalmente, los artículos 1.5.8.3.3 y 1.5.8.3.4 del Decreto 1625 de 2016 disponen:
«Artículo 1.5.8.3.3. Procedencia del descuento por concepto de ventas o servicios realizados a través de los sistemas de tarjeta de crédito o débito y otros mecanismos de pago electrónico en el SIMPLE. Para la procedencia del descuento en la determinación del impuesto SIMPLE a cargo, por concepto de ventas de bienes o servicios cuyos pagos se realicen a través de los sistemas de tarjetas de crédito y/o débito y otros mecanismos de pago electrónico de que trata el artículo 912 del Estatuto Tributario, el concepto por el cual se utiliza el pago electrónico debe guardar relación con el hecho generador de dicho impuesto.
Artículo 1.5.8.3.4. Mecanismos de pago electrónico. Además de los sistemas de tarjetas de crédito y/o débito, se entiende por otros mecanismos de pago electrónico aquellos instrumentos de pago, presenciales o virtuales, que permiten extinguir una obligación dineraria o realizar transferencia de fondos a través de un sistema de pago por medio de mensajes de datos sin disponer de efectivo o documentos físicos y en los que intervenga al menos una entidad vigilada oor la Superintendencia Financiera de Colombia que debe expedir la certificación de que trata el artículo 912 del Estatuto Tributario.». (Subrayado fuera de texto original).
En virtud de ello, y en relación con el primer interrogante, las transferencias electrónicas por concepto de recaudo de cartera darán lugar a la procedencia del descuento tributario de que trata el artículo 912 del Estatuto Tributario, siempre y cuando se cumpla con la totalidad de los requisitos previstos en las anteriores disposiciones normativas.
Para el caso objeto de consulta y sin perjuicio de los demás requisitos, se resalta que el pago o abono en cuenta por concepto de recaudo de cartera, realizado a través de tarjetas de crédito, débito y otros mecanismos de pagos electrónicos, debe corresponder a un ingreso tributario realizado fiscalmente en un año gravable en el cual sea aplicable el régimen simple de tributación – SIMPLE. Esto, por cuanto el pago electrónico «debe guardar relación con el hecho generador» de este impuesto; adicionalmente, del artículo 1.5.8.1.4 del Decreto 1625 de 2016 se desprende que para efectos del SIMPLE se mantienen las reglas de realización del ingreso, desarrolladas en los artículos 27 y 28 del Estatuto Tributario, según si se está o no obligado a llevar contabilidad y siempre que sean compatibles con su naturaleza.
Por lo tanto, además de otros eventos, no otorga derecho al descuento de que trata el artículo 912 del Estatuto Tributario el recaudo de cartera que no provenga del desarrollo de la actividad económica (prestación de bienes y servicios) o se trate de una cartera originada en un periodo gravable en el cual el prestador del bien o servicio fuese contribuyente del impuesto sobre la renta bajo el régimen ordinario.
Finalmente, en lo que atañe al último interrogante planteado, este Despacho denota que tanto el artículo 912 del Estatuto Tributario, como los artículos 1.5.8.3.4. y 1.5.8.3.5. del Decreto 1625 de 2016, establecen que el descuento tributario objeto de análisis deberá acreditarse por medio del certificado por transacciones y utilizaciones a través de tarjetas de crédito, débito y otros mecanismos de pagos electrónicos emitida por la entidad financiera correspondiente.
«Artículo 1.5.8.3.5. Certificación por transacciones y utilizaciones a través de tarjetas de crédito, débito y otros mecanismos de pagos electrónicos. Conforme a lo establecido en el parágrafo 4 del artículo 1.6.1.13.2.40. del presente decreto o en la norma que lo modifique, adicione o sustituya, las entidades vigiladas por la Superintendencia Financiera de Colombia expedirán el certificado por transacciones y utilizaciones a través de tarjetas de crédito, débito y otros mecanismos de pago electrónico de que trata el artículo 912 del Estatuto Tributario.
El certificado por transacciones y utilizaciones a través de tarjetas de crédito, débito y otros mecanismos de pagos electrónicos, deberá contener al menos:
1. El nombre y/o razón social y número de identificación tributaria -NIT del contribuyente.
2. El año gravable en que se realizaron las operaciones.
3. El valor de los abonos recibidos por cada uno de los mecanismos de pago electrónico definidos en el artículo 1.5.8.3.4. del presente decreto».
En consecuencia, la certificación en mención es el documento definido legalmente para acreditar el valor y cumplimiento de los presupuestos que dan lugar a la aplicación del descuento tributario previsto en el artículo 912 del Estatuto Tributario, razón por la cual no es posible acudir a otro mecanismo para soportar este descuento.»
7. Este descuento opera exclusivamente sobre el componente nacional del impuesto unificado simple, la norma limita este beneficio al indicar que la parte que corresponda al impuesto de industria y comercio (ICA) consolidado no podrá ser cubierta con dicho descuento: «Este descuento no podrá exceder el impuesto a cargo del contribuyente perteneciente al régimen simple de tributación – SIMPLE- y, la parte que corresponda al impuesto de industria y comercio consolidado, no podrá ser cubierta con dicho descuento.»
8. Respecto de los saldos a favor los artículos 903, 907, 908, 910 y 912 del Estatuto Tributario constituyen el marco legal que permite la existencia, aplicación y limitación de los saldos a favor en este régimen especial.
9. En los anteriores términos se resuelve su petición y se recuerda que la normativa, jurisprudencia y doctrina en materia tributaria, aduanera y de fiscalización cambiaría, en lo de competencia de esta Entidad, puede consultarse en el normograma DIAN: https://normograma.dian.gov.co/dian/.
NOTAS DE PIE DE PÁGINA:
1. De conformidad con el numeral 4 del artículo 56 del Decreto 1742 de 2020 y el artículo 7 de la Resolución DIAN 91 de 2021.
2. De conformidad con el numeral 1 del artículo 56 del Decreto 1742 de 2020 y el articulo 7-1 de la Resolución DIAN 91 de2021.
Puedes encontrar más información sobre: ¿El recaudo de cartera mediante transferencias electrónicas permite descontar impuestos en el SIMPLE? en dian.gov.co
Además del tema relacionado con: ¿El recaudo de cartera mediante transferencias electrónicas permite descontar impuestos en el SIMPLE?, quizás te interese leer: ¿Debe el socio gestor trasladar retenciones al socio oculto del SIMPLE y cómo se reportan? Concepto DIAN 13946 de 2026