
RESUMEN: ¿Qué productos de la partida 30.02 están exentos de IVA en Colombia? La clasificación arancelaria de una mercancía no garantiza que esté exenta del impuesto sobre las ventas. La DIAN precisó que el beneficio tributario depende de la descripción de los bienes contemplados en el artículo 477 del Estatuto Tributario.
No todos los productos clasificados en la partida arancelaria 30.02 están exentos del impuesto sobre las ventas (IVA). El beneficio tributario comprende únicamente los bienes que corresponden a la descripción establecida en el artículo 477 del Estatuto Tributario, por lo que algunas mercancías incluidas en esta misma partida deben pagar la tarifa general del impuesto.
La diferencia es importante para las empresas que importan o comercializan productos sanguíneos, inmunológicos y otros bienes comprendidos en esta clasificación. Aunque la nomenclatura arancelaria fue actualizada y actualmente incluye mercancías que antes no aparecían expresamente en su descripción, ese cambio no amplía automáticamente los beneficios tributarios.
La DIAN aclaró que la exención debe analizarse a partir de los productos identificados por el legislador y no únicamente por el código arancelario asignado a la mercancía.
¿Qué establece el Estatuto Tributario sobre la exención de estos productos?
El artículo 477 del Estatuto Tributario contempla determinados bienes exentos del IVA con derecho a compensación y devolución. Entre ellos se encuentran los correspondientes a la partida arancelaria 30.02, incorporados mediante el artículo 12 de la Ley 2010 de 2019.
Sin embargo, la disposición no se limita a mencionar el número de la partida. También incluye una descripción de los productos beneficiados.
Esta particularidad determina el alcance de la exención, porque el legislador no estableció que todas las mercancías clasificadas en esa posición arancelaria tuvieran automáticamente derecho al tratamiento tributario preferencial.
En consecuencia, para establecer si un producto está exento, es necesario comprobar que sus características correspondan a los bienes descritos en la disposición tributaria.
La DIAN recordó que las exenciones constituyen beneficios fiscales de carácter excepcional y, por tanto, son de interpretación restrictiva. Esto significa que no pueden extenderse a productos que no estén comprendidos en los términos expresamente establecidos por la ley.
¿Cómo cambió la partida 30.02 con la actualización del Arancel de Aduanas?
La adopción de la VII Enmienda del Sistema Armonizado de Designación y Codificación de Mercancías introdujo modificaciones en la nomenclatura arancelaria colombiana mediante el Decreto 1881 de 2021, cuya vigencia comenzó el 1 de enero de 2022.
Uno de los cambios correspondió a la descripción de la partida 30.02, que comprende sangre humana, sangre animal preparada para usos terapéuticos, profilácticos o de diagnóstico, antisueros, demás fracciones de la sangre, productos inmunológicos, vacunas, toxinas y cultivos de microorganismos, entre otros productos.
La actualización también incorporó expresamente los cultivos de células, incluso modificadas, y contempló los productos inmunológicos modificados y no modificados.
Al comparar las descripciones, se evidencia que la nomenclatura arancelaria vigente comprende mercancías que no necesariamente coinciden con los bienes identificados en la disposición tributaria.
Esta diferencia es el punto central de la interpretación de la DIAN: una modificación en la clasificación aduanera no representa, por sí misma, una modificación de los beneficios fiscales establecidos por el legislador.
Por consiguiente, la incorporación de nuevos bienes a la descripción arancelaria no significa que estos adquieran automáticamente la condición de exentos de IVA.
¿Qué productos de la partida 30.02 deben pagar la tarifa general del IVA?
La DIAN identificó dos grupos de mercancías que, aunque están comprendidas en la partida arancelaria 30.02, no están amparadas por la exención contemplada en el artículo 477 del Estatuto Tributario.
Se trata de los siguientes productos:
1. Productos inmunológicos no modificados
La actualización de la nomenclatura contempla tanto productos inmunológicos modificados como no modificados. Sin embargo, la descripción de los bienes beneficiados con la exención no comprende los productos inmunológicos no modificados.
Por esta razón, estos bienes deben someterse a la tarifa general del IVA.
2. Cultivos de células, incluso modificadas
La incorporación de estos productos a la descripción de la partida arancelaria tampoco significa que estén cubiertos por el beneficio tributario.
La DIAN precisó que los cultivos de células, incluso modificadas, no están comprendidos en la descripción establecida en el artículo 477 del Estatuto Tributario y, por tanto, están gravados a la tarifa general.
La distinción demuestra que dos mercancías clasificadas en una misma partida pueden tener tratamientos tributarios diferentes.
¿Qué diferencia existe entre la clasificación arancelaria y la exención del IVA?
La clasificación arancelaria permite identificar las mercancías conforme a la nomenclatura del Arancel de Aduanas. Por su parte, la exención del IVA depende de las condiciones y descripciones establecidas en la legislación tributaria.
Para explicar esta diferencia, la DIAN retomó los criterios de interpretación expuestos en el Concepto Unificado del Impuesto sobre las Ventas de 2003.
De acuerdo con estos criterios, cuando la ley señala una partida arancelaria sin incluir una descripción adicional de los bienes, el tratamiento tributario puede comprender todas las mercancías de esa partida y sus correspondientes subpartidas.
En cambio, cuando la disposición identifica una partida y además describe los bienes de manera específica o genérica, el beneficio se limita a los productos comprendidos en esa descripción.
Este segundo criterio es el aplicable a los bienes contemplados en el artículo 477 del Estatuto Tributario.
Por ello, no es jurídicamente procedente extender la exención a mercancías que fueron incorporadas posteriormente a la nomenclatura arancelaria, pero que no están comprendidas en la descripción legal de los productos beneficiados.
¿Cómo se aplica esta diferencia a los productos de la partida 30.02?
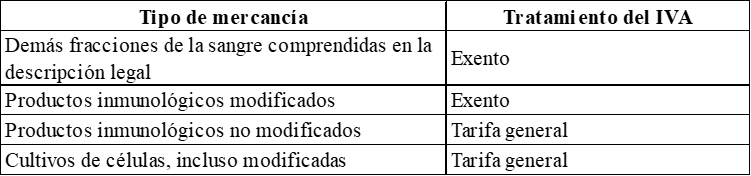
La tabla recoge las distinciones expresamente desarrolladas por la DIAN. La aplicación del beneficio exige verificar que la mercancía corresponda efectivamente a la descripción legal, sin asumir que la clasificación arancelaria es suficiente para determinar su tratamiento.
¿Qué deben revisar las empresas que importan o comercializan estos productos?
La interpretación tiene importancia para las empresas que realizan operaciones con mercancías clasificadas en la partida 30.02, porque una aplicación incorrecta de la exención puede generar diferencias en el tratamiento tributario de sus operaciones.
En este contexto, resulta necesario prestar atención a tres aspectos:
Identificación de la mercancía. Es necesario establecer qué tipo de producto se está importando o comercializando y cuáles son sus características, especialmente cuando se trata de productos inmunológicos o cultivos celulares.
Verificación de la descripción tributaria. La empresa debe comprobar si el bien se encuentra comprendido en la descripción del artículo 477 del Estatuto Tributario. No basta con verificar que pertenece a la partida 30.02.
Determinación del tratamiento del IVA. Una vez identificada la mercancía y contrastada con la disposición tributaria, debe establecerse si tiene derecho a la exención o si corresponde aplicar la tarifa general.
Este análisis permite diferenciar correctamente los bienes beneficiados por la disposición y aquellos que, pese a compartir la misma clasificación arancelaria, no tienen derecho al tratamiento preferencial.
¿La actualización arancelaria eliminó la exención de los productos de la partida 30.02?
No. La DIAN precisó que la modificación de la nomenclatura arancelaria no implica, por sí sola, la pérdida ni la modificación del tratamiento tributario previsto para los bienes contemplados en el artículo 477 del Estatuto Tributario.
La entidad mantiene el criterio de que las demás fracciones de la sangre y los productos inmunológicos modificados comprendidos en la descripción legal conservan el tratamiento exento.
Lo que no resulta procedente es extender ese beneficio a productos que fueron incorporados a la nomenclatura arancelaria, pero que no están incluidos en la descripción de la norma tributaria.
Por tanto, la actualización del Arancel de Aduanas y la aplicación de los beneficios fiscales deben analizarse desde sus respectivos ámbitos: la primera determina la clasificación de las mercancías y la segunda establece cuáles tienen derecho a la exención.
¿Cuál es la conclusión sobre el IVA de los productos clasificados en la partida 30.02?
La clasificación de una mercancía en la partida 30.02 no significa que automáticamente esté exenta del IVA. El tratamiento tributario depende de que el producto esté comprendido en la descripción establecida en el artículo 477 del Estatuto Tributario.
La precisión de la DIAN permite distinguir entre los productos inmunológicos modificados y no modificados, así como entre los bienes expresamente beneficiados por la exención y aquellos que deben pagar la tarifa general.
Para importadores, comercializadores y responsables del impuesto, la principal consideración es verificar las características de cada mercancía y contrastarlas con la descripción legal antes de aplicar el beneficio tributario.
La partida arancelaria identifica la mercancía, pero es la disposición tributaria la que determina si tiene derecho a la exención del IVA.
Consulte la doctrina tributaria y aduanera de la DIAN para conocer los criterios aplicables a sus operaciones.
Ver a continuación concepto DIAN sobre: ¿Qué productos de la partida 30.02 están exentos de IVA en Colombia?
CONCEPTO DIAN 15193 int 1517
(septiembre 1 de 2026)
Unidad Informática de Doctrina
Área del Derecho Aduanero
Banco de Datos Aduanas
Problema Jurídico ¿La modificación de la nomenclatura arancelaria realizada a las mercancías clasificadas en la partida 30.2 mediante el Decreto 1881 de 2021 con ocasión de la adopción e implementación de la VII Enmienda del Sistema Armonizado de Designación y Codificación de Mercancías, tiene la capacidad de modificar el tratamiento tributario en materia de IVA que venía aplicándose a dicha mercancía en virtud de lo dispuesto en el artículo 477 del Estatuto Tributario?
Tesis Jurídica No. Las exenciones constituyen beneficios fiscales de carácter excepcional y, por tanto, son de interpretación restrictiva. En consecuencia, únicamente los bienes descritos en la partida 30.02 del artículo 477 del Estatuto Tributario se encuentran exentos del impuesto sobre las ventas (IVA), sin que este tratamiento pueda extenderse a otros bienes no comprendidos en dicha partida, la actualización de la nomenclatura realizada mediante el Decreto 1881 de 2021 no implica, por sí sola, la pérdida ni la modificación del tratamiento tributario previsto para tales bienes.
Descriptores Bienes exentos de IVA Arancel
Fuentes Formales Artículo 477 del Estatuto Tributario. Artículo 12 de la Ley 2010 de 2019
Extracto:
1. Esta Subdirección está facultada para absolver las consultas escritas, presentadas de manera general, sobre la interpretación y aplicación de las normas tributarias, aduaneras y de fiscalización cambiada, en lo de competencia de la DIAN[1]. En este sentido, la doctrina emitida será de carácter general, no se referirá a asuntos particulares y se someterá a lo consagrado en el artículo 131 de la Ley 2010 de 2019[2].
PROBLEMA JURÍDICO
2. ¿La modificación de la nomenclatura arancelaria realizada a las mercancías clasificadas en la partida 30.2 mediante el Decreto 1881 de 2021 con ocasión de la adopción e implementación de la VII Enmienda del Sistema Armonizado de Designación y Codificación de Mercancías, tiene la capacidad de modificar el tratamiento tributario en materia de IVA que venía aplicándose a dicha mercancía en virtud de lo dispuesto en el artículo 477 del Estatuto Tributario?
TESIS JURÍDICA
3. No. Las exenciones constituyen beneficios fiscales de carácter excepcional y, por tanto, son de interpretación restrictiva. En consecuencia, únicamente los bienes descritos en la partida 30.02 del artículo 477 del Estatuto Tributario se encuentran exentos del impuesto sobre las ventas (IVA), sin que este tratamiento pueda extenderse a otros bienes no comprendidos en dicha partida, la actualización de la nomenclatura realizada mediante el Decreto 1881 de 2021 no implica, por sí sola, la pérdida ni la modificación del tratamiento tributario previsto para tales bienes.
FUNDAMENTACIÓN
4. El artículo 477 del Estatuto Tributario establece los bienes exentos con derecho a compensación y devolución.
5. El artículo 12 de la Ley 2010 de 2019, incorporó algunos bienes exentos al artículo 477 del Estatuto Tributario, entre estos describió los bienes clasificados en la partida 30.02.
6. En materia tributaria, las exenciones constituyen beneficios fiscales de carácter excepcional y, por tanto, son de interpretación restrictiva. En consecuencia, procede únicamente respecto de los bienes y servicios, y bajo el cumplimiento de los términos y condiciones expresamente previstos en la Ley.
7. Para determinar el alcance de la exención del impuesto sobre las ventas (IVA) prevista en el artículo 477 del Estatuto Tributario respecto de los bienes clasificados en la partida arancelaria 30.02, se realizará inicialmente un análisis comparativo entre la descripción de dicha partida contenida en el Estatuto Tributario y la establecida en el Decreto 1881 de 2021, mediante el cual se adopta el Arancel de Aduanas vigente:
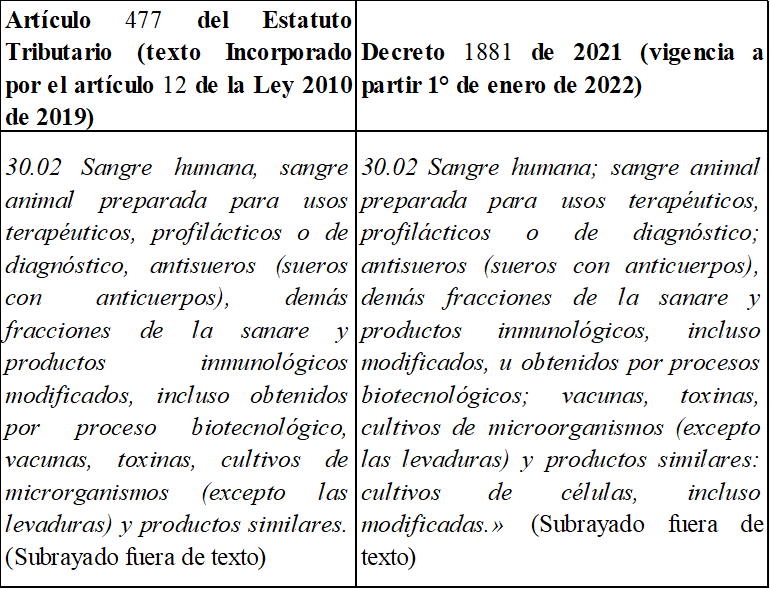
8. Al comparar las descripciones de la partida 30.02 en ambas disposiciones, se tiene que en el Arancel de Aduanas en el texto de la partida se incluyen tanto los productos inmunológicos modificados y no modificados y además se incorporó «cultivos de células, incluso modificadas».
9. Por su parte, el Concepto Unificado del Impuesto sobre las ventas 001 de 2003 en su problema jurídico 018, sobre criterios para determinación de los bienes excluidos, expuso:
«2. CRITERIOS PARA LA DETERMINACION DE LOS BIENES EXCLUIDOS
Para determinar si un bien está excluido o se encuentra gravado, la ley acoge la nomenclatura arancelaria Nandina vigente. Conforme con está nomenclatura se han adoptado algunos criterios de interpretación.
En efecto, para determinar si un bien se encuentra excluido o gravado, se aplican los siguientes Criterios Generales de interpretación:
a. Cuando la Ley indica textualmente la partida arancelaría como excluida, todos los bienes de la partida y sus correspondientes subpartidas se encuentran excluidos.
b. Cuando la Ley hace referencia a una partida arancelaria pero no la indica textualmente, tan sólo los bienes que menciona se encuentran excluidos del impuesto sobre las ventas.
c. Cuando la Ley hace referencia a una partida arancelaria citando en ella los bienes en forma genérica, los que se encuentran comprendidos en la descripción genérica de dicha partida quedan amparados con la exclusión.
d. Cuando la ley hace referencia a una subpartida arancelaria sólo los bienes mencionados expresamente en ella se encuentran excluidos.
e. Cuando la partida o subpartida arancelaria señalada por el legislador no corresponda a aquella en la que deben clasificarse los bienes conforme con las Reglas Generales Interpretativas del Arancel de Aduanas, La exclusión se extenderá a todos los bienes mencionados por el legislador sin consideración a su clasificación.
f. Cuando la Ley hace referencia a una subpartida arancelaría de diez (10) dígitos, únicamente se encuentran excluidos los comprendidos en dicha subpartida.» (Subrayado fuera de texto)
10. El criterio establecido en el literal a) solo es procedente si la Ley identifica el bien únicamente por la partida arancelaria sin descripción adicional, caso en el cual el beneficio fiscal aplicaría a las mercancías clasificadas en esa partida y sus subpartidas.
11. En el caso particular, teniendo en cuenta que la Ley que establece la exención indica la partida y además describe los bienes beneficiados, se debe dar aplicación al criterio establecido en el literal c, por tanto, solo los bienes descritos en la partida 30.02 en el artículo 477 del Estatuto Tributario están exentos del impuesto sobre las ventas IVA, y no pueden hacerse extensivos a otros no comprendidos en la misma.
12. En consecuencia, los bienes correspondientes a productos inmunológicos no modificados y «cultivos de células, incluso modificadas» les será aplicable la tarifa general del impuesto sobre las ventas (IVA) toda vez que no se encuentran amparados por la descripción establecida en el artículo 477 del Estatuto Tributario.
13. Con relación al beneficio fiscal aplicables a las mercancías clasificadas en la partida 30.02, esta Subdirección mediante el Oficio 901630 de 2020, indicó
«En conclusión, es claro que a la fecha, en aplicación de lo dispuesto en el artículo 477 del Estatuto Tributario, solo están exentos de IVA los bienes correspondientes a las demás fracciones de la sangre y productos inmunológicos modificados, dejando por fuera de la exención los que no han sido modificados; y no se puede deducir, que toda mercancía clasificable en la partida 30.02 se encuentra exenta de IVA.»
14. Asimismo, mediante Oficio 901694 de 2022, esta Subdirección concluyo:
«Al respecto, se debe atender lo previsto en el criterio del literal c) del numeral 2 del Concepto Unificado de IVA No. 00001, de 2003 el cual dispone lo siguiente:
«c. Cuando la Ley hace referencia a una partida arancelaria citando en ella los bienes en forma genérica, los que se encuentran comprendidos en la descripción genérica de dicha partida quedan amparados con la exclusión». (Subrayado y negrilla fuera de texto).
En ese orden de ideas y, de acuerdo con el citado criterio, solo los bienes descritos en forma genérica de la partida 30.02 en el artículo 477 del Estatuto Tributario están exentos del IVA, y no pueden hacerse extensivos a otros no comprendidos en la misma. Tal es el caso de los «cultivos de células, incluso modificadas «incluidos en la descripción genérica de la partida 30.02. del Decreto 1881 de 2021, los cuales estarán gravados a la tarifa general de este impuesto.»
15. En conclusión, es claro que, a la fecha, no toda la mercancía clasificable en la partida 30.02 se encuentra exenta del impuesto sobre las ventas (IVA), porque el artículo 477 del Estatuto Tributario contiene una descripción específica de los bienes beneficiados. Por ello pueden existir productos de la misma partida que estén exentos y otros que queden gravados a la tarifa general.
16. Además, debido a las modificaciones que ha tenido la nomenclatura arancelaria, la partida 30.02 hoy comprende mercancías que no necesariamente coinciden con la descripción incorporada en el Estatuto Tributario, razón por la cual no puede afirmarse que toda la partida goce automáticamente del beneficio.
17. En los anteriores términos se absuelve su petición y se recuerda que la normativa, jurisprudencia y doctrina en materia tributaria, aduanera y de fiscalización cambiaría, en lo de competencia de esta Entidad, puede consultarse en el normograma DIAN: https://normograma.dian.gov.co/dian/.
NOTAS DE PIE DE PÁGINA:
1. De conformidad con el numeral 4 del artículo 56 del Decreto 1742 de 2020 y el artículo 7 de la Resolución DIAN 91 de 2021.
2. De conformidad con el numeral 1 del artículo 56 del Decreto 1742 de 2020 y el articulo 7-1 de la Resolución DIAN 91 de 2021.
Puedes encontrar más información sobre: ¿Qué productos de la partida 30.02 están exentos de IVA en Colombia?, en dian.gov.co
Además del tema relacionado con: ¿Qué productos de la partida 30.02 están exentos de IVA en Colombia?, quizás te interese leer: ¿Están exentos de IVA los servicios hoteleros, alimentación y transporte para producciones audiovisuales? – Concepto DIAN No. 11157 de 2025