
RESUMEN: ¿Los medicamentos y dispositivos médicos no PBS están excluidos de IVA? es deben concurrir en la operación concreta. No basta con que el comprador sea una institución prestadora de servicios de salud, que el bien tenga una finalidad médica o que los recursos provengan de alguna fuente relacionada con el sistema.
La interpretación se apoya en los criterios desarrollados previamente por la DIAN para los servicios vinculados a la seguridad social y para la adquisición de dispositivos médicos.
En consecuencia, cada operación debe examinarse atendiendo a su fuente de financiación y a la destinación efectiva de los bienes.
¿Los medicamentos y tecnologías no PBS quedan excluidos del IVA si se pagan con recursos del sistema de salud?
No necesariamente. La procedencia de los recursos, considerada de manera aislada, no permite extender el beneficio tributario a bienes y operaciones que no cumplen las condiciones legales para acceder a la exclusión.
La DIAN aclaró que la naturaleza parafiscal de determinados recursos o su destinación específica no son suficientes para justificar la exclusión del IVA cuando los bienes adquiridos no corresponden a prestaciones financiadas con recursos del PBS.
Esto significa que una operación no adquiere automáticamente un tratamiento tributario favorable porque los recursos utilizados provengan del Sistema General de Seguridad Social en Salud.
Para establecer si procede la exclusión es necesario verificar que los recursos correspondan efectivamente al PBS y que se utilicen dentro de la destinación que justifica su protección constitucional.
La doctrina también advierte que no es posible separar estos dos elementos: la financiación y la destinación deben analizarse conjuntamente.
¿Qué sucede con los dispositivos médicos, insumos y medicamentos que no están incluidos en el PBS?
Cuando los bienes no se encuentran financiados con cargo a la UPC ni hacen parte de las prestaciones propias del PBS, no resulta aplicable por esa sola circunstancia la exclusión analizada en el artículo 476 del Estatuto Tributario.
Sin embargo, esto no significa que todos los medicamentos, dispositivos médicos e insumos no PBS deban pagar necesariamente la tarifa general del IVA.
La DIAN señaló que debe revisarse el tratamiento tributario particular de cada bien, teniendo en cuenta las disposiciones que puedan establecer beneficios específicos.
Entre las normas que deben considerarse se encuentran:
- Artículo 424 del Estatuto Tributario: contempla bienes excluidos del impuesto sobre las ventas.
- Artículo 477 del Estatuto Tributario: establece bienes exentos del IVA en los supuestos previstos por la ley.
- Artículo 420 del Estatuto Tributario: contiene la regla general de los hechos generadores del impuesto sobre las ventas.
Por consiguiente, la exclusión relacionada con la seguridad social y los demás tratamientos especiales previstos en la legislación tributaria deben analizarse de manera independiente.
La clasificación de un bien como tecnología en salud no determina por sí sola su tratamiento frente al IVA.
¿Cómo deben facturar los gestores farmacéuticos y proveedores las tecnologías no PBS a las EPS?
La facturación de medicamentos, dispositivos médicos e insumos no incluidos en el PBS requiere identificar las condiciones particulares de cada operación.
En las consultas relacionadas con este asunto se planteó expresamente el tratamiento tributario de las tecnologías en salud suministradas por gestores farmacéuticos o proveedores a las EPS, cuando no están cubiertas por la UPC.
Frente a este escenario, la DIAN remitió a los criterios expuestos sobre la financiación y la destinación de los recursos.
Por tanto, los gestores farmacéuticos, proveedores y EPS deben evitar asumir que la operación está excluida del IVA únicamente porque los bienes se suministran dentro del sistema de salud.
Para establecer el tratamiento correcto resulta necesario:
- Identificar el medicamento, dispositivo o tecnología objeto de la operación.
- Verificar si se encuentra financiado con recursos del PBS.
- Determinar la fuente de financiación utilizada para su adquisición.
- Establecer la destinación efectiva del bien.
- Revisar si existe una disposición específica que contemple su exclusión, exención o tarifa diferencial.
Esta revisión permite establecer si corresponde aplicar la exclusión relacionada con la seguridad social o algún otro tratamiento tributario previsto en el Estatuto Tributario.
¿Qué deben tener en cuenta las EPS, IPS y proveedores para determinar el IVA?
La interpretación tiene consecuencias prácticas para los participantes de la cadena de suministro de tecnologías en salud.
Las EPS y los gestores farmacéuticos deben revisar las condiciones bajo las cuales adquieren y suministran los bienes, mientras que los proveedores deben identificar el tratamiento tributario que corresponde a cada operación antes de emitir la factura.
En particular, conviene tener en cuenta los siguientes aspectos:
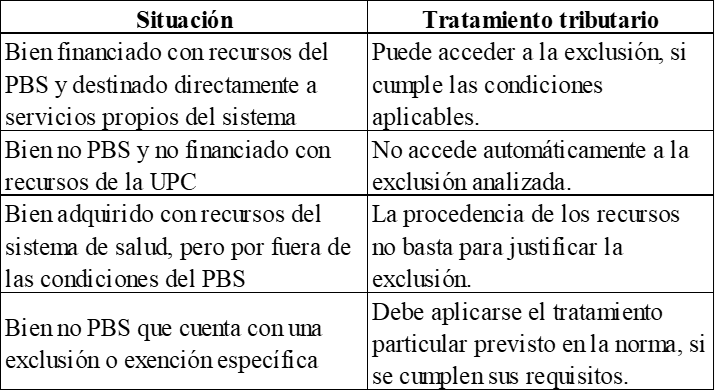
La revisión documental de la fuente de financiación y de la destinación de los bienes resulta especialmente importante para sustentar el tratamiento aplicado en la facturación.
¿Qué deben recordar las empresas del sector salud sobre esta interpretación?
La principal precisión es que no todos los bienes utilizados en la atención médica están excluidos del IVA.
La relación de un medicamento, dispositivo o insumo con la prestación de servicios de salud no es suficiente para acceder al tratamiento tributario previsto para las operaciones vinculadas con la seguridad social.
La financiación con recursos del PBS y la destinación efectiva de los bienes constituyen elementos determinantes para establecer si procede la exclusión analizada.
No obstante, cuando estas condiciones no se cumplen, debe revisarse si existe otro beneficio tributario aplicable al bien, de acuerdo con su clasificación y las disposiciones vigentes.
Para las empresas del sector salud, esta diferenciación es importante porque permite evitar que se extienda indebidamente un beneficio tributario y que se aplique un tratamiento general sin verificar las disposiciones especiales correspondientes.
Preguntas frecuentes sobre el IVA en medicamentos y tecnologías no PBS
¿Los medicamentos no incluidos en el PBS están excluidos del IVA?
No automáticamente. La exclusión analizada exige verificar las condiciones de financiación con recursos del PBS y la destinación directa a la prestación de servicios propios del sistema. También deben revisarse las demás disposiciones tributarias aplicables al medicamento.
¿Los dispositivos médicos no PBS pueden facturarse sin IVA?
No por el solo hecho de ser dispositivos médicos. Es necesario establecer si cumplen las condiciones de la exclusión relacionada con la seguridad social o si existe otra disposición que les otorgue un tratamiento tributario especial.
¿Utilizar recursos de la salud garantiza la exclusión del IVA?
No. La procedencia de los recursos no es suficiente. Debe verificarse que correspondan a recursos del PBS y que se utilicen efectivamente en la destinación que justifica la protección tributaria.
¿Qué artículos del Estatuto Tributario deben revisarse para determinar el IVA de las tecnologías en salud?
Deben considerarse, entre otros, los artículos 420, 424, 476 y 477 del Estatuto Tributario, dependiendo de las características del bien y de las condiciones de la operación.
¿Los gestores farmacéuticos deben cobrar IVA a las EPS por tecnologías no PBS?
El tratamiento no puede determinarse exclusivamente por la condición de gestor farmacéutico, proveedor o EPS. Deben examinarse las características del bien, su financiación, su destinación y las disposiciones tributarias específicas que le sean aplicables.
En conclusión: la exclusión del IVA en el sector salud no se extiende automáticamente a todos los medicamentos, dispositivos médicos e insumos utilizados en la atención de los pacientes. La financiación con recursos del PBS y la destinación efectiva de los bienes son condiciones determinantes, sin perjuicio de los demás tratamientos especiales que puedan corresponder conforme al Estatuto Tributario.
Ver a continuación concepto DIAN sobre: ¿Los medicamentos y dispositivos médicos no PBS están excluidos de IVA?
CONCEPTO DIAN 14998 int 1452
(agosto 25 de 2026)
Unidad Informática de Doctrina
Área del Derecho Tributario
Banco de Datos Impuesto Sobre las Ventas – IVA
Tesis Jurídica Descriptores
Servicios vinculados con la seguridad social
Fuentes Formales Artículos 420 y 476 del Estatuto Tributario
Artículo 1.3.1.13.13. del Decreto 1625 de 2016
Extracto:
1. Esta Subdirección está facultada para absolver las consultas escritas, presentadas de manera general, sobre la interpretación y aplicación de las normas tributarias, aduaneras y de fiscalización cambiada, en lo de competencia de la DIAN[1]. En este sentido, la doctrina emitida será de carácter general, no se referirá a asuntos particulares y se someterá a lo consagrado en el artículo 131 de la Ley 2010 de 2019[2]
2. Mediante el radicado de la referencia se da respuesta a las siguientes preguntas sobre de la interpretación y aplicación de las disposiciones tributarias relacionadas con el impuesto sobre las ventas (IVA) en el sector salud[3].
1. ¿La exclusión del IVA prevista en los numerales 2 y 3 del artículo 476 del Estatuto Tributario resulta aplicable a medicamentos, dispositivos médicos, Insumos, suplementos nutricionales, fórmulas especializadas, pañales y demás tecnologías en salud que no se encuentren financiados con cargo a la UPC ni hagan parte del Plan de Beneficios en Salud (PBS)?
3. Sobre la aplicación la aplicación de la exclusión del IVA en la adquisición de bienes, ya se había pronunciado este Despacho mediante el Concepto 012203 – int 1436 del 10 de septiembre de 2025 al señalar que la exclusión del IVA[4] exige la concurrencia de dos condiciones: que la adquisición se financie con recursos del Plan de Beneficios en Salud (PBS) y que los bienes se destinen directamente a la prestación de servicios propios del Sistema General de Seguridad Social en Salud (SGSSS), así:
13. Aplicando este mismo análisis a la adquisición de dispositivos médicos, se advierte que, por tratarse de bienes inherentemente vinculados a la atención en salud, la destinación específica y la fuente de financiación cobran especial relevancia. Así, cuando dichos dispositivos se adquieren con recursos del PBS y se destinan directamente a la prestación de servicios propios del sistema de seguridad social en salud, podrían beneficiarse de la exclusión.
14. En consonancia con la interpretación del Consejo de Estado, el Concepto 011219 – int 1301 del 21 de agosto de 2025 señaló que, para efectos de la exclusión del IVA prevista en el numeral 2 del artículo 476 del Estatuto Tributario, deben concurrir dos condiciones cuando se trata de servicios vinculados a la seguridad social:
«18.1. Que los servicios estén vinculados a la seguridad social. Esto puede cumplirse de dos maneras:
a. Si se trata de servicios expresamente previstos en la reglamentación.
b. si se trata de servicios propios de los planes de beneficios en salud (antes POS),
18.2. Que los servicios se financien con recursos del PBS (antes POS).»
15. Además, el mismo pronunciamiento precisó que, para demostrar la vinculación a la seguridad social, es fundamental identificar si los servicios corresponden a los taxativamente enunciados en la norma reglamentaria o a los procedimientos y servicios de salud financiados con recursos de la UPC, enlistados y referenciados en los artículos 4, 5 y 6 de la Resolución 2178 de 2024 expedida por el Ministerio de Salud y Protección Social.
16. En consecuencia, corresponderá analizar caso a caso si la adquisición de dispositivos médicos por parte de un hospital privado, en su calidad de IPS integrante del Sistema General de Seguridad Social en Salud (SGSSS), se financia con recursos del Plan de Beneficios en Salud (PBS) y si dichos dispositivos se destinan directamente a la prestación de servicios propios de dicho sistema.
4. En consecuencia, dicha exclusión no resulta aplicable a bienes que no se encuentren financiados con cargo a la UPC ni hagan parte de las prestaciones propias del PBS. La sola naturaleza sanitaria del bien o su relación general con la atención en salud no resulta suficiente para acceder a este tratamiento.
5. Lo anterior no significa que tales bienes deban quedar necesariamente sometidos al tratamiento general del IVA. En cada caso deberá determinarse el tratamiento tributario que corresponda al respectivo bien de acuerdo con las disposiciones aplicables, incluidos, entre otros, los tratamientos previstos en los artículos 424 y 477 del Estatuto Tributario y las demás normas que establezcan exclusiones, exenciones, tarifas diferenciales u otros tratamientos específicos en materia de IVA.
2. ¿La circunstancia de que los recursos utilizados para adquirir dichas tecnologías provengan de recursos destinados al Sistema General de Seguridad Social en Salud implica, por sí sola, la exclusión del impuesto sobre las ventas (IVA), aun cuando la tecnología correspondiente no haga parte del PBS o no se financie con recursos de la UPC?
6. Sobre el particular el Concepto 012203 – int 1436 del 10 de septiembre de 2025 señaló:
«si la adquisición se realiza con recursos distintos a los del PBS o se destina a servicios que no forman parte del sistema, se aplicará la regla general de gravamen prevista en el artículo 420 del Estatuto Tributario.»
3. Conforme al Estatuto Tributario y a la doctrina oficial vigente de la DIAN, ¿las tecnologías, insumos, dispositivos médicos y medicamentos no PBS deben someterse a las reglas generales del IVA cuando no exista una disposición expresa que consagre su exclusión?
7. No. La sola naturaleza parafiscal de los recursos o su destinación específica, consideradas separadamente, no son suficientes para extender la exclusión del IVA a una operación respecto de la cual no exista una disposición expresa que establezca dicho tratamiento. La protección analizada exige la concurrencia de ambos elementos en la operación concreta, como que se comprometan recursos del PBS y que estos sean utilizados efectivamente dentro de la destinación para la cual se encuentran constitucionalmente protegidos.
8. En este sentido, el Consejo de Estado[5] señaló:
«Así, la Sala destaca que las IPS, en su condición de integrante del SGSSS están encargadas de la prestación de los servicios de salud a los afiliados con base en los recursos del PBS que reciben de la EPS, de manera que, las actividades de las IPS que se vinculen al sistema v comprometan los recursos del PBS no están sujetas a gravamen por estar afectos a una destinación específica.» (Énfasis propio)
9. Esta interpretación fue recogida por el Concepto 011219 int. 1301 de 2025, que, para el supuesto aquí analizado, exigió que se trate de servicios propios de los planes de beneficios en salud y que estos se financien con recursos del PBS. Posteriormente, el Concepto 012203 – int. 1436 de 2025 aplicó este mismo análisis a la adquisición de dispositivos médicos.
10. Por tanto, ninguna de estas circunstancias puede ocurrir aisladamente. Entender que la sola naturaleza parafiscal de los recursos basta para excluir cualquier operación permitiría extender el tratamiento a operaciones ajenas a la destinación constitucional de esos recursos e invocar el artículo 48 para proteger tributariamente un uso que la propia Constitución prohíbe. De igual manera, la sola destinación de determinados recursos a actividades o prestaciones propias del SGSSS no resulta suficiente si estos no corresponden a los recursos del PBS cuya naturaleza y destinación específica sustentan la protección constitucional.
4. ¿Cuál es el tratamiento tributario en IVA que debe aplicarse a la facturación de tecnologías en salud no PBS suministradas por gestores farmacéuticos o proveedores a las EPS, cuando dichas tecnologías no se encuentran cubiertas por la UPC?
11. Por favor tener en cuenta lo señalado en la respuesta a la pregunta No. 2.
En los anteriores términos se absuelve su petición y se recuerda que la normativa, jurisprudencia y doctrina en materia tributaria, aduanera y de fiscalización cambiaría, en lo de competencia de esta Entidad, puede consultarse en el normograma DIAN: https://normograma.dian.gov.co/dian/.
NOTAS DE PIE DE PÁGINA:
1. De conformidad con el numeral 4 del artículo 56 del Decreto 1742 de 2020 y el artículo 7 de la Resolución DIAN 91 de 2021.
2. De conformidad con el numeral 1 del articulo 56 del Decreto 1742 de 2020 y el articulo 7-1 de la Resolución DIAN 91 de 2021.
3. Por el cual se adoptan medidas tributarias adicionales destinadas a atender los gastos del Presupuesto General de la Nación necesarios para hacer frente al estado de emergencia declarado mediante el Decreto número 150 del 11 de febrero de 2026.
4. Analizada respecto de la adquisición de dispositivos médicos.
5. C.E. Sec. Cuarta, Sent. 28380, jul. 17/2025. M.P. Myriam Stella Gutiérrez Argüello.
Puedes encontrar más información sobre: ¿Los medicamentos y dispositivos médicos no PBS están excluidos de IVA? en dian.gov.co
Además del tema relacionado con: ¿Los medicamentos y dispositivos médicos no PBS están excluidos de IVA?, quizás te interese leer: ¿La compra de dispositivos médicos causa IVA en hospitales privados? – Concepto DIAN No. 12203 de 2025