
RESUMEN: ¿El servicio de un médico de una Junta de Calificación de Invalidez lleva IVA? La DIAN precisó que el servicio prestado por un médico integrante de una Junta de Calificación de Invalidez está gravado con IVA, debido a que su objeto principal no es prestar un servicio médico para la salud humana, sino participar en un procedimiento técnico-pericial destinado a establecer el origen de una contingencia y el porcentaje de pérdida de capacidad laboral u ocupacional.
La precisión resulta relevante porque el numeral 1 del artículo 476 del Estatuto Tributario contempla una exclusión de IVA para los servicios médicos, odontológicos, hospitalarios, clínicos y de laboratorio para la salud humana. Sin embargo, para determinar si esta exclusión aplica, no basta con verificar que quien presta el servicio sea un médico o que durante el procedimiento se realice una valoración física.
La DIAN señaló que debe analizarse cuál es el objeto principal de la prestación y qué actividad es la que jurídicamente se remunera.
¿Por qué el servicio del médico de una Junta de Calificación está gravado con IVA?
La principal razón está en la naturaleza de la actividad desarrollada.
De acuerdo con la DIAN, las Juntas de Calificación de Invalidez tienen como función emitir dictámenes técnicos relacionados con el origen de la contingencia y la pérdida de capacidad laboral. Por esta actividad, sus integrantes reciben honorarios y no desarrollan una prestación asistencial de servicios de salud.
El médico integrante de la Junta puede realizar una valoración de la persona, estudiar su historia y documentación clínica, solicitar pruebas, elaborar la ponencia y participar en la expedición del dictamen. Sin embargo, todas estas actuaciones hacen parte de un único procedimiento técnico de calificación.
Por ello, la valoración médica no constituye, por sí misma, el servicio que se está remunerando.
La diferencia entre una consulta médica y un dictamen de calificación
Uno de los elementos centrales de la interpretación de la DIAN es determinar el objeto principal del servicio.
En una prestación médica asistencial, la actividad puede estar dirigida a diagnosticar, tratar, rehabilitar, prevenir o mitigar una afectación de salud.
En cambio, en el caso analizado, el médico integrante de la Junta debe estudiar la información médica y ocupacional, aplicar el manual de calificación, valorar las secuelas, estructurar la ponencia y participar en una decisión colegiada destinada a establecer el origen y porcentaje de pérdida de capacidad laboral.
Por esta razón, la DIAN considera que la finalidad inmediata del servicio no es atender la salud del paciente, sino establecer técnicamente un hecho que puede producir consecuencias jurídicas y económicas, como el acceso a prestaciones, indemnizaciones o pensiones.
¿La valoración médica realizada por el profesional está excluida de IVA?
No necesariamente.
La DIAN explicó que el hecho de que durante el procedimiento exista una valoración médica no significa que esa actuación pueda separarse del servicio integral para aplicar la exclusión de IVA.
La regulación establece que los honorarios se causan por la solicitud y emisión del dictamen, y no mediante una remuneración independiente por la valoración médica o por los exámenes realizados durante el procedimiento.
Por ello, la entidad considera que no resulta procedente fraccionar artificialmente la prestación para considerar excluida de IVA la valoración médica y gravadas las demás actividades.
El examen, el estudio documental, la elaboración de la ponencia y la deliberación forman parte de una prestación integral cuyo resultado es el dictamen pericial.
¿Qué pasa con los servicios médicos realizados para fines administrativos?
La DIAN también diferencia este caso de aquellos en los que un examen médico constituye directamente la prestación contratada.
El Oficio DIAN 006063 de 2008 había señalado que determinados exámenes médicos realizados con fines laborales, educativos o administrativos pueden conservar la exclusión de IVA cuando el examen médico constituye la prestación autónoma.
La diferencia está en que, en una Junta de Calificación de Invalidez, la valoración médica es un insumo del procedimiento pericial, mientras que el objeto principal es la elaboración y adopción del dictamen.
Así, la naturaleza de la actividad no se determina únicamente por quién presta el servicio o por las actividades materiales que realiza, sino por la finalidad y objeto jurídico de la prestación.
¿Qué dijo la DIAN sobre sus conceptos anteriores?
La nueva precisión complementa el criterio que había sido desarrollado anteriormente sobre los servicios prestados por integrantes de las Juntas de Calificación de Invalidez.
La DIAN recordó que el Oficio 021377 de 2017 había considerado gravados con IVA los servicios profesionales relacionados con la emisión de conceptos de invalidez en dictámenes o calificaciones. Posteriormente, el Concepto 007059 de 2026 mantuvo esa conclusión desde otros argumentos.
Ahora, respecto del integrante médico, la DIAN incorpora expresamente el análisis del numeral 1 del artículo 476 del Estatuto Tributario.
Después de confrontar esta disposición con la doctrina anterior sobre los servicios para la salud humana, la entidad mantiene la conclusión de que el servicio está gravado, pero agrega una razón autónoma: el objeto principal del servicio integral es la elaboración y adopción de un dictamen pericial.
¿La pertenencia de la Junta al sistema de seguridad social genera la exclusión de IVA?
No.
La DIAN señala que la pertenencia de la Junta de Calificación de Invalidez al Sistema de Seguridad Social o la fuente de los recursos utilizados para remunerar el servicio no determinan por sí mismas la exclusión del IVA.
En consecuencia, el análisis debe concentrarse en la naturaleza y objeto de la prestación frente a las exclusiones expresamente establecidas por la legislación tributaria.
¿Cuál es la conclusión de la DIAN sobre el IVA?
La conclusión es que el servicio prestado por el médico integrante de una Junta de Calificación de Invalidez está gravado con IVA.
La razón no es que la actividad deje de tener carácter científico o que el profesional no realice actuaciones médicas. La razón es que esas actuaciones hacen parte de un servicio integral cuyo objeto principal es la calificación técnico-pericial de la pérdida de capacidad laboral, y no la atención de la salud humana en los términos de la exclusión prevista en el numeral 1 del artículo 476 del Estatuto Tributario.
En términos prácticos
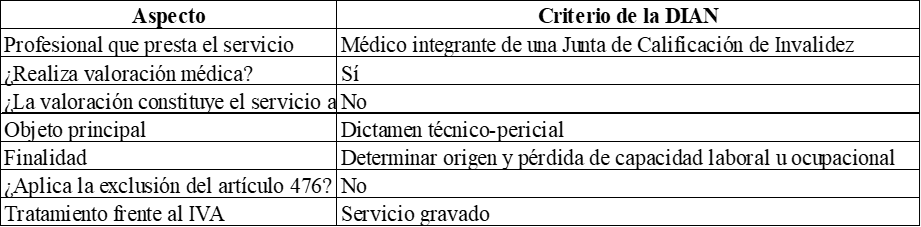
La clave está, entonces, en no confundir la naturaleza médica de algunas actuaciones realizadas durante el procedimiento con el objeto principal del servicio que se remunera.
Preguntas frecuentes
¿Un médico de una Junta de Calificación de Invalidez debe cobrar IVA?
Según el criterio expuesto por la DIAN, el servicio prestado por el médico integrante de la Junta está gravado con IVA porque corresponde a una prestación técnico-pericial y no a un servicio médico para la salud humana.
¿La valoración física realizada por el médico está excluida de IVA?
La valoración forma parte del procedimiento integral de calificación y no constituye una prestación médica autónoma remunerada de manera independiente. Por ello, no puede separarse artificialmente del dictamen para aplicar la exclusión.
¿Qué norma establece la exclusión de los servicios médicos?
El numeral 1 del artículo 476 del Estatuto Tributario contempla la exclusión para determinados servicios médicos, odontológicos, hospitalarios, clínicos y de laboratorio destinados a la salud humana.
¿Por qué una Junta de Calificación de Invalidez no presta simplemente un servicio médico?
Porque su finalidad es emitir un dictamen técnico sobre aspectos como el origen de una contingencia y la pérdida de capacidad laboral u ocupacional. La valoración médica es una actuación instrumental dentro de ese procedimiento.
Ver a continuación concepto DIAN sobre: ¿El servicio de un médico de una Junta de Calificación de Invalidez lleva IVA?
CONCEPTO DIAN 13941 int 1358
(agosto 11 de 2026)
Unidad Informática de Doctrina
Área del Derecho Tributario
Banco de Datos Impuesto Sobre las Ventas – IVA
Problema Jurídico ¿El servicio prestado por un médico integrante de una Junta de Calificación de Invalidez se encuentra excluido del impuesto sobre las ventas (IVA) conforme al numeral 1 del artículo 476 del Estatuto Tributario?
Tesis Jurídica No. El servicio prestado por el médico integrante de una Junta de Calificación de Invalidez no está comprendido en la exclusión prevista en el numeral 1 del artículo 476 del Estatuto Tributario, por cuanto corresponde a un servicio técnico-pericial de calificación y no a un servicio médico para la salud humana.
Descriptores Exclusiones
Fuentes Formales Artículo 420 y 476 del Estatuto Tributario Artículos 41, 42 y 43 de la Ley 100 de 1993Decreto 1072 de 2015
Extracto:
1. Esta Subdirección está facultada para absolver las consultas escritas, presentadas de manera general, sobre la interpretación y aplicación de las normas tributarias, aduaneras y de fiscalización cambiada, en lo de competencia de la DIAN[1]. En este sentido, la doctrina emitida será de carácter general, no se referirá a asuntos particulares y se someterá a lo consagrado en el artículo 131 de la Ley 2010 de 2019[2].
2. El peticionario consulta si el servicio prestado por un médico integrante de una Junta Regional de Calificación de Invalidez está excluido del impuesto sobre las ventas (IVA) conforme al numeral 1 del artículo 476 del Estatuto Tributario. Señala que, aunque los honorarios se reconocen por cada dictamen emitido y notificado, la intervención del médico comprende la valoración directa de la persona, el estudio de sus antecedentes clínicos, la aplicación de los haremos y la elaboración de la ponencia técnico-científica.
3. Asimismo, solicita precisar el alcance del Concepto 007059 -int. 632 del 29 de abril de 2026, por cuanto dicho pronunciamiento no analizó la posible aplicación del numeral 1 del artículo 476 del Estatuto Tributario. Para sustentar su posición invoca el Concepto 000238 así como las sentencias del Consejo de Estado citadas en la doctrina cuya precisión solicita.
PROBLEMA JURÍDICO
4. ¿El servicio prestado por un médico integrante de una Junta de Calificación de Invalidez se encuentra excluido del impuesto sobre las ventas (IVA) conforme al numeral 1 del artículo 476 del Estatuto Tributario?
TESIS JURÍDICA
5. No. El servicio prestado por el médico integrante de una Junta de Calificación de Invalidez no está comprendido en la exclusión prevista en el numeral 1 del artículo 476 del Estatuto Tributario, por cuanto corresponde a un servicio técnico-pericial de calificación y no a un servicio médico para la salud humana.
FUNDAMENTACIÓN
6. Alcance de la exclusión prevista en el numeral 1 del artículo 476 del ET
6.1. El literal c) del artículo 420 del Estatuto Tributario dispone que el impuesto sobre las ventas (IVA) recae sobre la prestación de servicios en el territorio nacional o desde el exterior, salvo aquellos expresamente excluidos. A su vez, el numeral 1 del artículo 476 ibidem excluye “los servicios médicos, odontológicos, hospitalarios, clínicos y de laboratorio, para la salud humana».
6.2. La expresión «para la salud humana» delimita materialmente el beneficio. No basta con que la actividad sea desarrollada por un médico, utilice conocimientos científicos o incluya un examen físico. Es necesario que la prestación, apreciada en su objeto principal, recaiga directamente sobre la persona en una finalidad preventiva, reparadora o mitigadora de su salud.
6.3. En este sentido, esta Subdirección, mediante el Concepto No. 000238 de 2008, precisó que la expresión «para la salud humana» no limita la exclusión únicamente a los servicios encaminados a recuperar la salud, sino que comprende aquellos que recaen directamente sobre la persona humana en sus facetas preventiva, reparadora y mitigadora. En ese mismo pronunciamiento se indicó que el beneficio no depende exclusivamente de la profesión de quien presta el servicio sino de la naturaleza objetiva de la actividad desarrollada, la cual debe corresponder materialmente a un servicio para la salud humana.
6.4. El Oficio DIAN 006063 de 2008 complementó dicho criterio y aclaró que los exámenes médicos practicados sobre personas pueden conservar la exclusión aun cuando sean exigidos para fines laborales, educativos o administrativos. Sin embargo, ese pronunciamiento se refiere al examen médico considerado como prestación autónoma. No resolvió el tratamiento de un servicio complejo e indivisible cuyo resultado jurídicamente debido es un dictamen pericial colegiado.
7. Naturaleza jurídica del servicio prestado por el médico integrante de las Juntas de Calificación de Invalidez
7.1. Los artículos 41, 42 y 43 de la Ley 100 de 1993 disponen que las Juntas de Calificación de Invalidez son organismos de creación legal encargados de emitir dictámenes técnicos sobre el origen de la contingencia y la pérdida de capacidad laboral, en ejercicio de una función pública especializada. Sus integrantes reciben honorarios por el ejercicio de dicha función, sin que exista una relación laboral o una prestación de servicios asistenciales.
7.2. En desarrollo de lo anterior, el Decreto 1072 de 2015[3] establece que el medico integrante debe valorar al paciente, estudiar el expediente, solicitar las pruebas que resulten necesarias, elaborar la ponencia y participar en la expedición del dictamen de calificación. Estas actuaciones conforman un único procedimiento técnico orientado a sustentar el dictamen, el cual constituye el resultado propio de la actividad desarrollada por la Junta.
7.3. De igual manera, la regulación prevé que los honorarios se causan por la solicitud y emisión del dictamen, sin que exista una remuneración independiente por la valoración médica o por los exámenes que se practiquen durante el trámite. En consecuencia, la valoración clínica constituye una actuación instrumental dentro del procedimiento de calificación y no una prestación autónoma de servicios médicos para la salud humana.
8. Determinación del objeto principal de la prestación.
8.1. Para efectos del IVA debe identificarse aquello que el prestador está jurídicamente obligado a entregar y aquello por lo cual se reconoce la contraprestación. En este caso, el médico integrante no asume frente al paciente una obligación de diagnóstico clínico con finalidad terapéutica, de prescripción, tratamiento, rehabilitación o seguimiento de su estado de salud.
Su obligación consiste en estudiar la información médica y ocupacional, aplicar el manual de calificación, valorar las secuelas relevantes, estructurar la ponencia y participar en la decisión colegiada que fija el origen y el porcentaje de pérdida de capacidad laboral u ocupacional.
8.2. La valoración médica no pierde su carácter científico, pero se incorpora funcionalmente a una prestación distinta, esto es la calificación pericial. Su finalidad inmediata no es prevenir, reparar o mitigar una afectación a la salud, sino establecer técnicamente un hecho con consecuencias jurídicas y económicas, como el acceso a prestaciones, indemnizaciones o pensiones.
8.3. Por ello, no resulta jurídicamente procedente fraccionar artificialmente la actuación para sostener que la etapa de valoración está excluida y las restantes actividades están gravadas. El régimen reglamentario configura una sola prestación remunerada por dictamen, dentro de la cual el examen, el estudio documental, la ponencia y la deliberación son elementos interdependientes.
9. Alcance de la doctrina y de la jurisprudencia aplicables.
9.1. El Oficio DIAN 021377 de 2017 sostuvo que los servicios profesionales de los miembros encargados de emitir conceptos de invalidez en dictámenes o calificaciones están gravados con IVA. El Concepto 007059 (Int. 632) de 2026 mantuvo esa conclusión al examinar la ausencia de una exclusión específica por tratarse de recursos de la seguridad social, de una relación legal y reglamentaria o de honorarios asimilables a los de juntas directivas.
9.2. No obstante, para el caso particular del integrante médico, el análisis debe complementarse expresamente con el numeral 1 del artículo 476 del Estatuto Tributario y con la doctrina del Concepto 000238 y del Oficio 006063 de 2008. Efectuada esa confrontación, la conclusión de gravado del servicio se mantiene, pero por una razón adicional y autónoma: el servicio integral prestado por el médico integrante no tiene como objeto principal la atención de la salud humana, sino la elaboración y adopción de un dictamen pericial.
9.3. La sentencia de la Sección Cuarta del Consejo de Estado de 22 de mayo de 2025, expediente 28599, examinó los servicios de dirección y administración prestados por un integrante de una Junta de Calificación de Invalidez. Por ello, su regla decisoria no puede trasladarse sin matices al servicio del médico ponente. Sin embargo, sí resulta pertinente en cuanto reiteró que las desgravaciones tributarias no pueden extenderse a supuestos distintos de los previstos por el legislador y que la pertenencia de la Junta al Sistema de Seguridad Social o la fuente de los recursos no determinan, por sí solas, la exclusión del servicio.
9.4. Así mismo, dicha providencia reconoció que la finalidad específica de las Juntas es calificar la pérdida de capacidad laboral de los usuarios del sistema. Esa finalidad coincide con las funciones que la ley y el reglamento asignan al médico integrante de la junta y permite diferenciar su actividad de una consulta o examen autónomo para la salud humana.
9.5. En consecuencia, el criterio no desconoce que determinados exámenes médicos exigidos para fines administrativos puedan estar excluidos, conforme al Oficio 006063 de 2008. La diferencia radica en que, en esos eventos, el examen constituye la prestación directamente suministrada. En las Juntas, en cambio, la valoración es un insumo de la ponencia y del dictamen pericial que conforman el objeto principal e indivisible del servicio.
10. En estos términos, se precisa el alcance del Concepto No. 007059 (Int. 632) de 2026, en el sentido de que la calidad de gravado del servicio prestado por el profesional médico para la elaboración y adopción de un dictamen pericial, se sustenta en que la prestación, considerada de manera integral y atendiendo a su objeto principal, no corresponde a un servicio médico para la salud humana en los términos del numeral 1 del artículo 476 del Estatuto Tributario.
11. En los anteriores términos se absuelve su petición y se recuerda que la normativa, jurisprudencia y doctrina en materia tributaria, aduanera y de fiscalización cambiaria, en lo de competencia de esta Entidad, puede consultarse en el normograma DIAN: https://normograma.dian.gov.co/dian/.
NOTAS DE PIE DE PÁGINA:
1. De conformidad con el numeral 4 del artículo 56 del Decreto 1742 de 2020 y el artículo 7 de la Resolución DIAN 91 de 2021.
2. De conformidad con el numeral 1 del artículo 56 del Decreto 1742 de 2020 y el articulo 7-1 de la Resolución DIAN 91 de 2021.
3. Artículos 2.2.5.1.7. y siguientes del Decreto 1072 de 2015.
Puedes encontrar más información sobre: ¿El servicio de un médico de una Junta de Calificación de Invalidez lleva IVA? en dian.gov.co
Además del tema relacionado con: ¿El servicio de un médico de una Junta de Calificación de Invalidez lleva IVA?, quizás te interese leer: ¿La compra de dispositivos médicos causa IVA en hospitales privados? – Concepto DIAN No. 12203 de 2025