
RESUMEN: ¿Qué pruebas sirven para demostrar la consolidación de estados financieros? Una empresa que debe consolidar sus estados financieros puede necesitar demostrar esa condición ante la DIAN para aplicar las reglas especiales de la tasa mínima de tributación. Sin embargo, surge una inquietud para los responsables tributarios: ¿es obligatorio presentar el certificado de Cámara de Comercio que acredita la inscripción de una situación de control o de un grupo empresarial?
La respuesta es no. La DIAN aclaró que este certificado constituye un medio de prueba válido, pero no es el único que permite demostrar que los estados financieros de un contribuyente son objeto de consolidación en Colombia.
La precisión es importante porque la obligación de consolidar estados financieros puede surgir de una situación real de subordinación o control, de la configuración de un grupo empresarial o de la aplicación de los marcos de información financiera correspondientes. Por tanto, limitar la acreditación de esta condición a un certificado registral desconocería otros elementos que pueden demostrar la realidad empresarial.
¿Es obligatorio presentar el certificado de Cámara de Comercio para demostrar la consolidación de estados financieros?
No. La DIAN precisó que los contribuyentes pueden acreditar esta condición mediante cualquier medio probatorio idóneo, de conformidad con el artículo 743 del Estatuto Tributario.
El certificado expedido por la Cámara de Comercio permite demostrar que una situación de control o un grupo empresarial se encuentra inscrito en el registro mercantil. No obstante, su función probatoria no significa que sea el único documento admisible para demostrar que los estados financieros de una sociedad deben ser consolidados en Colombia.
Esta distinción parte de que la inscripción de una situación de control tiene carácter declarativo y de publicidad. Es decir, la situación de control surge de una realidad empresarial y no exclusivamente del registro.
En consecuencia, para efectos de la condición prevista en el numeral 2 del parágrafo 6 del artículo 240 del Estatuto Tributario, la acreditación puede realizarse con otros documentos que permitan establecer la obligación de presentar estados financieros consolidados o combinados.
¿Qué documentos pueden demostrar que una empresa debe consolidar sus estados financieros?
La acreditación debe sustentarse en pruebas que permitan demostrar que la sociedad se encuentra obligada a consolidar o combinar sus estados financieros, de acuerdo con las disposiciones que le resulten aplicables.
La DIAN identificó dos referentes principales para establecer esta condición:
1. Los marcos de información financiera del Decreto 2420 de 2015
Los documentos que acrediten la obligación de presentar estados financieros consolidados o combinados, de acuerdo con los marcos contables aplicables, constituyen elementos probatorios para demostrar que se cumple esta condición.
La obligación puede derivarse de los criterios de control establecidos en las normas de información financiera. En particular, la Superintendencia de Sociedades ha señalado que, para los preparadores de información financiera del Grupo 1, el principio para preparar estados financieros consolidados surge del control previsto en la NIIF 10.
Para el Grupo 2, se deben considerar los supuestos establecidos en el párrafo 9.5 de la Sección 9 de la NIIF para las Pymes.
Por tanto, la obligación de consolidar no depende necesariamente de que exista una inscripción previa de la situación de control en el registro mercantil.
2. La inscripción de una situación de control o de un grupo empresarial
También puede acreditarse la condición mediante la inscripción en el registro mercantil de una situación de control o de un grupo empresarial, conforme a los artículos 26, 27 y 28 de la Ley 222 de 1995.
En este escenario, deben considerarse las características legales de cada figura:
- Situación de subordinación: existe cuando el poder de decisión de una sociedad se encuentra sometido a la voluntad de otra u otras personas.
- Grupo empresarial: requiere la existencia de un vínculo de subordinación y, adicionalmente, una unidad de propósito y dirección entre las entidades.
La DIAN también retomó los pronunciamientos de la Superintendencia de Sociedades según los cuales el control no se determina exclusivamente por la participación de más del 50 % del capital. Pueden existir otras circunstancias económicas y empresariales que permitan establecer que una sociedad está sometida a la voluntad de otra.
Esto significa que la evaluación debe considerar la realidad de las relaciones entre las sociedades y no solamente su composición accionaria.
¿La consolidación de estados financieros depende de que exista una situación de control inscrita?
No necesariamente. Uno de los aspectos centrales de la precisión doctrinal es que la obligación de consolidar estados financieros puede surgir desde el momento en que se configura efectivamente el control societario, sin que la inscripción en el registro mercantil sea el hecho que origine por sí mismo dicha obligación.
La Superintendencia de Sociedades ha explicado que, conforme a los marcos normativos de información financiera del Decreto 2420 de 2015, la preparación y presentación de estados financieros consolidados parte de la existencia de control.
Esta interpretación también permite comprender por qué el certificado de Cámara de Comercio no puede convertirse en un requisito probatorio exclusivo para acreditar la condición tributaria.
La existencia de control puede establecerse a partir de diferentes circunstancias, incluidas aquellas que no se encuentran expresamente contempladas en las presunciones legales de subordinación.
De igual manera, para determinar la existencia de un grupo empresarial, no basta con identificar una relación de subordinación: debe comprobarse también la unidad de propósito y dirección.
¿Qué relación tiene esta aclaración con la tasa mínima de tributación del 15 %?
La discusión tiene efectos en la aplicación de la Tasa de Tributación Depurada (TTD), prevista en el parágrafo 6 del artículo 240 del Estatuto Tributario.
Esta disposición establece una tasa mínima del 15 % para los contribuyentes del impuesto sobre la renta comprendidos en su ámbito de aplicación, calculada a partir del impuesto depurado y la utilidad depurada.
Cuando la TTD resulta inferior al 15 %, debe determinarse el Impuesto a Adicionar para alcanzar ese porcentaje.
Dentro de las reglas especiales de este procedimiento, el numeral 2 del parágrafo 6 contempla a los contribuyentes residentes fiscales en Colombia cuyos estados financieros sean objeto de consolidación en el país.
Por esta razón, establecer si una sociedad cumple esta condición tiene relevancia para determinar el procedimiento tributario que debe aplicar.
La interpretación de la DIAN evita que la acreditación de esta circunstancia quede limitada a la existencia de un certificado registral, cuando la obligación de consolidar puede estar respaldada por los marcos de información financiera y por las condiciones reales de control o subordinación.
¿Qué deben revisar los contadores y revisores fiscales?
La precisión tiene una consecuencia práctica: los responsables de la información financiera y tributaria deben verificar que la documentación de la empresa permita demostrar adecuadamente por qué sus estados financieros son objeto de consolidación en Colombia.
Para ello, es conveniente revisar:
- El marco de información financiera aplicable: identificar si la sociedad pertenece al Grupo 1 o al Grupo 2 y cuáles son las disposiciones que regulan la consolidación de sus estados financieros.
- Las condiciones de control o subordinación: establecer si el poder de decisión de la sociedad está sometido a la voluntad de otra persona o entidad.
- La existencia de un grupo empresarial: verificar si, además de la subordinación, existe unidad de propósito y dirección.
- Los soportes de la obligación de consolidar: reunir las pruebas que permitan demostrar que la sociedad debe presentar estados financieros consolidados o combinados conforme a las normas aplicables.
- La correspondencia entre la información financiera y tributaria: verificar que la condición acreditada sea consistente con la información utilizada para determinar las obligaciones tributarias.
El punto central no es acumular documentos, sino contar con elementos probatorios suficientes y pertinentes para demostrar la condición que exige la disposición tributaria.
¿Qué diferencia existe entre demostrar la inscripción y demostrar la obligación de consolidar?
Es importante no confundir dos situaciones que, aunque pueden estar relacionadas, tienen alcances diferentes:
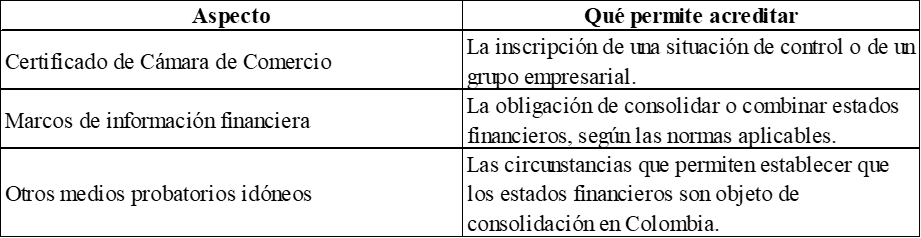
La diferencia es fundamental: una cosa es probar que existe una inscripción registral y otra demostrar que, por las condiciones reales de la sociedad y las normas contables aplicables, sus estados financieros deben ser consolidados.
La DIAN reconoce que ambas circunstancias pueden servir para acreditar la condición tributaria, siempre que las pruebas sean pertinentes e idóneas.
¿Qué deben tener en cuenta las empresas al preparar sus soportes?
Las empresas deben evitar asumir que la ausencia de un certificado de inscripción significa automáticamente que no están obligadas a consolidar sus estados financieros.
La evaluación debe partir de las condiciones de control, subordinación, unidad de propósito y dirección, así como de las disposiciones del marco de información financiera aplicable.
En términos prácticos, la documentación debe permitir reconstruir la situación empresarial que origina la obligación de consolidar. Esta revisión resulta especialmente relevante para los contadores y revisores fiscales que intervienen en la preparación de la información financiera y en la determinación de la Tasa de Tributación Depurada.
¿Qué aclaró la DIAN sobre la prueba de consolidación de estados financieros?
La entidad concluyó que el certificado de Cámara de Comercio no constituye el único medio para demostrar que los estados financieros de un contribuyente son objeto de consolidación en Colombia.
La condición puede acreditarse mediante cualquier medio probatorio idóneo, de conformidad con el artículo 743 del Estatuto Tributario. Para ello, deben considerarse tanto las obligaciones derivadas de los marcos de información financiera del Decreto 2420 de 2015 como las situaciones de control o grupo empresarial previstas en la Ley 222 de 1995.
La precisión amplía las posibilidades de acreditación, pero no elimina la necesidad de demostrar efectivamente que se cumplen las condiciones exigidas por la normativa tributaria.
Preguntas frecuentes sobre la consolidación de estados financieros y la DIAN
1. ¿La DIAN exige el certificado de Cámara de Comercio para aplicar las reglas de consolidación de la tasa mínima de tributación?
No. El certificado es un medio probatorio válido, pero no exclusivo. La condición puede acreditarse con otros documentos idóneos que demuestren la obligación de consolidar los estados financieros.
2. ¿Una empresa puede estar obligada a consolidar estados financieros sin tener inscrita una situación de control?
La obligación puede surgir de la configuración real del control societario y de los marcos de información financiera aplicables, sin que la inscripción registral sea necesariamente el hecho que la origina.
3. ¿Tener más del 50 % de participación en otra sociedad significa que existe control?
No es el único criterio. También pueden existir otras circunstancias que permitan establecer que el poder de decisión de una sociedad está sometido a la voluntad de otra persona o entidad.
4. ¿Cuándo existe un grupo empresarial?
Cuando concurren dos elementos: un vínculo de subordinación y una unidad de propósito y dirección entre las entidades involucradas.
5. ¿Qué norma permite utilizar otros medios de prueba ante la DIAN?
El artículo 743 del Estatuto Tributario, que sirve de fundamento para acreditar la condición mediante cualquier medio probatorio idóneo, cuando la disposición tributaria no establece uno específico.
6. ¿Esta interpretación modifica la tasa mínima de tributación del 15 %?
No. La aclaración se refiere a los medios de prueba para acreditar una condición contemplada en el numeral 2 del parágrafo 6 del artículo 240 del Estatuto Tributario. No modifica el porcentaje de la tasa mínima de tributación.
Conclusión: la obligación de consolidar se demuestra con la realidad empresarial
La aclaración de la DIAN es relevante para las empresas que aplican las reglas especiales de la tasa mínima de tributación, porque evita restringir la acreditación de la consolidación de estados financieros a un único documento.
El certificado de Cámara de Comercio conserva su valor probatorio para demostrar la inscripción de una situación de control o de un grupo empresarial. Sin embargo, la obligación de consolidar también puede demostrarse a partir de los marcos de información financiera y de las circunstancias reales que configuran el control o la subordinación.
Para los contadores, revisores fiscales y responsables tributarios, el principal desafío consiste en identificar correctamente el origen de la obligación de consolidar y conservar los soportes que permitan demostrarla ante la Administración Tributaria.
La clave es que la documentación refleje la realidad financiera y societaria de la empresa, y no dependa exclusivamente de la existencia de una inscripción en el registro mercantil.
Ver a continuación concepto DIAN sobre: ¿Qué pruebas sirven para demostrar la consolidación de estados financieros?
CONCEPTO DIAN 15011 int 1456
(agosto 26 de 2026)
Unidad Informática de Doctrina
Área del Derecho Tributario
Banco de Datos Impuesto sobre la Renta y Complementarios
Problema Jurídico ¿La condición prevista en el numeral 2 del parágrafo 6 del artículo 240 del Estatuto Tributario, consistente en que los estados financieros del contribuyente sean objeto de consolidación en Colombia, debe acreditarse exclusivamente mediante el certificado de inscripción de la situación de control o del grupo empresarial en el registro mercantil expedido por la Cámara de Comercio?
Tesis Jurídica No. La condición prevista en el numeral 2 del parágrafo 6 del artículo 240 del Estatuto Tributario puede acreditarse mediante cualquier medio probatorio idóneo, de conformidad con el artículo 743 ibidem, y no exclusivamente mediante el certificado de inscripción de la situación de control o grupo empresarial en el registro mercantil.
Descriptores Tasa mínima de tributación
Estados financieros objeto de consolidación
Fuentes Formales Numeral 2 del parágrafo 6 del artículo 240 del Estatuto Tributario
Extracto:
1. Esta Subdirección está facultada para absolver las consultas escritas, presentadas de manera general, sobre la interpretación y aplicación de las normas tributarias, aduaneras y de fiscalización cambiada, en lo de competencia de la DIAN[1]. En este sentido, la doctrina emitida será de carácter general, no se referirá a asuntos particulares y se someterá a lo consagrado en el artículo 131 de la Ley 2010 de 2019[2].
PROBLEMA JURÍDICO
2. ¿La condición prevista en el numeral 2 del parágrafo 6 del artículo 240 del Estatuto Tributario, consistente en que los estados financieros del contribuyente sean objeto de consolidación en Colombia, debe acreditarse exclusivamente mediante el certificado de inscripción de la situación de control o del grupo empresarial en el registro mercantil expedido por la Cámara de Comercio?
TESIS JURÍDICA
3. No. La condición prevista en el numeral 2 del parágrafo 6 del artículo 240 del Estatuto Tributario puede acreditarse mediante cualquier medio probatorio idóneo, de conformidad con el artículo 743 ibidem, y no exclusivamente mediante el certificado de inscripción de la situación de control o grupo empresarial en el registro mercantil.
FUNDAMENTACIÓN
4. La condición prevista en el numeral 2 del parágrafo 6 del artículo 240 del Estatuto Tributario[3], según la cual los estados financieros del contribuyente sean objeto de consolidación en Colombia en el marco de la Tasa Mínima de Tributación, no se acredita exclusivamente mediante el certificado de inscripción de la situación de control o del grupo empresarial en el registro mercantil.
5. Si bien dicho certificado constituye un medio idóneo para acreditar la respectiva inscripción, de conformidad con el artículo 30 del Código de Comercio, la inscripción de la situación de control deriva de la situación fáctica de control y tiene carácter declarativo y de publicidad. Así lo ha señalado la Superintendencia de Sociedades en el Oficio 220-098210 del 12 de mayo de 2017, al precisar que la situación de control genera, entre otras obligaciones, la inscripción en el registro mercantil y la consolidación de estados financieros, y que la primera deriva de la situación táctica de control.
6. Asimismo, indicó que «las presunciones de subordinación que el artículo 261 del Código de Comercio enuncia, no son taxativas, pues como se ha expuesto, la situación de control deriva de un hecho o «realidad», esto es, del sometimiento de la voluntad de una sociedad a la de otra persona o pluralidad de personas, y por lo tanto puede configurarse a partir de múltiples circunstancias no previstas por el legislador pero derivadas de las relaciones económicas (…)»
7. Lo anterior es consistente con la Resolución DIAN 000246 del 30 de diciembre de 2025[4]. En sus considerandos, se establece que existen contribuyentes obligados a presentar estados financieros consolidados o combinados al configurarse situaciones de subordinación o control, al cumplirse las condiciones para ser parte de un grupo empresarial en los términos de los artículos 26, 27 y 28 de la Ley 222 de 1995 o por aplicación de los marcos contables establecidos en el Decreto 2420 de 2015[5]. A su vez, la parte resolutiva comprende a quienes consoliden o combinen estados financieros bajo el marco de información financiera aplicable «y/o» se encuentren inscritos en el registro mercantil con la condición de grupo empresarial o situación de control.
8. De esta manera, la propia regulación expedida para efectos del control de la tasa de tributación depurada no circunscribe la consolidación o combinación de estados financieros al certificado de inscripción, pero frente a la condición de grupo empresarial o situación de control si lo condiciona a que estén inscritos en el registro mercantil.
9. En cuanto a las situaciones de subordinación o control, los artículos 26 y 27 de la Ley 222 de 1995[6] establecen, respectivamente, que existe subordinación cuando el poder de decisión de una sociedad se encuentra sometido a la voluntad de otra u otras personas y las presunciones bajo las cuales puede configurarse dicha subordinación.
10. Sobre el alcance de estas disposiciones, se trae a colación lo manifestado por la Superintendencia de Sociedades quien ha precisado que la propiedad de más del 50% del capital no constituye el único criterio para determinar la existencia de control o subordinación, pues pueden concurrir otras circunstancias que permitan establecer el sometimiento de una sociedad a la voluntad de otra u otras personas. También ha señalado que las presunciones legales de subordinación no son taxativas y que, para verificar una situación de control, pueden aportarse documentos que suministren elementos de juicio suficientes sobre las condiciones y relaciones existentes entre los sujetos involucrados[7].
11. Respecto del grupo empresarial, el artículo 28 de la Ley 222 de 1995 dispone que este se configura cuando, además del vínculo de subordinación, existe entre las entidades unidad de propósito y dirección. Sobre este punto también la Superintendencia de Sociedades tomando como referencia los numerales 7.2 y 7.6 de la Circular Básica Jurídica 100-000008 del 12 de julio de 2022 ha señalado que para la existencia del grupo empresarial deben concurrir esos dos elementos y que la unidad de propósito y dirección puede manifestarse a través de diversas circunstancias de la realidad empresarial, entre ellas la intervención de la matriz en la definición y aplicación de estrategias, políticas, planes y orientaciones económicas, administrativas o financieras[8]. Igualmente ha señalado que el grupo empresarial se configura a medida que concurren el vinculo de subordinación y la unidad de proposito y dirección[9].
12. Finalmente, respecto de los marcos de información financiera establecidos en el Decreto 2420 de 2015, la Superintendencia de Sociedades examinó expresamente si la obligación de consolidar estados financieros surge a partir de la inscripción de la situación de control y grupo empresarial en el registro mercantil o desde el momento en que de hecho se produce el control societario, señalando que: «Conforme a lo establecido en los marcos normativos de información financiera para los preparadores de información clasificados en el Grupo 1 y Grupo 2 (Anexos 1 y 2, Decreto 2420 de 2015), el principio fundamental para preparar y presentar estados financieros consolidados surge del control». Para el Grupo 1 remitió a los elementos de control establecidos en el párrafo 7 de la NIIF 10 y, para el Grupo 2, a los supuestos del párrafo 9.5 de la Sección 9 de la NIIF para las Pymes[10].
13. Por tanto, los anteriores elementos muestran que la situación que conduce a que los estados financieros sean objeto de consolidación puede derivarse de la configuración de una situación de subordinación o control, de las condiciones para la existencia de un grupo empresarial o de la aplicación de los marcos de información financiera correspondientes, sin que la Resolución 000246 de 2025 reduzca tales supuestos a la existencia de una inscripción en el registro mercantil.
14. Ahora bien, dado que el numeral 2 del parágrafo 6 del artículo 240 del Estatuto Tributario no establece un medio de prueba específico para acreditar que los estados financieros del contribuyente son objeto de consolidación en Colombia, esto se demostrará mediante las pruebas de acrediten la obligación de presentar sus estados financieros consolidados o combinados bajo los marcos contables establecidos en el Decreto 2420 de 2015 que le sean aplicables y/o que estén inscritos en el registro mercantil con la condición de grupo empresarial o situación de control, conforme a los artículos 26, 27 y 28 de la Ley 222 de 1995.
15. En consecuencia, además del certificado expedido por la Cámara de Comercio, pueden emplearse otros medios probatorios idóneos que permitan acreditar que los estados financieros del contribuyente son objeto de consolidación en Colombia. Así, el certificado de Cámara de Comercio constituye un medio para acreditar la inscripción de una situación de control o grupo empresarial, pero no puede considerarse el único medio para demostrar la condición prevista en el numeral 2 del parágrafo 6 del artículo 240 del Estatuto Tributario.
16. En los anteriores términos se absuelve su petición y se recuerda que la normativa, jurisprudencia y doctrina en materia tributaria, aduanera y de fiscalización cambiaria, en lo de competencia de esta Entidad, puede consultarse en el normograma DIAN: https://normograma.dian.gov.co/dian/.
NOTAS DE PIE DE PÁGINA:
1. De conformidad con el numeral 4 del artículo 56 del Decreto 1742 de 2020 y el artículo 7 de la Resolución DIAN 91 de 2021.
2. De conformidad con el numeral 1 del artículo 56 del Decreto 1742 de 2020 y el artículo 7-1 de la Resolución DIAN 91 de 2021
3. ARTÍCULO 240. TARIFA GENERAL PARA PERSONAS JURÍDICAS.
(…).
PARAGRAFO 6o. El presente parágrafo establece una tasa mínima de tributación para los contribuyentes del impuesto sobre la renta de que trata esté artículo y el artículo 240-1 del Estatuto Tributario, salvo las personas jurídicas extranjeras sin residencia en el país, que se calculará a partir de la utilidad financiera depurada. Esta tasa mínima se denominará Tasa de Tributación Depurada (TTD) la cual no podrá ser inferior al quince por ciento (15%) y será el resultado de dividir el Impuesto Depurado (ID) sobre la Utilidad Depurada (UD) (…)
Cuando la Tasa de Tributación Depurada (TTD) sea inferior al quince por ciento (15%) se deberá determinar el valor del Impuesto a Adicionar (IA) para alcanzar la tasa del quince por ciento (15%), así:
(…)
2. Los contribuyentes residentes fiscales en Colombia cuyos estados financieros sean objeto de consolidación en Colombia, deberán realizar el siguiente procedimiento (énfasis propio).
4. Por la cual se adiciona un inciso tercero al artículo 1.4.3.1. de la Resolución número 000227 de 2025, Única en Materia Tributaria, Aduanera y Cambiaria, en relación con la determinación de nuevos contribuyentes que deben presentar el reporte de conciliación fiscal.
5. Por medio del cual se expide el Decreto Único Reglamentario de las Normas de Contabilidad, de Información Financiera y de Aseguramiento de la Información y se dictan otras disposiciones.
6. «Por la cual se modifica el Libro II del Código de Comercio, se expide un nuevo régimen de procesos concúrsales y se dictan otras disposiciones.»
7. Superintendencia de Sociedades, Oficio 220-098210 del 12 de mayo de 2017
8. Superintendencia de Sociedades, Oficio 220-011414 del 25 de enero de 2024.
9. Superintendencia de Sociedades, Oficio 115-134518 del 2 de junio de 2022.
10. Superintendencia de Sociedades, Oficio 115-134518 del 2 de junio de 2022.
Puedes encontrar más información sobre: ¿Qué pruebas sirven para demostrar la consolidación de estados financieros? en dian.gov.co
Además del tema relacionado con: ¿Qué pruebas sirven para demostrar la consolidación de estados financieros?, quizás te interese leer:¿Cómo reportar estados financieros comparativos con cortes diferentes? Supersociedades Oficio No. 115-300122