
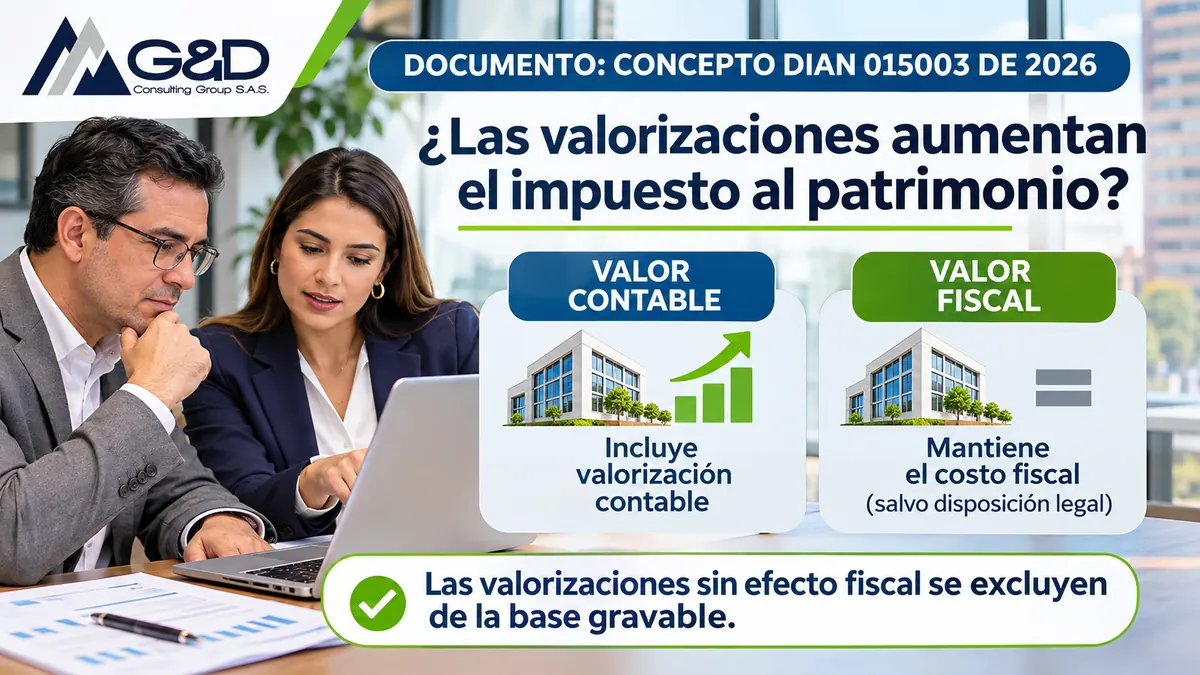
RESUMEN: ¿Las valorizaciones contables aumentan el impuesto al patrimonio de las empresas? Una empresa puede registrar un aumento en el valor de sus propiedades, planta y equipo sin que ese incremento necesariamente tenga efectos tributarios. Esta diferencia es importante al calcular el impuesto al patrimonio para personas jurídicas, porque no todos los valores reconocidos en la contabilidad deben trasladarse a la declaración tributaria. La DIAN precisó que las valorizaciones contables que no modifican el costo fiscal de los activos deben excluirse del patrimonio bruto utilizado para determinar la base gravable.
Cuando una empresa actualiza el valor contable de sus activos fijos y reconoce una valorización, puede surgir una duda importante: ¿ese mayor valor también debe incluirse en el cálculo del impuesto al patrimonio?
La respuesta tiene implicaciones para las sociedades y demás personas jurídicas sujetas a este tributo, especialmente al momento de establecer el patrimonio bruto y determinar cuánto deben declarar.
La discusión parte de una diferencia fundamental entre el reconocimiento contable de los activos y su valoración para efectos fiscales. Aunque una propiedad, planta o equipo pueda reflejar un valor superior en los estados financieros, ese incremento no necesariamente representa un mayor valor patrimonial desde la perspectiva tributaria.
La DIAN aclaró cómo debe tratarse esta diferencia y en qué circunstancias los mayores valores de los activos sí deben conservarse para determinar la base gravable.
Las valorizaciones contables que no modifican el costo fiscal de los activos no deben incluirse en el patrimonio bruto para calcular el impuesto al patrimonio de las personas jurídicas. La DIAN precisa que deben depurarse en la conciliación fiscal, mientras que los mayores valores incorporados al costo fiscal por disposición legal sí se conservan.
¿Las valorizaciones de los activos fijos deben incluirse en el impuesto al patrimonio?
No todas las valorizaciones reconocidas en los estados financieros tienen efectos en la determinación del impuesto al patrimonio.
La DIAN establece que los activos deben informarse por su valor patrimonial fiscal y no por el importe registrado en la contabilidad. Esta distinción es determinante porque una valorización contable puede incrementar el valor de un activo en los estados financieros sin que necesariamente se modifique su costo fiscal.
Por ejemplo, una sociedad puede reconocer contablemente un mayor valor de una propiedad como resultado de una valorización. Sin embargo, si ese incremento no modifica el costo fiscal del inmueble, no debe trasladarse automáticamente al patrimonio bruto utilizado para calcular el impuesto.
En consecuencia, el hecho de que una empresa presente activos con valores contables superiores a sus valores fiscales no significa que deba utilizar los primeros para establecer la base gravable.
¿Cómo se determina el patrimonio para calcular el impuesto al patrimonio de las personas jurídicas?
La determinación de la base gravable parte del patrimonio líquido de la persona jurídica.
Para establecerlo, deben considerarse dos elementos:
- Patrimonio bruto fiscal: corresponde al valor patrimonial fiscal de los bienes y derechos poseídos por el contribuyente a 1 de marzo de 2026.
- Deudas vigentes: son las obligaciones existentes en esa misma fecha que deben restarse para determinar el patrimonio líquido.
La operación consiste en tomar el patrimonio bruto fiscal y restarle las deudas vigentes al 1 de marzo de 2026.
La precisión es importante porque el cálculo no parte directamente del patrimonio contable que aparece en los estados financieros, sino de los valores patrimoniales determinados conforme a las disposiciones tributarias.
Para ello, la doctrina de la DIAN remite al Título II del Libro I del Estatuto Tributario, que contiene las reglas aplicables a la determinación del patrimonio bruto y los valores patrimoniales de los bienes.
¿Qué debe hacer la empresa con las valorizaciones contables que no tienen efectos fiscales?
Cuando una valorización reconocida en la contabilidad no modifica el costo fiscal del activo, la empresa debe depurar ese mayor valor en la conciliación fiscal.
Esto significa que el incremento contable no debe incorporarse al patrimonio bruto fiscal por el solo hecho de aparecer reconocido en los estados financieros.
La conciliación fiscal permite identificar las diferencias entre los valores contables y fiscales, evitando que conceptos que únicamente tienen efectos financieros terminen incrementando indebidamente la base patrimonial utilizada para efectos tributarios.
La DIAN retoma como antecedente la interpretación que había desarrollado sobre el impuesto a la riqueza, según la cual las valorizaciones de propiedad, planta y equipo registradas en la contabilidad no producen efectos tributarios cuando no modifican el valor fiscal de los activos.
Esta interpretación resulta aplicable al impuesto al patrimonio para personas jurídicas porque ambos impuestos utilizan reglas equivalentes para determinar su base gravable, de acuerdo con la remisión normativa correspondiente.
¿Cuándo deben conservarse los mayores valores de los activos en el patrimonio fiscal?
La exclusión de las valorizaciones contables no significa que todos los incrementos en el valor de los activos deban eliminarse de la determinación del patrimonio bruto.
La DIAN establece una diferencia importante: los mayores valores que integren el costo fiscal del activo por disposición legal deben conservarse para determinar su valor patrimonial.
Por tanto, es necesario distinguir entre dos situaciones:
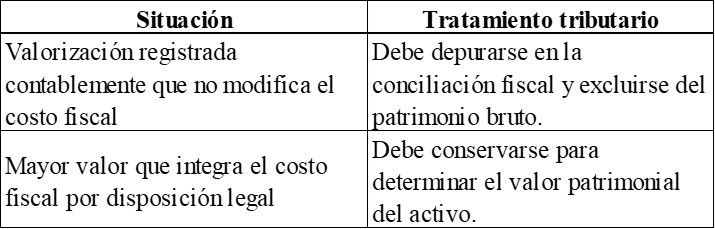
Esta distinción evita aplicar una exclusión generalizada que podría desconocer valores que sí tienen reconocimiento fiscal.
En otras palabras, lo determinante no es únicamente que exista un incremento en el valor del activo, sino establecer si ese mayor valor tiene efectos en la determinación de su costo fiscal.
¿Qué deben revisar las empresas antes de determinar el impuesto al patrimonio?
La precisión doctrinal tiene una consecuencia práctica para las áreas contables, financieras y tributarias: antes de establecer el patrimonio bruto, es necesario revisar la valoración fiscal de los activos y contrastarla con los importes registrados en la contabilidad.
En particular, las empresas deben prestar atención a los siguientes aspectos:
1. Identificar las valorizaciones contables: revisar los incrementos reconocidos en propiedades, planta y equipo y establecer su origen.
2. Verificar el costo fiscal: determinar si los mayores valores registrados contablemente modificaron efectivamente el costo fiscal de los activos.
3. Realizar la conciliación fiscal: depurar los incrementos que únicamente tienen efectos contables y financieros.
4. Conservar los mayores valores fiscales: mantener aquellos incrementos que integran el costo fiscal por disposición legal.
5. Determinar el patrimonio líquido: establecer el patrimonio bruto fiscal y restar las deudas vigentes a la fecha de referencia del impuesto.
Este procedimiento permite diferenciar correctamente la información financiera de la información que debe utilizarse para cumplir las obligaciones tributarias.
La aclaración de la DIAN es relevante porque evita que las empresas confundan el valor contable de sus activos con el valor que deben reconocer para efectos fiscales. Una valorización puede mejorar la presentación financiera de una sociedad sin que necesariamente represente un incremento de su patrimonio fiscal.
Por eso, la conciliación fiscal adquiere especial importancia en la determinación del impuesto al patrimonio de las personas jurídicas. El punto central no es eliminar indiscriminadamente las valorizaciones, sino identificar cuáles tienen efectos tributarios y cuáles corresponden exclusivamente a registros contables. Esa diferencia puede modificar el patrimonio bruto y, por consiguiente, la base sobre la cual se determina el impuesto.
Ver a continuación concepto DIAN sobre: ¿Las valorizaciones contables aumentan el impuesto al patrimonio de las empresas?
CONCEPTO DIAN 15003 int 1458
(agosto 26 de 2026)
DIRECCIÓN DE IMPUESTOS Y ADUANAS NACIONALES
Unidad Informática de Doctrina
Área del Derecho Tributario
Banco de Datos Impuesto al Patrimonio
Descriptores Tema: Impuesto al patrimonio para Personas Jurídicas
Descriptores: Base gravable
Fuentes Formales Artículo 261 y siguientes del Estatuto Tributario.
Decreto Legislativo 0173 de 2026.
Decreto Legislativo 0240 de 2026.
Extracto:
1. Esta Subdirección está facultada para resolver las consultas escritas, presentadas de manera general, sobre la interpretación y aplicación de las normas tributarias, aduaneras y de fiscalización cambiaría, en lo de competencia de la DIAN[1]. En este sentido, la doctrina emitida será de carácter general, no se referirá a asuntos particulares y se someterá a lo consagrado en el artículo 131 de la Ley 2010 de 2019[2].
2. Consulta sobre la determinación del patrimonio bruto, puntualmente sobre la inclusión de las valorizaciones a los activos fijos para efectos de la declaración del Impuesto al Patrimonio para Personas Jurídicas.
Al respecto se considera:
3. La doctrina[3] vigente de este Despacho interpreto que: i) la base gravable del impuesto es el patrimonio liquido, ii) el patrimonio liquido y los valores patrimoniales de los bienes incluidos o excluidos se determinan de acuerdo con lo señalado en el Título II del Libro I del Estatuto Tributario; y iii) el patrimonio líquido se obtiene de tomar el patrimonio bruto fiscal poseído a 1 de marzo de 2026 y restando las deudas vigentes en esa fecha.
4. De acuerdo con lo anterior, si bien el Concepto General del Impuesto al Patrimonio para Personas Jurídicas no abordó puntualmente el cuestionamiento sometido a consideración de este Despacho, sí estableció la regla normativa para resolverlo y es: los activos se informan por su valor patrimonial fiscal y no por su importe contable.
5. Ahora bien, en similar sentido y como antecedente doctrinal, este Despacho al analizar la base gravable del extinto impuesto a la riqueza interpretó:
La base gravable del gravable del impuesto a la riqueza se determina conforme a lo previsto en el Título II del Libro I del Estatuto Tributario, lo cual implica acudir a lo establecido en los artículos 261, 267 y siguientes del Estatuto Tributario. En contraste las valorizaciones de la propiedad, planta y equipo que se registran en la contabilidad no producen efectos tributarios, sólo tienen un efecto contable y financiero, razón por la cual se excluyen del patrimonio fiscal.[4] (Subrayas fuera del texto original)
6. Lo anterior resulta pertinente y aplicable porque la determinación de la base gravable de ambos impuestos es idéntica, es decir, el artículo 4 del Decreto Legislativo 0173 de 2026 remite igualmente al Título II del Libro I del Estatuto Tributario para la determinación del patrimonio bruto y de los valores patrimoniales.
7. Así las cosas, las valorizaciones contables que no modifiquen el costo fiscal del activo deben depurarse en la conciliación fiscal y no incluirse en el patrimonio bruto, por el contrario, los mayores valores que integren el costo fiscal por disposición legal deben conservarse para efectos de determinar el valor patrimonial del activo,
8. En los anteriores términos, se absuelve su petición y se recuerda que la normativa, jurisprudencia y doctrina en materia tributaria, aduanera y de fiscalización cambiaria, en lo de competencia de esta Entidad, puede consultarse en el normograma DIAN: https://normograma.dian.gov.co/dian/.
NOTAS DE PIE DE PÁGINA:
1. De conformidad con el numeral 4 del artículo 56 del Decreto 1742 de 2020 y el artículo 7 de la Resolución DIAN 91 de 2021.
2. De conformidad con el numeral 1 del articulo 56 del Decreto 1742 de 2020 y el articulo 7-1 de la Resolución DIAN 91 de 2021.
3. Cfr. Numeral 4 del Concepto No. 004532 (int 428) de 2026.
4. Concepto No. 005826 de 2015.
Puedes encontrar más información sobre: ¿Las valorizaciones contables aumentan el impuesto al patrimonio de las empresas? en dian.gov.co
Además del tema relacionado con: ¿Las valorizaciones contables aumentan el impuesto al patrimonio de las empresas?, quizás te interese leer: ¿Las propiedades horizontales deben pagar impuesto al patrimonio? Concepto DIAN No. 014735 de 2026