
RESUMEN: ¿Desde cuándo se cuentan los dos años para reducir la sanción por corrección? Cuando un contribuyente corrige una declaración y aumenta el impuesto a cargo o reduce el saldo a favor, puede surgir la sanción prevista en el artículo 644 del Estatuto Tributario. Para determinar si tiene derecho a una reducción por no reincidir en la misma conducta, es clave establecer cuándo se entiende cometida la infracción. La DIAN precisó cuál es la fecha que debe tomarse como punto de partida.
La posibilidad de reducir una sanción tributaria no depende de cuándo venció el plazo para declarar ni de la fecha en que se presentó la declaración inicial. En el caso de la sanción por corrección, el momento determinante es aquel en que el contribuyente presenta la declaración que modifica la liquidación y aumenta el impuesto a cargo o disminuye el saldo a favor.
Esta precisión permite establecer si, durante los dos años anteriores, se incurrió nuevamente en la misma conducta sancionable y si se cumple el requisito temporal previsto en el artículo 640 del Estatuto Tributario. Por eso, conocer la fecha correcta resulta esencial antes de aplicar el beneficio.
Los dos años para acceder a la reducción de la sanción por corrección se cuentan hacia atrás desde la fecha en que el contribuyente presenta la declaración de corrección que aumenta el impuesto a cargo o disminuye el saldo a favor. Esa es la fecha en que se entiende cometida y perfeccionada la conducta sancionable.
¿Cuál es la fecha que determina la reducción de la sanción por corrección?
La fecha determinante es el día en que el contribuyente presenta la declaración de corrección que incrementa el impuesto a cargo o disminuye el saldo a favor inicialmente declarado.
La interpretación se fundamenta en que la conducta sancionable contemplada en el artículo 644 del Estatuto Tributario se materializa cuando se presenta esa declaración modificatoria. Es decir, la infracción no existe por el simple hecho de haber presentado una declaración inicial, sino cuando posteriormente se realiza una corrección que cumple las condiciones previstas en la norma.
Por tanto, el momento de presentación de la declaración de corrección constituye el punto de referencia para establecer si se cumple el requisito temporal de no reincidencia contemplado en el artículo 640 del Estatuto Tributario.
¿Cómo se cuentan los dos años para acceder a la reducción?
El numeral 1 del artículo 640 del Estatuto Tributario establece que, para acceder a la reducción de la sanción bajo este supuesto, el contribuyente no debe haber cometido la misma conducta sancionable durante los dos años anteriores a la fecha de comisión de la nueva infracción.
En consecuencia, el análisis debe realizarse tomando como referencia la fecha de presentación de la declaración de corrección que origina la sanción.
Para aplicar este criterio, es necesario:
- Identificar la fecha en que se presentó la declaración de corrección.
- Establecer si esa corrección incrementó el impuesto a cargo o disminuyó el saldo a favor.
- Contabilizar retroactivamente los dos años anteriores a esa fecha.
- Verificar si durante ese período el contribuyente cometió la misma conducta sancionable.
La revisión no debe hacerse tomando como referencia el período gravable al que corresponde la declaración, sino el momento en que se configuró efectivamente la conducta sancionable.
¿Por qué no se toma como referencia el vencimiento para declarar?
La fecha de vencimiento de la obligación tributaria y la presentación de la declaración inicial no determinan cuándo se configura la sanción por corrección.
La razón es que, en esos momentos, todavía no existe la modificación de la declaración que da origen a la conducta sancionable prevista en el artículo 644 del Estatuto Tributario.
La DIAN diferencia expresamente tres momentos:
- Vencimiento del plazo para declarar: corresponde al momento en que puede configurarse una infracción por extemporaneidad si el obligado no presentó oportunamente su declaración.
- Presentación de la declaración inicial: constituye el cumplimiento de la obligación de declarar, pero no configura por sí misma la sanción por corrección.
- Presentación de la declaración de corrección: es el momento en que se configura la conducta sancionable cuando la modificación incrementa el impuesto a cargo o disminuye el saldo a favor.
Esta distinción es importante porque la extemporaneidad y la sanción por corrección son infracciones autónomas, con supuestos de hecho y momentos de consumación diferentes.
¿Qué relación tiene esta interpretación con los principios del régimen sancionatorio tributario?
El artículo 640 del Estatuto Tributario contempla los principios de lesividad, proporcionalidad, gradualidad y favorabilidad dentro del régimen sancionatorio tributario.
La finalidad de estos principios, según la fundamentación expuesta por la DIAN, es que la imposición de sanciones atienda a la gravedad de las conductas y que existan mecanismos que favorezcan la corrección voluntaria de los errores tributarios.
En este contexto, la posibilidad de acceder a reducciones sancionatorias también busca incentivar el cumplimiento de las obligaciones y favorecer a los contribuyentes que no reinciden en una misma conducta sancionable.
Por eso, la verificación de los dos años debe efectuarse sobre la fecha en que efectivamente se configura la infracción, y no sobre actuaciones anteriores que todavía no constituyen el supuesto sancionable.
¿Qué deben revisar los contribuyentes antes de aplicar la reducción?
Los contribuyentes que pretendan acceder a la reducción de la sanción por corrección deben identificar con precisión la fecha de presentación de la declaración modificatoria que originó la sanción.
A partir de ese momento deben verificar si, durante los dos años anteriores, incurrieron en la misma conducta sancionable.
Esta revisión requiere distinguir entre las declaraciones iniciales, las correcciones posteriores y las eventuales infracciones por presentación extemporánea. Confundir estos acontecimientos puede conducir a utilizar una fecha de referencia equivocada para determinar el cumplimiento del requisito previsto en el artículo 640.
Es importante tener presente que la interpretación analizada precisa el criterio temporal de no reincidencia, pero no sustituye la verificación de los demás requisitos legales aplicables a la reducción de sanciones.
La precisión sobre el momento en que se configura la sanción por corrección tiene una consecuencia práctica para los contribuyentes: permite determinar correctamente desde cuándo debe revisarse el historial de conductas sancionables para establecer si pueden acceder a una reducción.
La fecha de presentación de la declaración de corrección, y no el vencimiento para declarar ni la declaración inicial, es el punto de referencia. Identificarla correctamente resulta fundamental para aplicar el régimen de gradualidad y favorabilidad tributaria sin confundir infracciones que tienen presupuestos diferentes.
Ver a continuación concepto DIAN sobre: ¿Desde cuándo se cuentan los dos años para reducir la sanción por corrección?
CONCEPTO DIAN 15658 int 1571 DE 2026
(septiembre 7)
Unidad Informática de Doctrina
Área del Derecho Tributario
Banco de Datos Procedimiento Tributario
Problema Jurídico ¿Cuál es el momento en que debe entenderse cometida la conducta sancionadle prevista en el artículo 644 del Estatuto Tributario, con el fin de establecer desde qué fecha debe contabilizarse el término de los dos (2) años previsto en el literal a del numeral 1 del artículo 640 del mismo estatuto para efectos de acceder a la reducción de la sanción?
Tesis Jurídica Tratándose de la sanción por corrección prevista en el artículo 644 del Estatuto Tributario, la conducta sancionable se entiende cometida, consumada y perfeccionada en el momento en que el contribuyente presenta la declaración de corrección que incrementa el impuesto a cargo o disminuye el saldo a favor. En consecuencia, para efectos de la aplicación del numeral 1 del artículo 640 del Estatuto Tributario, el término de los dos (2) años debe contabilizarse tomando como fecha de referencia el día de la presentación de dicha declaración de corrección.
Descriptores Sanción por corrección de la declaración tributaria
Fuentes Formales Artículo 640, 644 Estatuto Tributario
Extracto:
1. Esta Subdirección está facultada para resolver las consultas escritas, presentadas de manera general, sobre la interpretación y aplicación de las normas tributarias, aduaneras y de fiscalización cambiaría, en lo de competencia de la DIAN[1]. En este sentido, la doctrina emitida será de carácter general, no se referirá a asuntos particulares y se someterá a lo consagrado en el artículo 131 de la Ley 2010 de 2019[2].
PROBLEMA JURÍDICO
2. ¿Cuál es el momento en que debe entenderse cometida la conducta sancionable prevista en el artículo 644 del Estatuto Tributario, con el fin de establecer desde qué fecha debe contabilizarse el término de los dos (2) años previsto en el literal a del numeral 1 del artículo 640 del mismo estatuto para efectos de acceder a la reducción de la sanción?
TESIS JURÍDICA
3. Tratándose de la sanción por corrección prevista en el artículo 644 del Estatuto Tributario, la conducta sancionable se entiende cometida, consumada y perfeccionada en el momento en que el contribuyente presenta la declaración de corrección que incrementa el impuesto a cargo o disminuye el saldo a favor. En consecuencia, para efectos de la aplicación del numeral 1 del artículo 640 del Estatuto Tributario, el término de los dos (2) años debe contabilizarse tomando como fecha de referencia el día de la presentación de dicha declaración de corrección.
FUNDAMENTACIÓN
4. El artículo 640 del Estatuto Tributario, modificado por la Ley 1819 de 2016, consagra la aplicación de los principios de lesividad, proporcionalidad, gradualidad y favorabilidad en el regimen sancionatorio. La Corte Constitucional[3], ha señalado la importancia de los principios de proporcionalidad y favorabilidad en el régimen sancionatorio tributario. Estos principios se reflejan en el artículo 640 del Estatuto Tributario, donde se busca no solo sancionar al infractor sino también incentivar la corrección voluntaria de las conductas que generan sanciones. Asimismo, ha reforzado el principio de proporcionalidad, argumentando que las sanciones deben ser adecuadas al daño causado por la infracción y ajustadas a la gravedad de esta. Esto justifica la existencia de reducciones sancionatorias para aquellos que corrigen sus errores[4].
5. Dentro de dichos presupuestos, el numeral 1 del artículo 640 ibidem dispone que, para acceder a la reducción de la sanción, el contribuyente no debe haber cometido la misma conducta sancionable dentro de los dos (2) años anteriores a la fecha de comisión de la nueva conducta.
6. La disposición no toma como referencia la fecha del período gravable, el vencimiento del plazo para declarar ni la presentación de la declaración inicial. El legislador optó expresamente por utilizar como criterio temporal la fecha de comisión de la conducta sancionable, razón por la cual resulta indispensable identificar, en cada tipo sancionatorio, cuál es el supuesto de hecho que configura la infracción administrativa y el momento en que esta se entiende consumada.
7. Tratándose de la sanción por corrección prevista en el artículo 644 del Estatuto Tributario, la conducta sancionable consiste en la presentación de una declaración de corrección que incremente el impuesto a cargo o disminuya el saldo a favor inicialmente declarado, dando lugar a la liquidación de la correspondiente sanción.
8. En consecuencia, la conducta sancionable[5] no se configura con el vencimiento del plazo para presentar la declaración ni con la presentación de la declaración inicial, puesto que en ese momento aún no existe modificación alguna de la declaración previamente presentada ni, por ende, el supuesto de hecho previsto en el artículo 644 del Estatuto Tributario.
9. Debe distinguirse esta infracción de la conducta sancionable correspondiente a la extemporaneidad en la presentación de las declaraciones tributarias.[6]
10. Mientras la extemporaneidad se configura en el momento mismo en que vence el plazo legal para declarar sin que el obligado haya cumplido oportunamente con dicho deber formal, la sanción por corrección presupone necesariamente la existencia de una declaración previamente presentada y solo surge cuando el contribuyente decide modificarla mediante la presentación de una declaración de corrección que da lugar a la sanción prevista en el artículo 644 del Estatuto Tributario.
11. Se trata, por tanto, de infracciones autónomas, con supuestos de hecho distintos y momentos de consumación igualmente diferentes.
12. Esta interpretación resulta acorde con la finalidad perseguida por el artículo 640 del Estatuto Tributario. El beneficio allí previsto pretende incentivar el cumplimiento voluntario de las obligaciones tributarias y favorecer a quienes no reinciden en una misma conducta sancionable. En consecuencia, el análisis de verificación debe efectuarse respecto del momento en que efectivamente se configura la conducta objeto de sanción y no respecto de actuaciones anteriores que, por sí mismas, no constituyen el supuesto de hecho previsto en la norma sancionatoria correspondiente.
13. En este contexto, la infracción administrativa prevista en el artículo 644 del Estatuto Tributario únicamente se configura cuando el contribuyente presenta válidamente la declaración de corrección que da lugar a la liquidación de la sanción correspondiente. Es en ese momento cuando la conducta sancionable se perfecciona y se exterioriza jurídicamente, pues solo entonces concurren los elementos previstos por el legislador para la imposición de la sanción por corrección.
14. En consecuencia, para efectos de la aplicación del numeral 1 del artículo 640 del Estatuto Tributario, el término de los dos (2) años debe contabilizarse de manera retroactiva tomando como fecha de referencia el día de la presentación de la declaración de corrección, por ser ese el momento en el cual se configura la conducta sancionable prevista en el artículo 644 del Estatuto Tributario.
15. En los anteriores términos se resuelve su petición y se recuerda que la normativa, jurisprudencia y doctrina en materia tributaria, aduanera y de fiscalización cambiaría, en lo de competencia de esta Entidad, puede consultarse en el normograma DIAN: https://normograma.dian.gov.co/dian/.
NOTAS DE PIE DE PÁGINA:
1. De conformidad con el numeral 4 del artículo 56 del Decreto 1742 de 2020 y el artículo 7 de la Resolución DIAN 91 de 2021.
2. De conformidad con el numeral 1 del artículo 56 del Decreto 1742 de 2020 y el articulo 7-1 de la Resolución DIAN 91 de 2021.
«De ahí que este Despacho comprenda que la conducta sancionable no sea nada diferente a la conducta plasmada en cada uno de los tipos sancionatorios en muchos casos, para lo cual debe de tenerse en cuenta el verbo rector plasmado en las diferentes normas, lo cual arroja como resultado lo siguiente:
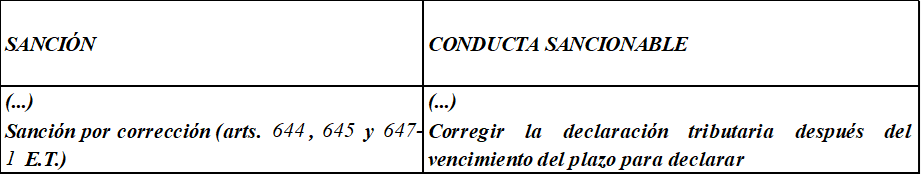
6. De conformidad con lo indicado en el Concepto 007818 de 2026
Puedes encontrar más información sobre: ¿Desde cuándo se cuentan los dos años para reducir la sanción por corrección? en dian.gov.co
Además del tema relacionado con: ¿Desde cuándo se cuentan los dos años para reducir la sanción por corrección?, quizás te interese leer: Las autorretenciones también podrán corregirse sin límite de tiempo ni sanción – Concepto DIAN No. 2322 de 2026