
RESUMEN: ¿Qué drones están sujetos a restricciones de importación? Una empresa que importa drones, componentes o equipos tecnológicos para operaciones aéreas necesita saber si su mercancía está sometida a restricciones aduaneras antes de iniciar el proceso de importación. La clasificación arancelaria es determinante para establecerlo. La DIAN aclaró que las medidas sobre lugares de arribo y declaración anticipada no se aplican a cualquier equipo que pueda volar sin tripulación, sino a las mercancías comprendidas en las partidas arancelarias expresamente señaladas en la regulación.
La importación de drones puede generar dudas cuando se trata de establecer qué mercancías deben cumplir las restricciones aduaneras previstas para las aeronaves no tripuladas. El problema surge especialmente cuando se comercializan equipos con diferentes diseños, características técnicas y finalidades, pues no todos necesariamente tienen la misma clasificación arancelaria.
Esta distinción es importante para importadores, empresas de tecnología y operadores comerciales que necesitan determinar las condiciones aplicables a sus mercancías. La DIAN aclaró que el alcance de las restricciones no depende únicamente de que un equipo pueda operar sin piloto a bordo. Para establecer si está sujeto a las medidas, es necesario examinar su clasificación dentro del Arancel de Aduanas colombiano.
Las restricciones de importación previstas para drones se aplican a las mercancías clasificadas en la partida arancelaria 88.06 y a determinadas partes de la partida 88.07, cuando estén destinadas a esas aeronaves. Por tanto, no todos los equipos aéreos no tripulados quedan sometidos automáticamente a las mismas condiciones aduaneras.
¿Las restricciones de importación se aplican a todos los equipos que vuelan sin piloto?
No. La DIAN precisó que las restricciones establecidas para las aeronaves no tripuladas tienen un alcance delimitado por las partidas arancelarias señaladas en la regulación.
La aclaración surgió de una consulta sobre la interpretación de la Resolución 242 de 2025. La peticionaria quería establecer si las restricciones estaban dirigidas exclusivamente a las mercancías identificadas en las partidas arancelarias expresamente señaladas o si debían extenderse a cualquier equipo que utilizara una plataforma aérea sin piloto a bordo, sin importar su diseño, finalidad, uso específico o clasificación arancelaria.
La diferencia no es menor. Una interpretación basada exclusivamente en las características físicas o en la capacidad de vuelo de un equipo podría llevar a considerar que cualquier dispositivo aéreo no tripulado está sujeto a las mismas exigencias.
Sin embargo, la respuesta de la entidad fue precisa: el alcance de las medidas debe establecerse a partir de las subpartidas y partidas arancelarias contempladas en la regulación, y no mediante una interpretación general de la expresión aeronaves no tripuladas o drones.
Esto significa que la identificación comercial de un equipo como dron no es suficiente, por sí sola, para determinar si está sometido a las restricciones.
¿Qué partidas arancelarias están comprendidas en las restricciones?
La precisión de la DIAN identifica dos partidas del Arancel de Aduanas colombiano que deben tenerse en cuenta para establecer el alcance de las medidas:
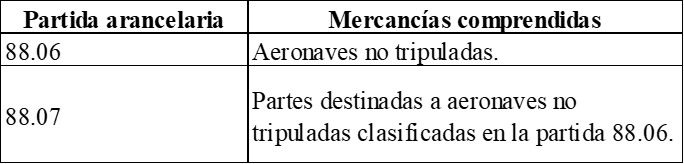
La distinción es especialmente importante para quienes importan componentes y repuestos. No todas las mercancías clasificadas en la partida 88.07 quedan automáticamente sometidas a las restricciones.
La entidad puntualizó que, respecto de esta partida, la medida se aplica únicamente a las partes destinadas a aeronaves no tripuladas comprendidas en la partida 88.06.
Por consiguiente, tanto para los equipos completos como para sus componentes, es necesario establecer correctamente la clasificación arancelaria y, cuando se trate de partes, verificar su destino.
¿Qué importancia tiene la clasificación arancelaria para determinar si un dron tiene restricciones?
La clasificación arancelaria es el elemento que permite establecer si una mercancía se encuentra dentro del ámbito de aplicación de las medidas aduaneras.
En su respuesta, la DIAN señaló que el análisis de las partidas 88.06 y 88.07 debe realizarse conforme a las Reglas Generales para la Interpretación del Sistema Armonizado y al Arancel de Aduanas colombiano.
Esto implica que no basta con revisar la denominación comercial del producto, su publicidad o la manera como el fabricante lo identifica. Es necesario examinar las características de la mercancía y aplicar los criterios de clasificación correspondientes.
Por ejemplo, una empresa que importa equipos tecnológicos para actividades de vigilancia, fotografía, inspección o labores industriales no puede concluir que todos están sujetos a las restricciones únicamente porque funcionan sin un piloto a bordo.
Debe establecer primero si los equipos corresponden a la partida 88.06. Si importa partes o componentes, también tendrá que determinar si se clasifican en la partida 88.07 y si están destinados a las aeronaves no tripuladas comprendidas en la primera partida.
La finalidad es evitar que las restricciones se extiendan a mercancías que no están incluidas en el ámbito definido por la regulación.
¿Por qué también deben revisarse los considerandos de la regulación aduanera?
La DIAN explicó que, para interpretar el alcance de un acto administrativo de carácter general, no debe examinarse únicamente su parte resolutiva. También es necesario considerar su motivación, es decir, las razones que llevaron a la autoridad a expedirlo.
En este caso, la entidad señaló que los considerandos 11, 12, 13 y 14 de la regulación permiten confirmar que la intención del regulador fue delimitar las restricciones a las partidas arancelarias expresamente señaladas.
La motivación cumple así una función interpretativa: permite comprender el propósito y el alcance de la disposición, sin que esto signifique que puedan crearse nuevas obligaciones, restricciones o requisitos que no estén establecidos en su parte resolutiva.
La entidad también explicó que esta interpretación es coherente con la técnica de producción normativa y con el criterio jurisprudencial del Consejo de Estado citado en su respuesta.
Por tanto, los considerandos constituyen un elemento relevante para comprender la aplicación de las medidas, pero no pueden utilizarse para ampliar arbitrariamente su alcance.
¿Qué deben revisar las empresas antes de importar drones o sus componentes?
La aclaración tiene una consecuencia práctica para los importadores: antes de organizar una operación de comercio exterior, es necesario verificar si la mercancía está comprendida en las partidas arancelarias sujetas a las restricciones.
Para ello, conviene revisar tres aspectos fundamentales:
Primero, la clasificación del equipo. Es necesario establecer si la mercancía corresponde a una aeronave no tripulada de la partida 88.06, aplicando las reglas de interpretación del Sistema Armonizado y el Arancel de Aduanas colombiano.
Segundo, la clasificación de los componentes. Cuando se importen partes, debe verificarse si corresponden a la partida 88.07 y si están destinadas a aeronaves no tripuladas clasificadas en la partida 88.06. La sola clasificación como parte no determina automáticamente la aplicación de las restricciones.
Tercero, las condiciones aduaneras aplicables. Una vez identificada la clasificación, debe establecerse si la mercancía está comprendida en las medidas sobre lugar de arribo y declaración anticipada.
Esta revisión permite determinar el tratamiento aduanero que corresponde a cada operación, sin extender las restricciones a mercancías que no están incluidas en su ámbito de aplicación.
La aclaración resulta relevante porque evita que las restricciones aduaneras para drones se interpreten de manera generalizada. Para las empresas importadoras, la diferencia está en identificar correctamente la mercancía y aplicar las reglas de clasificación arancelaria, especialmente cuando se trata de componentes cuyo destino debe verificarse. La capacidad de volar sin tripulación no es, por sí sola, el criterio que determina la aplicación de estas medidas. Lo determinante es que la mercancía esté comprendida en las partidas arancelarias señaladas y cumpla las condiciones establecidas para su aplicación.
Ver a continuación concepto DIAN sobre: ¿Qué drones están sujetos a restricciones de importación?
CONCEPTO DIAN 14910 int 1437
(agosto 24 de 2026)
Unidad Informática de Doctrina
Área del Derecho Aduanero
Banco de Datos Aduanas
Descriptores Importación Drones.
Restricciones de Ingreso y Declaración Anticipada
Partidas Arancelarias Asociadas
Fuentes Formales Resolución 242 de 2025.
Extracto:
1. Esta Subdirección está facultada para absolver las consultas escritas, presentadas de manera general, sobre la interpretación y aplicación de las normas tributarias, aduaneras y de fiscalización cambiada, en lo de competencia de la DIAN[1]. En este sentido, la doctrina emitida será de carácter general, no se referirá a asuntos particulares y se someterá a lo consagrado en el artículo 131 de la Ley 2010 de 2019[2].
2. Solicita la peticionaria aclaración sobre el ámbito de aplicación de la Resolución 242 de 2025 en el sentido de especificar si las restricciones en ella impuestas están dirigidas a las partidas arancelarias expresamente señaladas, o si ha de interpretarse la expresión «Aeronaves no tripuladas», o la expresión «aeronaves no tripuladas (UAS/drones)», indistintamente de cualquier equipo que utilice una plataforma aérea sin piloto a bordo, cualquiera sea su diseño, finalidad, uso específico o clasificación arancelaria, para efectos de interpretar dicho ámbito de aplicación.
3. Al respecto, más allá de que la parte resolutiva de la Resolución 242 de 2025 de la DIAN es suficientemente clara al respecto, su parte motiva, en específico los considerandos 11, 12, 13 y 14, confirman la intención del Regulador en puntualizar que las restricciones impuestas están referidas a las subpartidas en ella señaladas, las cuales, como bien lo pone de presente la peticionaria, deberán interpretarse conforme a las Reglas Generales para la Interpretación del Sistema Armonizado y al Arancel de Aduanas colombiano.
4. Es importante recordar que, en tratándose de la técnica para la producción normativa a propósito de la expedición de actos administrativos de carácter general reglamentarios, aplicable a las entidades de orden publico nacional[3], como la DIAN, quien la ha recogido a través de su Resolución 007 de 2025 (parágrafo 3, numeral 7, articulo 1), la evolución jurídica de los Decretos 1345 de 2010, 1609 y 1801 de 2015, y 385 de 2026, en cuanto a la utilidad/necesidad hermenéutica de los CONSIDERANDOS (motivación), ha mantenido la premisa según la cual: «…la parte motiva es de suma importancia para comprender el proyecto, legitimarlo y fundarlo adecuadamente para facilitar su aplicación y divulgación. Además, constituye una herramienta de singular importancia en la interpretación de la norma[4]…»; y en la misma línea ha señalado que: «…de todos modos, siguen siendo la motivación del acto administrativo una ayuda interpretativa fundamental para establecer los alcances y legitimidad de la norma[5]«.
5. La importancia de integrar los considerandos (parte motiva) de los actos administrativos de carácter general reglamentarios en el análisis hermenéutico de su aplicación y/o alcance, sin que por tal se comprometa la creación de nuevas obligaciones/restricciones/requisitos no establecidos por la parte resolutiva, ha sido decantada en la jurisprudencia del Consejo de Estado, en sentencias, tales como, la del 13 de diciembre de 2017, expediente 25000-23-37-000-2015-00047-01 (22658)[6].
6. De acuerdo con lo desarrollado se concluye que las restricciones sobre lugar de arribo y declaración anticipada de la Resolución 242 de 2025, están dirigidas, exclusivamente, a las mercancías clasificadas en la partida arancelaría 88.06, así como a sus partes clasificables en la partida 88.07 del Arancel de Aduanas, frente a la cual la restricción aplicará únicamente a aquellas destinadas a aeronaves no tripuladas de la partida 88.06. El análisis de tales partidas deberá desarrollarse conforme a las Reglas Generales para la Interpretación del Sistema Armonizado y al Arancel de Aduanas colombiano.
7. En los anteriores términos se absuelve su petición y se recuerda que la normativa, jurisprudencia y doctrina en materia tributaría, aduanera y de fiscalización cambiaría, en lo de competencia de esta Entidad, puede consultarse en el normograma DIAN: https://normograma.dian.gov.co/dian/
NOTAS DE PIE DE PÁGINA:
1. De conformidad con el numeral 4 del artículo 56 del Decreto 1742 de 2020 y el artículo 7 de la Resolución DIAN 91 de 2021.
2. De conformidad con el numeral 1 del artículo 56 del Decreto 1742 de 2020 y el articulo 7-1 de la Resolución DIAN 91 de 2021.
3. Decreto 1609 de 2015 Articulo 2.1.2.1.3. Ambito de aplicación. El presente título se aplica a los ministerios y departamentos administrativos que en razón sus funciones deben preparar proyectos de decretos y resoluciones para la firma del Presidente de la República.
A las demás entidades de la Rama Ejecutiva del Poder Público en el orden nacional y a las entidades territoriales en relación con los decretos y resoluciones de carácter general de los Alcaldes y Gobernadores, el presente título les será aplicable en los términos del artículo 2.1.2.1.21. del presente Decreto.
4. Decreto 1345 de 2010, artículo 1.4.2.
(…)
Ahora, en virtud a que los considerandos han de constituir una verdadera motivación, deberán evitarse las siguientes prácticas:
(…)
En conclusión, la parte motiva es de suma importancia para comprender el proyecto, legitimarlo y fundarlo adecuadamente para facilitar su aplicación y divulgación. Además, constituye una herramienta de singular importancia en la interpretación de la norma.
5. Decreto 1609 de 2015, Artículo 1.4.3.
(…)
Por demás, el hecho de que los considerandos de cada decreto reglamentario no se transcriban en el decreto único correspondiente no quiere decir que no puedan ser consultados de manera individual, en el texto de cada decreto. De todos modos, siguen siendo la motivación del acto administrativo y una ayuda interpretativa fundamental para establecer los alcances y legitimidad de la norma.
6. «(…) La motivación del acto, contenida dentro de lo que usualmente se denomina «los considerandos» del acto, es una declaratoria de cuáles son las circunstancias de hecho y de derecho que han llevado a la emanación, o sea los motivos o presupuestos del acto; constituye por lo tanto la fundamentación fáetica y jurídica con que la administración entiende sostener la legitimidad y oportunidad de la decisión tomada y es el punto de partida para el juzgamiento de esa legitimidad. De la motivación sólo puede prescindirse en los actos tácitos, pues allí no hay siquiera una manifestación de voluntad; salvo en ese caso, ella es tan necesaria en los actos escritos como en los actos verbales.
Por tratarse de una enunciación de los hechos que la administración ha tenido en cuenta, constituye frente a ella un «medio de prueba en verdad de primer orden», sirviendo además para la interpretación del acto (…).
En este orden de ideas, según los antecedentes jurisprudenciales, la motivación de los actos administrativos tiene fundamento en el principio de publicidad establecido por el artículo 209 de la Constitución Política, como uno de los principios que orientan la función administrativa. Particularmente, la motivación es aquella en la que se plasman las razones de hecho y de derecho que dan lugar a la decisión que se expide.
A partir de lo anterior, puede afirmarse que los actos administrativos deben estar motivados expresando las disposiciones normativas y las razones de hecho que dieron lugar a la decisión que se adopta. Al respecto, no puede olvidarse que todo acto administrativo tiene un móvil o motivo determinante para su expedición, esto es, ha estado precedido de unas circunstancias de hecho o de derecho que deben incluirse dentro de su texto. Así, la motivación se convierte en un elemento fundamental para determinar las causas que impulsaron a la administración a manifestar su voluntad.
Puedes encontrar más información sobre: ¿Qué drones están sujetos a restricciones de importación? en dian.gov.co
Además del tema relacionado con: ¿Qué drones están sujetos a restricciones de importación?, quizás te interese leer:¿Se pueden aprehender mercancías por no cumplir requisitos de importación? – Concepto DIAN No. 20036 de 2025