
RESUMEN: ¿Se pueden compensar pérdidas fiscales y acceder al beneficio de auditoría? Una empresa que compensa pérdidas fiscales de años anteriores al presentar su declaración de renta puede tener dudas sobre el tiempo durante el cual la DIAN podrá revisar esa liquidación. La existencia de una pérdida compensada no impide acceder al beneficio de auditoría, siempre que se cumplan las condiciones legales. La autoridad tributaria precisó que ambos mecanismos pueden aplicarse sin que exista una contradicción entre sus respectivos términos de firmeza.
Las empresas que compensan pérdidas fiscales de periodos gravables anteriores pueden acceder al beneficio de auditoría en sus declaraciones del impuesto sobre la renta. Esta posibilidad es importante porque permite que una declaración alcance su firmeza en un plazo especial, inferior al término ordinario previsto para las declaraciones en las que se determinan o compensan pérdidas fiscales.
La discusión surge porque el Estatuto Tributario contempla un término de firmeza de cinco años para estas últimas declaraciones, mientras que el beneficio de auditoría establece plazos más cortos cuando se cumplen determinados requisitos. La DIAN aclaró que las dos disposiciones tienen ámbitos de aplicación propios y que la compensación de pérdidas no constituye, por sí sola, una causal de exclusión del beneficio.
Una declaración de renta en la que se compensen pérdidas fiscales de periodos anteriores puede acogerse al beneficio de auditoría, siempre que cumpla todos los requisitos del artículo 689-3 del Estatuto Tributario. El beneficio puede reducir el término de firmeza a seis o doce meses, según el incremento del impuesto neto de renta y las demás condiciones legales.
¿La compensación de pérdidas fiscales impide acceder al beneficio de auditoría?
No. La compensación de pérdidas fiscales de años anteriores no excluye automáticamente una declaración de renta del beneficio de auditoría.
La interpretación de la DIAN parte de que el artículo 689-3 del Estatuto Tributario no establece una prohibición para las declaraciones en las que se compensen pérdidas fiscales. Por tanto, si el contribuyente cumple la totalidad de las condiciones exigidas, puede acceder al término especial de firmeza.
Esta precisión tiene consecuencias para las empresas que utilizan pérdidas fiscales acumuladas para disminuir la renta líquida gravable de periodos posteriores. La compensación de esos valores no significa que deban renunciar al beneficio de auditoría ni que necesariamente deban esperar cinco años para que su declaración quede en firme.
La procedencia del beneficio, sin embargo, no es automática: depende del cumplimiento integral de los requisitos legales.
¿Cuáles son los requisitos para acceder al beneficio de auditoría?
El artículo 689-3 del Estatuto Tributario contempla el beneficio para las declaraciones del impuesto sobre la renta correspondientes a los años gravables 2022, 2023, 2024, 2025 y 2026.
De acuerdo con la explicación de la DIAN, para acceder a este mecanismo se deben considerar, entre otras, las siguientes condiciones:
- Presentación oportuna: la declaración debe presentarse dentro de los plazos establecidos por el Gobierno nacional.
- Pago oportuno: el pago correspondiente debe efectuarse dentro de los plazos fijados.
- Incremento del impuesto neto de renta: debe acreditarse el aumento porcentual exigido frente al año gravable anterior.
- Ausencia de actuaciones administrativas dentro del término especial: no debe haberse notificado emplazamiento para corregir, requerimiento especial, emplazamiento especial o liquidación provisional dentro del periodo correspondiente.
- Cumplimiento de las demás condiciones y limitaciones legales: deben verificarse integralmente las disposiciones del artículo 689-3.
El incremento del impuesto neto de renta determina cuál será el término especial de firmeza:
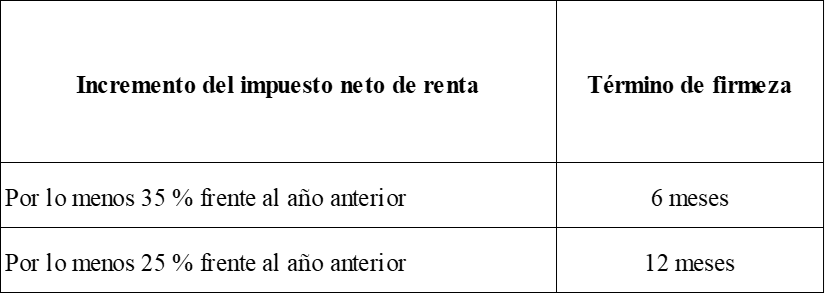
Estos porcentajes deben analizarse junto con los demás requisitos legales. No basta con registrar un incremento del impuesto para obtener automáticamente el beneficio.
¿Por qué existe un término de firmeza de cinco años para las declaraciones con pérdidas fiscales?
El artículo 147 del Estatuto Tributario establece una regla especial para las declaraciones del impuesto sobre la renta en las que se determinen o compensen pérdidas fiscales.
Esta disposición, modificada por el artículo 117 de la Ley 2010 de 2019, contempla un término de firmeza de cinco años para las declaraciones de los contribuyentes que determinen o compensen pérdidas fiscales, así como para quienes estén sujetos al régimen de precios de transferencia.
La finalidad de esta regla es permitir que la administración tributaria revise la procedencia de las pérdidas fiscales y su utilización, dentro del término legal correspondiente.
Sin embargo, la existencia de este plazo no significa que todas las declaraciones que compensen pérdidas deban permanecer necesariamente abiertas durante cinco años. Cuando una declaración cumple los requisitos del beneficio de auditoría, puede operar el término especial previsto para ese mecanismo.
¿Cómo se relacionan los cinco años de firmeza con el beneficio de auditoría?
La diferencia entre los dos términos fue analizada por el Consejo de Estado en una sentencia del 21 de febrero de 2019.
En esa decisión, la Sección Cuarta explicó que no existe una contradicción entre las disposiciones que regulan la firmeza de las declaraciones con pérdidas fiscales y las que establecen el beneficio de auditoría.
El razonamiento distingue dos situaciones:
Primera situación: declaraciones que compensan pérdidas fiscales y cumplen los requisitos del beneficio de auditoría.
En este caso, puede aplicarse el término especial de firmeza, siempre que se acrediten todas las condiciones exigidas por la disposición correspondiente.
Segunda situación: declaraciones que compensan pérdidas fiscales, pero no cumplen los requisitos del beneficio.
En este escenario, se aplica el término de firmeza de cinco años contemplado en el artículo 147 del Estatuto Tributario.
Por consiguiente, las dos disposiciones tienen ámbitos de aplicación autónomos. Una regula el término de firmeza de las declaraciones con pérdidas fiscales y la otra establece un plazo especial para aquellas que reúnen las condiciones del beneficio de auditoría.
La DIAN trasladó este razonamiento al mecanismo actualmente regulado por el artículo 689-3 del Estatuto Tributario, al considerar que la interpretación jurídica sigue siendo compatible con su aplicación.
¿La DIAN puede revisar una pérdida fiscal después de que la declaración quede en firme por beneficio de auditoría?
Sí. Este es uno de los aspectos más importantes de la precisión doctrinal.
Que una declaración en la que se compensó una pérdida fiscal alcance la firmeza mediante el beneficio de auditoría no significa que la pérdida que se originó en un periodo anterior quede automáticamente validada o fuera del alcance de las facultades de fiscalización.
La administración tributaria conserva la facultad de revisar la procedencia de la pérdida fiscal dentro del término de firmeza de la declaración en la que se originó, que es de cinco años, de acuerdo con el artículo 147 del Estatuto Tributario y la modificación introducida por la Ley 2010 de 2019.
Esto significa que deben diferenciarse dos aspectos:
- La declaración en la que se compensó la pérdida: puede beneficiarse del término especial de firmeza si cumple los requisitos legales.
- La declaración en la que se originó la pérdida: puede ser objeto de fiscalización durante su propio término de firmeza de cinco años.
Si la DIAN determina que la pérdida fiscal inicialmente declarada era improcedente, puede cuestionar su compensación en los periodos posteriores.
Además, cuando la pérdida rechazada ya fue compensada, la administración puede incluir el valor utilizado indebidamente como renta líquida por recuperación de deducciones en la declaración del periodo en el que se determinó originalmente la pérdida, conforme al artículo 199 del Estatuto Tributario.
Por esta razón, el beneficio de auditoría no debe interpretarse como una validación definitiva de las pérdidas fiscales utilizadas por el contribuyente.
¿Qué deben revisar las empresas antes de aplicar pérdidas fiscales y acogerse al beneficio?
Las empresas que proyectan compensar pérdidas fiscales y acceder al beneficio de auditoría deben revisar tanto la declaración en la que utilizarán la pérdida como aquella en la que se originó.
La planeación tributaria debe considerar, por lo menos, tres aspectos:
- Verificar la procedencia de la pérdida fiscal: conservar los soportes y antecedentes que permitan demostrar que la pérdida fue correctamente determinada.
- Comprobar los requisitos del beneficio: revisar la presentación y el pago oportunos, el incremento del impuesto neto de renta y las demás condiciones del artículo 689-3.
- Controlar los términos de firmeza de ambas declaraciones: identificar el plazo especial de la declaración que compensa la pérdida y el término de cinco años de aquella en la que se originó.
Esta revisión permite evitar una interpretación equivocada del beneficio de auditoría y anticipar los riesgos derivados de una eventual fiscalización sobre pérdidas fiscales compensadas.
La posibilidad de acceder al beneficio de auditoría cuando se compensan pérdidas fiscales representa una precisión relevante para la planeación tributaria empresarial. La compensación no impide obtener un término especial de firmeza, pero tampoco elimina las facultades de fiscalización de la DIAN sobre el origen de la pérdida. Por eso, las empresas deben evaluar de manera independiente ambas declaraciones, verificar la procedencia de los valores compensados y comprobar el cumplimiento integral de los requisitos legales. La firmeza de una declaración no equivale a la aceptación definitiva de todas las pérdidas fiscales utilizadas.
Ver a continuación concepto DIAN sobre: ¿Se pueden compensar pérdidas fiscales y acceder al beneficio de auditoría?
CONCEPTO 15291 int 1522
(septiembre 1 de 2026)
Unidad Informática de Doctrina
Área del Derecho Tributario
Banco de Datos Impuesto sobre la Renta y Complementarios
Problema Jurídico ¿Una declaración del impuesto sobre la renta en la que se compensen pérdidas fiscales de un periodo gravable anterior puede ser objeto del beneficio de auditoría del artículo 689-3 del Estatuto Tributario (ET)?
Tesis Jurídica Si. Una declaración del impuesto sobre la renta en la que se compensen pérdidas fiscales de un periodo gravable anterior puede ser objeto del beneficio de auditoría, siempre y cuando se cumplan la totalidad de los requisitos establecidos en el artículo 689-3 del ET para su procedencia.
Extracto:
1. Esta Subdirección está facultada para resolver las consultas escritas, presentadas de manera general, sobre la interpretación y aplicación de las normas tributarias, aduaneras y de fiscalización cambiaría, en lo de competencia de la DIAN[1]. En este sentido, la doctrina emitida será de carácter general, no se referirá a asuntos particulares y se someterá a lo consagrado en el articulo 131 de la Ley 2010 de 2019[2].
PROBLEMA JURÍDICO:
2. ¿Una declaración del impuesto sobre la renta en la que se compensen pérdidas fiscales de un periodo gravable anterior puede ser objeto del beneficio de auditoría del artículo 689-3 del Estatuto Tributario (ET)?
TESIS JURÍDICA:
3. Si. Una declaración del impuesto sobre la renta en la que se compensen pérdidas fiscales de un periodo gravable anterior puede ser objeto del beneficio de auditoría, siempre y cuando se cumplan la totalidad de los requisitos establecidos en el artículo 689-3 del ET para su procedencia.
FUNDAMENTACIÓN:
4. El artículo 689-3 del ET dispone que las declaraciones del impuesto sobre la renta de las vigencias fiscales de los años 2022, 2023, 2024, 2025 y 2026 que hayan sido presentadas en forma oportuna y cuyo pago se haya efectuado en los plazos fijados por el gobierno nacional, estarán cobijadas por el beneficio de auditoría, esto es, quedarán en firme en los seis (6) o doce (12) meses siguientes a su presentación, dependiendo de si en dichas declaraciones se ha incrementado el impuesto neto de renta frente al año anterior en por lo menos un treinta y cinco (35%) o veinticinco por ciento (25%), respectivamente, siempre y cuando en dicho término no se haya notificado emplazamiento para corregir o requerimiento especial o emplazamiento especial o liquidación provisional[3].
5. Por su parte, el artículo 147 del ET dispone el término de firmeza de las declaraciones del impuesto sobre la renta en donde se determinen o compensen pérdidas fiscales. Dicho término fue modificado por el artículo 117 de la Ley 2010 de 2019, según el cual:
«El término de firmeza de los artículos 147 y 714 del Estatuto Tributario de la declaración del impuesto sobre la renta y complementarios de los contribuyentes que determinen o compensen pérdidas fiscales, o que estén sujetos al Régimen de Precios de Transferencia, será de cinco (5) años.»
6. Ahora bien, a través de la Sentencia con radicado interno No. 18912 de la Sección Cuarta del Consejo de Estado[4], proferida en el año 2019, se declaró la nulidad parcial de los conceptos expedidos por la DIAN[5] en donde se concluía que no es procedente la aplicación del beneficio de auditoría del artículo 689-1 del ET a las declaraciones del impuesto sobre la renta en las que se compensen pérdidas fiscales. A continuación, se transcriben algunos fragmentos de la sentencia aludida:
Por su parte, el artículo 147 del ET, luego de ser modificado por el artículo 24 de la Ley 788 de 2002, estableció en su inciso séptimo que el término de firmeza de las declaraciones de renta, en las que se determinaban o compensaban pérdidas fiscales, sería de cinco años contados a partir de la fecha de presentación de la respectiva declaración. Con lo cual, queda en claro la especialidad de la citada norma, pues la materia regulada en el artículo 147 se concretó en el término de firmeza de unas declaraciones específicas, esto es. aquellas que liquidaban o compensaban pérdidas fiscales en el impuesto sobre la renta de las personas jurídicas.
En cuanto al artículo 689-1 del ET, el legislador bajo la denominación de «beneficio de auditoría» dispuso un término de firmeza especial inferior al definido por los artículos 714 y 147 del ET, (…)
(…)
4- La Sala parte de precisar que, de conformidad con lo dispuesto en el artículo 689-1 del ET, el legislador no dispuso ninguna exclusión o limitación para la aplicación del beneficio de auditoría respecto de declaraciones del impuesto sobre la renta en las que se compensen pérdidas fiscales.
En consecuencia, es dable interpretar que una declaración de renta en la que se compense una pérdida fiscal puede ser objeto del beneficio de auditoría, en la medida que dicha declaración privada cumpla con los requisitos generales para acceder al mismo…
(…)
5- Por otra parte, se debe observar que no existe una contradicción o antinomia entre los artículos 147 y 689-1 del ET. Al respecto, se observa que mientras el artículo 147 del ET regula el término de firmeza para la generalidad de las declaraciones que compensan pérdidas fiscales, el artículo 689-1 ibidem, regula exclusivamente el término de firmeza de las declaraciones que, además de compensar pérdidas fiscales, cumplan con los requisitos que la hagan acreedora del beneficio de auditoría.
Significa lo anterior que las declaraciones que compensen pérdidas fiscales pero no cumplan con los requisitos para acceder al beneficio de auditoría, se someten al término de firmeza del artículo 147 del ET, lo cual evidencia que cada una de las señaladas disposiciones jurídicas, esto es, los artículos 147 y 689-1 del ET. tienen un ámbito de aplicación propio y autónomo. (…)» (énfasis propio)
7. En esta medida, el Consejo de Estado expuso que el término de firmeza del artículo 147 del ET está contemplado para las declaraciones en que se liquiden o compensen pérdidas fiscales, mientras que el beneficio de auditoría –analizando el contenido del artículo 689-1 vigente para la época– establece un término de firmeza menor en la medida en que se cumplan los requisitos señalados, tales como el incremento del impuesto de renta, la declaración y pago oportuno, y la ausencia de la notificación de los actos allí previstos dentro del término especial de firmeza.
8. Así, se concluyó que –de reunirse la totalidad de requisitos del artículo 689-1 del ET– opera el término de firmeza especial por el beneficio de auditoría en las declaraciones en que se han compensado pérdidas fiscales, en cuanto el legislador no restringió ni limitó su aplicación en estas circunstancias, además de concluir que no se presenta una antinomia o contradicción al dar aplicación al beneficio, considerando el criterio de especialidad de las normas.
9. Por lo anterior, si bien el fallo de nulidad versó sobre la doctrina proferida con fundamento en el artículo 689-1 del ET, se colige que las consideraciones expuestas son compatibles con el análisis del beneficio de auditoría del artículo 689-3 del ET, por lo cual, es posible concluir que, una declaración del impuesto sobre la renta en la que se compensen pérdidas fiscales de un periodo gravable anterior puede ser objeto del beneficio de auditoría, siempre y cuando se cumplan la totalidad de los requisitos establecidos en el artículo 689-3 del ET para su procedencia.
10. Sin perjuicio de lo anterior, se precisa que esta conclusión no impide a la administración ejercer sus facultades de fiscalización para determinar la procedencia o improcedencia de la pérdida fiscal –que fue objeto de compensación en la declaración que gozó del beneficio de auditoría–, lo cual podrá realizar dentro del término de firmeza de la declaración en la que se originó (5 años, acorde con el artículo 117 de la Ley 2010 de 2019), tal que, de rechazarse la pérdida fiscal, tendrá lugar la renta líquida por recuperación de deducciones en la vigencia fiscal de la declaración en que fue liquidada, tal y como se expuso en la sentencia señalada, así:
«(…) 6- Es pertinente mencionar que la conclusión expuesta guarda armonía con las amplias facultades de fiscalización con que cuenta la Administración tributaria (artículo 684 del ET) y con el mismo artículo 689-1 del ET, respecto del cual la Sala trae colación que, desde la modificación efectuada por la Ley 633 de 2000, estableció que «cuando la declaración objeto de beneficio de auditoría arroje una pérdida fiscal, la Administración Tributaria podrá ejercer las facultades de fiscalización para determinar la procedencia o improcedencia de la misma y por ende su compensación en años posteriores».
En efecto, la posibilidad de que la declaración en la que se compensó la pérdida fiscal pueda ser objeto del beneficio de auditoría, en nada afecta la potestad fiscalizadora que, en virtud del citado inciso del artículo 689-1 del ET, tiene la Administración de impuestos respecto de la declaración que determinó la pérdida fiscal.
Así. queda en claro que. en virtud del artículo 689-1 del ET. una vez superado el término de firmeza del beneficio de auditoría, la Administración tributaria tiene competencia para fiscalizar la pérdida fiscal liquidada, en el marco del término previsto por el artículo 147 del ET. (…)
Y esa tesis de conformidad con la cual la procedencia del beneficio de auditoría no afecta inevitablemente la determinación del impuesto correspondiente a periodos futuros, en la medida en que el crédito fiscal que contiene la declaración cubierta por el mencionado beneficio es susceptible de revisión dentro del término previsto en el artículo 147 del ET para las pérdidas fiscales, fue reiterada en la sentencia del 15 de mayo de 2014 (exp. 19647, CP: Carmen Teresa Ortiz de Rodríguez).
Ahora, en el evento en que la pérdida fiscal rechazada haya sido compensada por el contribuyente en los años gravables siguientes, la Autoridad de impuestos se encuentra habilitada, adicionalmente, para incluir la suma compensada de forma improcedente como una renta líquida por recuperación de deducciones en la autoliquidación que determinó la pérdida fiscal, en virtud del artículo 199 del ET.»
11. En los anteriores términos se resuelve su petición y se recuerda que la normativa, jurisprudencia y doctrina en materia tributaria, aduanera y de fiscalización cambiarla, en lo de competencia de esta Entidad, puede consultarse en el normograma DIAN: https://normograma.dian.gov.co/dian/.
NOTAS DE PIE DE PÁGINA:
1. De conformidad con el numeral 4 del artículo 56 del Decreto 1742 de 2020 y el artículo 7 de la Resolución DIAN 91 de 2021.
2. De conformidad con el numeral 1 del artículo 56 del Decreto 1742 de 2020 y el articulo 7-1 de la Resolución DIAN 91 de 2021.
3. Esto, sin perjuicio de las demás condiciones y/o limitantes establecidas en el artículo 689-3 del Estatuto Tributario para la procedencia del beneficio de auditoria.
4. Consejo de Estado. Sala de lo Contencioso Administrativo. Sección Cuarta. Sentencia del 21 de febrero de 2019. Rad. 11001-03-27-000-2011-00019-00(18912). Consejero ponente: Julio Roberto Piza Rodríguez.
5. Se declaró la nulidad parcial de los Conceptos nro. 103121, del 20 de octubre de 2008, y 075186, del 12 de octubre de 2010, y del Oficio nro. 008895, del 10 de febrero de 2011.
Puedes encontrar más información sobre: ¿Se pueden compensar pérdidas fiscales y acceder al beneficio de auditoría? en dian.gov.co
Además del tema relacionado con: ¿Se pueden compensar pérdidas fiscales y acceder al beneficio de auditoría?, quizás te interese leer: ¿Se pierde el beneficio de auditoría por declarar retenciones inexistentes? – Concepto DIAN No. 01215 de 2026