
RESUMEN: ¿Los depósitos ordinarios de las SEDPE están exentos del 4 × 1.000? Quienes utilizan billeteras digitales y productos financieros ofrecidos por las Sociedades Especializadas en Depósitos y Pagos Electrónicos (SEDPE) pueden tener dudas sobre el cobro del gravamen a los movimientos financieros (GMF) cuando retiran su dinero. La diferencia entre un depósito ordinario y uno de bajo monto determina qué exención puede aplicarse y cuál es el límite mensual. La DIAN precisó el tratamiento tributario de estos retiros y las condiciones que deben cumplirse para acceder al beneficio.
El uso de depósitos digitales para recibir, guardar y retirar dinero plantea una pregunta importante para los consumidores financieros: ¿todos estos productos tienen derecho a la misma exención del 4 × 1.000?
Aunque los depósitos ordinarios y los depósitos de bajo monto pueden ser ofrecidos por las SEDPE, su tratamiento frente al gravamen a los movimientos financieros no es idéntico. La diferencia está en la naturaleza del producto y en las disposiciones del artículo 879 del Estatuto Tributario que regulan cada beneficio.
La DIAN aclaró que los retiros de depósitos ordinarios también pueden acceder a una exención del GMF, pero bajo las condiciones previstas para las cuentas de ahorro y otros depósitos contemplados en el numeral 1 de dicha disposición.
Los depósitos ordinarios ofrecidos por las SEDPE pueden beneficiarse de la exención del 4 × 1.000 hasta por 350 UVT mensuales, conforme al numeral 1 del artículo 879 del Estatuto Tributario. Para acceder al beneficio, el usuario debe informar a la entidad financiera cuál será el único depósito ordinario marcado para aplicar esta exención.
¿Qué exención del 4 × 1.000 aplica a los depósitos ordinarios de las SEDPE?
Los retiros o disposiciones de recursos provenientes de depósitos ordinarios ofrecidos por las Sociedades Especializadas en Depósitos y Pagos Electrónicos están amparados por la exención del GMF contemplada en el numeral 1 del artículo 879 del Estatuto Tributario.
Esta precisión es importante porque los depósitos ordinarios no están sometidos al mismo tratamiento previsto para los depósitos electrónicos de bajo monto.
En consecuencia, aunque ambos productos pueden ser ofrecidos por las SEDPE, la exención aplicable depende de la modalidad del depósito y no únicamente de la entidad que lo administra.
Para los depósitos ordinarios, el beneficio corresponde al régimen general de exención contemplado en el numeral 1, que establece un límite mensual de 350 UVT para los retiros o disposiciones de recursos.
¿Qué diferencia existe entre un depósito ordinario y uno de bajo monto?
La distinción entre estas dos modalidades es fundamental para determinar el tratamiento tributario de las operaciones financieras.
Los depósitos ordinarios son productos a la vista que pueden estar a nombre de personas naturales o jurídicas. Se caracterizan por no tener un límite normativo de saldo ni de operaciones débito. Su apertura exige que las SEDPE autorizadas apliquen los procedimientos ordinarios de conocimiento del cliente y prevención del lavado de activos y financiación del terrorismo.
Por su parte, los depósitos de bajo monto están dirigidos a personas naturales y tienen restricciones específicas sobre los saldos y las operaciones débito. De acuerdo con la regulación citada por la DIAN, estos movimientos no pueden superar las 210,5 UVT mensuales.
Además, su proceso de vinculación contempla procedimientos simplificados de conocimiento del cliente y prevención del lavado de activos y financiación del terrorismo.
Estas diferencias explican por qué el Estatuto Tributario contempla tratamientos distintos para los retiros realizados desde cada modalidad.
¿Cuál es el límite mensual de la exención del GMF?
El límite depende del tipo de depósito desde el cual se realizan los retiros o se disponen los recursos.
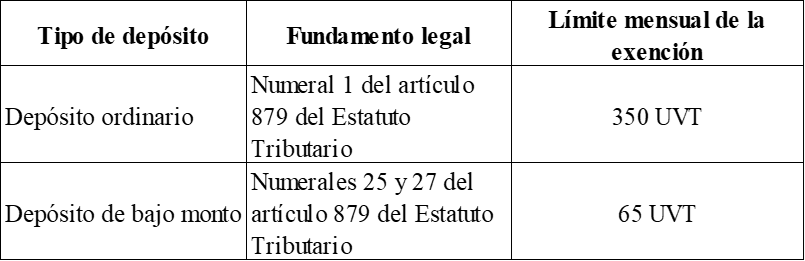
En los depósitos ordinarios, la exención puede aplicarse hasta por 350 UVT mensuales, siempre que se cumplan las condiciones establecidas para este beneficio.
En cambio, para los depósitos de bajo monto, el límite mensual de los retiros exentos es de 65 UVT, conforme a los numerales 25 y 27 del artículo 879 del Estatuto Tributario.
Por tanto, no debe confundirse el límite de operaciones permitido para mantener un depósito de bajo monto con el monto máximo de retiros que pueden beneficiarse de la exención del GMF.
¿Qué debe hacer el usuario para acceder a la exención de 350 UVT?
El acceso a la exención de los depósitos ordinarios requiere una actuación por parte del titular.
La condición señalada por la DIAN consiste en informar a la entidad correspondiente que ese depósito será el único beneficiario de la exención prevista en el numeral 1 del artículo 879 del Estatuto Tributario.
Esto significa que el usuario debe comunicar a la entidad financiera cuál de sus depósitos ordinarios tendrá la marcación necesaria para aplicar el beneficio.
La precisión es relevante porque la exención no se aplica automáticamente por el solo hecho de tener un depósito ordinario en una SEDPE. Es necesario cumplir la condición de identificación del producto beneficiario.
Por ello, los usuarios deben verificar con la entidad financiera el procedimiento establecido para realizar esta marcación y comprobar que el depósito haya quedado identificado para efectos tributarios.
¿Es posible utilizar simultáneamente las exenciones de 350 y 65 UVT?
Sí. La aclaración de la DIAN señala que utilizar la exención del numeral 1 del artículo 879 del Estatuto Tributario para un depósito ordinario no impide acceder a los beneficios contemplados en los numerales 25 y 27 para los depósitos de bajo monto.
En otras palabras, un usuario puede tener un depósito ordinario marcado para aplicar la exención de hasta 350 UVT mensuales y, adicionalmente, beneficiarse de la exención correspondiente a sus depósitos de bajo monto, dentro del límite de 65 UVT.
Esta posibilidad debe entenderse conforme a las condiciones y restricciones legales relacionadas con el número máximo de productos que puede tener cada usuario en una misma entidad financiera.
La aclaración permite diferenciar los beneficios tributarios según la naturaleza de cada producto, sin asumir que la utilización de una exención elimina automáticamente la posibilidad de acceder a la otra.
¿Qué aclaración hizo la DIAN sobre los depósitos ofrecidos por las SEDPE?
La entidad precisó que las exenciones de los numerales 25 y 27 del artículo 879 del Estatuto Tributario corresponden a los retiros de depósitos de bajo monto ofrecidos por establecimientos de crédito y por las SEDPE.
Por consiguiente, estos beneficios no se extienden a los depósitos ordinarios.
Para estos últimos, el tratamiento debe sujetarse al numeral 1 del mismo artículo, que contempla la exención aplicable a los retiros de cuentas y depósitos allí previstos.
Esta precisión también aclara la interpretación doctrinal anterior sobre el tratamiento de los depósitos ofrecidos por estas entidades y evita que se aplique indistintamente el régimen de los productos de bajo monto a los depósitos ordinarios.
La distinción entre depósitos ordinarios y depósitos de bajo monto tiene consecuencias directas para los consumidores financieros, especialmente al momento de retirar dinero y determinar si la operación está gravada con el 4 × 1.000. La aclaración permite identificar que las SEDPE pueden ofrecer productos sujetos a diferentes tratamientos tributarios y que la exención de 350 UVT también puede beneficiar a los depósitos ordinarios, siempre que se cumpla la condición de marcación. Para los usuarios, la recomendación práctica es verificar qué modalidad de depósito tienen y confirmar con su entidad cuál es el procedimiento para acceder al beneficio correspondiente.
Ver a continuación concepto DIAN sobre: ¿Los depósitos ordinarios de las SEDPE están exentos del 4 × 1.000?
CONCEPTO DIAN 15292 int 1529
(septiembre 2 de 2026)
Unidad Informática de Doctrina
Área del Derecho Tributario
Banco de Datos Gravamen a los Movimientos Financieros
Problema Jurídico ¿Los retiros o disposición de recursos de los depósitos ordinarios contemplados en el artículo 2.1.15.2.2. del Decreto 2555 de 2010, ofrecidos por Sociedades Especializadas en Depósitos y Pagos Electrónicos -SEDPE, les son aplicables las exenciones al GMF de los numerales 1, 25 y 27 de artículo 879 del Estatuto Tributario?
Tesis Jurídica El retiro o disposición de recursos de los depósitos ordinarios regulados en el artículo 2.1.15.2.2 del Decreto 2555 de 2010, ofrecidos por los SEDPE, se encuentra amparado por la exención del GMF prevista en el numeral 1 del artículo 879 del Estatuto Tributario.
Descriptores Depósito electrónico
Depósito ordinario
Depósito de bajo monto
Fuentes Formales Numerales 1, 25 y 27 de artículo 879, 881-1 del Estatuto Tributario
Artículos 2.1.15.1.1, 2.1.15.2.2. y 2.1.15.2.4 Decreto 2555 de 2010
Artículo 70 del Decreto 1151 de 2007, modificado por el Decreto 4590 de 2008.
Extracto:
1. Esta Subdirección está facultada para absolver las consultas escritas, presentadas de manera general, sobre la interpretación y aplicación de las normas tributarias, aduaneras y de fiscalización cambiada, en lo de competencia de la DIAN[1]. En este sentido, la doctrina emitida es de carácter general, no se refiere a asuntos particulares y se somete a lo consagrado en el artículo 131 de la Ley 2010 de 2019[2].
2. A continuación, se analiza el tratamiento del Gravamen a los Movimientos Financieros (GMF) en cuanto a lo previsto en el artículo 879 del Estatuto Tributario, para el caso de los retiros o movimientos de dinero realizados desde depósitos ordinarios ofrecidos por las SEDPE (Sociedades Especializadas en Depósitos y Pagos Electrónicos).
PROBLEMA JURÍDICO
3. ¿Los retiros o disposición de recursos de los depósitos ordinarios contemplados en el artículo 2.1.15.2.2. del Decreto 2555 de 2010, ofrecidos por Sociedades Especializadas en Depósitos y Pagos Electrónicos -SEDPE, les son aplicables las exenciones al GMF de los numerales 1, 25 y 27 de artículo 879 del Estatuto Tributario?
TESIS JURÍDICA
4. El retiro o disposición de recursos de los depósitos ordinarios regulados en el artículo 2.1.15.2.2 del Decreto 2555 de 2010, ofrecidos por los SEDPE, se encuentra amparado por la exención del GMF prevista en el numeral 1 del artículo 879 del Estatuto Tributario.
FUNDAMENTACIÓN
5. Los depósitos ordinarios se encuentran definidos en el capítulo 2 del Título 15 del Decreto 2555 de 2010 y las condiciones generales para su apertura aparecen enunciadas en el artículo 2.1.15.2.2. y 2.1.15.2.4
6. Este tipo de producto se caracteriza, entre otras, por ser depósitos a la vista a nombre de personas jurídicas y naturales, sin límite normativo de saldos y operaciones débito, cuyo trámite de vinculación por parte de las SEDPE autorizadas se debe ceñir a los procedimientos ordinarios de conocimiento del cliente y prevención de lavado de activos y financiación del terrorismo de conformidad con los lineamientos señalados en el numeral 4.2.2.2.1.1 de la Circular Básica Jurídica de la Superintendencia Financiera.
7. Los depósitos ordinarios se diferencian de los depósitos de bajo monto, porque estos últimos se encuentran regulados en el artículo 2.1.15.1.2 del Decreto 2555 de 2010 y se caracterizan principalmente por ser productos dirigidos a personas naturales, con un límite saldo máximo y operaciones débito que no podrán superar los 210.5 UVT mensuales, su trámite de vinculación por parte de las SEDPE autorizadas debe estar acorde con los procedimientos simplificados de conocimiento del cliente y prevención de lavado de activos y financiación del terrorismo de conformidad con los lineamientos señalados en el numeral de 4.2.2.2.1.4. de la Circular Básica Jurídica de la Superintendencia Financiera.
8. Por otra parte, tenemos que el artículo 879 del Estatuto Tributario señala las exenciones procedentes para el GMF. En este aspecto, el numeral 25 establece que se encuentran exentos de este gravamen los retiros o disposición de recursos de los depósitos electrónicos de que tratan los artículos 2.1.15.1.1 del Decreto 2555 de 2010.
9. También gozan de este mismo beneficio, de conformidad con el numeral 27 ibidem, los retiros efectuados de cuenta de ahorro electrónica o cuentas de ahorro de trámite simplificado, cuya principal característica es que se tratan de depósitos de recursos con límite en saldos y operaciones mensuales y están dirigidos a personas de escasos recursos económicos, de conformidad con lo indicado en el artículo 70 del Decreto 1151 de 2007, modificado por el Decreto 4590 de 2008.
10. En este orden de ideas, y atendiendo al concepto de evolución normativa, tanto los depósitos electrónicos de que tratan los artículos 2.1.15.1.1, como las cuentas de ahorro o cuentas de ahorro simplificada corresponden con la regulación que hoy en día se establece para los depósitos de bajo monto y las SEDPE se encuentran autorizadas por la norma para ofrecer a los consumidores financieros este tipo de productos, por lo tanto, para efectos de la exención al GMF podrán aplicar las establecidas en los numerales 25 y 27 del artículo 879 del Estatuto Tributario.
11. Sin embargo, estas exenciones no corresponden con las aplicables cuando se trate de depósitos ordinarios, ya que para este tipo de productos financieros se debe ajustar a la señalada en el numeral 1 del artículo mencionado, por lo tanto, para que esta proceda, el usuario deberá informar a la entidad correspondiente que dicho depósito será el único beneficiario de la exención.
12. Asimismo, cabe precisar el alcance del parágrafo 4o del artículo 879 ET, respecto de los limites aplicables a los retiros de los depósitos electrónicos, dependiendo del tipo de producto financiero:
i) Depósito de bajo monto: exención máxima mensual en retiros o disposición de recursos que no superen los 65 UVT mensuales en retiros o disposición de recursos de conformidad con los numerales 25 y 27 del artículo 879 ET.
ii) Depósito ordinario: exención máxima mensual en retiros o disposición de recursos que no superen los 350 UVT de conformidad con el numeral 1 del artículo 879 ET.
13. De igual manera, en el mismo parágrafo se indica que, cuando el usuario hace uso del beneficio establecido en el numeral 1 del artículo 879 ET, es decir, solicita la marcación de un depósito ordinario para que proceda la exención de los 350 UVT, esto no excluye la posibilidad de aplicar la exención de los artículos 25 y 27, esto es, 65 UVT, respecto de los depósitos de bajo monto de que el usuario sea titular, atendiendo a los limites señalados en las normas, con relación al número máximo de productos que puede tener en cada entidad financiera.
14. De acuerdo con lo dicho hasta aquí, es preciso aclarar el Concepto 905902 – (int 556) de 2020, en el sentido de indicar que los numerales 25 y 27 del artículo 879 ET aplican respecto de las operaciones de retiro o disposición de recursos de los depósitos de bajo monto ofrecidos por establecimientos de crédito, las Sociedades Especializadas en Depósitos y Pagos Electrónicos (SEDPE), por lo tanto, dichas exenciones no se extienden a los depósitos ordinarios, pues el tratamiento de estos se debe sujetar a dispuesto en el numeral 1 del mismo artículo.
15. En los anteriores términos, se absuelve su petición y se recuerda que la normativa, jurisprudencia y doctrina en materia tributaria, aduanera y de fiscalización cambiarla, en lo de competencia de esta Entidad, puede consultarse en el normograma DIAN: https://normograma.dian.gov.co/dian/.
NOTAS DE PIE DE PÁGINA:
1. De conformidad con el numeral 4 del artículo 56 del Decreto 1742 de 2020 y el artículo 7 de la Resolución DIAN 91 de 2021.
2. De conformidad con el numeral 1 del artículo 56 del Decreto 1742 de 2020 y el articulo 7-1 de la Resolución DIAN 91 de 2021.
Puedes encontrar más información sobre: ¿Los depósitos ordinarios de las SEDPE están exentos del 4 × 1.000? en dian.gov.co
Además del tema relacionado con: ¿Los depósitos ordinarios de las SEDPE están exentos del 4 × 1.000?, quizás te interese leer: ¿Deben las Sociedades Especializadas en Depósitos y Pagos Electrónicos (SEDPE) cumplir la Circular Externa 100-000011 de 2021? Supersociedades Oficio No. 220-32179