
RESUMEN: ¿Los anticipos a proveedores del exterior son derechos de crédito? Las empresas colombianas que realizan pagos anticipados a proveedores internacionales para adquirir mercancías deben distinguir entre una cuenta por cobrar y el derecho a recibir bienes que ya fueron pagados. Esta diferencia tiene implicaciones en la clasificación patrimonial de los activos y en la aplicación de las reglas sobre su localización fiscal. La DIAN precisó que estos anticipos no constituyen derechos de crédito en los términos previstos en el Estatuto Tributario.
Anticipos a proveedores es una operación habitual en las empresas colombianas que importan mercancías o mantienen relaciones comerciales con proveedores del exterior. Sin embargo, desde el punto de vista tributario, el tratamiento de estos recursos requiere distinguir la naturaleza del activo que surge después de efectuar el pago.
La cuestión adquiere especial importancia al determinar si un anticipo debe considerarse un derecho de crédito para establecer si un activo se entiende poseído en Colombia, de acuerdo con las reglas del artículo 265 del Estatuto Tributario.
Frente a esta situación, la Dirección de Impuestos y Aduanas Nacionales (DIAN) aclaró que los pagos anticipados destinados a adquirir mercancías no constituyen cuentas por cobrar ni derechos de crédito, porque representan un derecho a recibir los bienes previamente negociados. Esta distinción permite comprender cómo debe analizarse su naturaleza patrimonial.
Los anticipos pagados a proveedores del exterior para adquirir mercancías no constituyen derechos de crédito ni cuentas por cobrar para efectos del numeral 4 del artículo 265 del Estatuto Tributario. Según la DIAN, representan un activo que otorga al comprador el derecho a recibir los bienes previamente pagados, no a exigir el pago de una suma de dinero.
¿Por qué los anticipos a proveedores del exterior no se consideran derechos de crédito?
La diferencia está en el derecho que adquiere la empresa cuando entrega anticipadamente el dinero al proveedor internacional.
En una operación de crédito existe una relación entre un acreedor y un deudor, en virtud de la cual el primero tiene la facultad de exigir el cumplimiento de una obligación. Esa prestación puede consistir en el pago de una suma de dinero u otra obligación exigible.
En cambio, cuando una empresa entrega un anticipo para comprar mercancías, el derecho que obtiene no consiste en exigir la devolución o el pago de una suma de dinero, sino en recibir los productos objeto de la negociación.
Por esta razón, la naturaleza económica del activo es diferente de la correspondiente a una cuenta por cobrar.
La DIAN precisó que los anticipos, pagos anticipados y gastos pagados por anticipado entregados a proveedores extranjeros para adquirir mercancías dentro del giro ordinario de los negocios representan activos asociados al derecho de recibir bienes previamente pagados.
En consecuencia, no pueden clasificarse automáticamente como derechos de crédito por el solo hecho de representar un valor económico para el contribuyente.
¿Qué establece el artículo 265 del Estatuto Tributario sobre los activos en el exterior?
El artículo 265 del Estatuto Tributario contiene las reglas para determinar cuándo un bien o activo se considera poseído en Colombia.
Entre las disposiciones contempladas se encuentra el numeral 4, que establece el tratamiento de los derechos de crédito cuando el deudor tiene residencia o domicilio en el país, con las excepciones previstas en la misma disposición.
Esta regla resulta relevante porque la localización fiscal de un derecho de crédito depende, entre otros elementos, de la residencia o domicilio del deudor.
Sin embargo, para aplicar esta disposición no basta con identificar que existe un activo reconocido patrimonialmente. Es necesario establecer cuál es su verdadera naturaleza económica y jurídica.
La doctrina de la DIAN ha señalado que los derechos de crédito corresponden a activos que incorporan una relación acreedor-deudor y permiten exigir el cumplimiento de una prestación a cargo de una persona determinada.
Por tanto, un anticipo entregado a un proveedor extranjero no reúne automáticamente estas características cuando su finalidad es obtener mercancías previamente pagadas.
¿Qué diferencia existe entre un anticipo, un fondo y una cuenta por cobrar?
Aunque estas partidas pueden representar recursos o derechos económicos para una empresa, no tienen la misma naturaleza ni reciben necesariamente el mismo tratamiento en las reglas de localización patrimonial.
La distinción es especialmente importante para interpretar el artículo 265 del Estatuto Tributario.
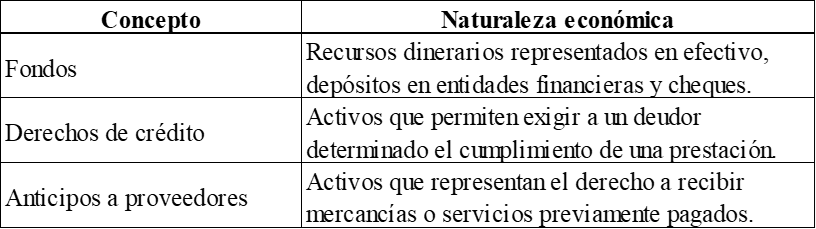
La doctrina administrativa también ha diferenciado los fondos vinculados al giro ordinario de los negocios de los derechos de crédito.
En particular, ha señalado que los recursos dinerarios que el contribuyente mantiene en el exterior y que están vinculados al desarrollo ordinario de sus actividades en Colombia pueden entenderse poseídos en el país, de acuerdo con el numeral 5 del artículo 265.
Esta consideración no significa que todos los activos relacionados con operaciones comerciales reciban el mismo tratamiento. La clasificación depende de la naturaleza específica de cada partida.
¿Los anticipos a proveedores deben incluirse en la declaración anual de activos en el exterior?
La declaración anual de activos en el exterior (DAAE) es la obligación tributaria que permite informar los activos que los contribuyentes poseen fuera del país, de acuerdo con las condiciones establecidas en los artículos 574 y 607 del Estatuto Tributario.
El numeral 5 del artículo 574 y el artículo 607 establecen la obligación de presentar esta declaración para los contribuyentes que posean activos en el exterior, atendiendo los requisitos legales correspondientes.
La información que debe suministrarse comprende, entre otros aspectos:
- La identificación y discriminación de los activos.
- Su valor patrimonial.
- La jurisdicción donde se encuentran localizados.
- La naturaleza y el tipo de activo.
De acuerdo con el artículo 607 del Estatuto Tributario, la declaración debe incluir la información de los activos poseídos al primero de enero de cada año cuyo valor patrimonial supere las 3.580 UVT.
En este contexto, es importante precisar el alcance de la interpretación administrativa: que un anticipo no constituya un derecho de crédito bajo el numeral 4 del artículo 265 no significa que deje de ser un activo patrimonial.
Tampoco permite concluir, por sí solo, que todos los anticipos a proveedores extranjeros deban excluirse de la declaración anual de activos en el exterior.
La determinación de su localización patrimonial debe analizarse conforme a las reglas aplicables a la naturaleza del activo, sin trasladarle automáticamente el tratamiento previsto para los derechos de crédito.
Por tanto, las empresas deben evitar que la clasificación contable de una partida sea utilizada, por sí sola, como criterio definitivo para establecer su tratamiento fiscal.
¿Qué ocurre con las cuentas por cobrar derivadas de exportaciones?
La distinción entre anticipos y derechos de crédito también permite comprender el tratamiento de las cuentas por cobrar que se originan en operaciones de exportación.
La DIAN ha señalado que estas cuentas sí constituyen derechos de crédito para efectos del numeral 4 del artículo 265 del Estatuto Tributario.
En estos casos existe una acreencia a favor del exportador frente a un comprador determinado, quien tiene la obligación de pagar el valor de las mercancías exportadas.
Por consiguiente, la localización patrimonial de estos derechos depende de la residencia o domicilio del deudor, conforme a las reglas aplicables.
Esta situación es diferente de la que se presenta cuando una empresa colombiana entrega dinero anticipadamente a un proveedor extranjero para recibir mercancías en el futuro.
En el primer escenario existe un derecho de cobro; en el segundo, un derecho a recibir bienes. La diferencia determina que ambas partidas no puedan recibir automáticamente la misma clasificación tributaria.
¿Cómo deben analizar las empresas los anticipos entregados a proveedores internacionales?
La precisión doctrinal tiene una aplicación práctica para las empresas que realizan operaciones de importación y mantienen anticipos registrados a favor de proveedores del exterior.
La revisión debe comenzar por identificar qué derecho representa realmente cada partida y cuál es la obligación que debe cumplir la contraparte.
En particular, conviene distinguir:
- Anticipos para adquirir mercancías: representan el derecho a recibir los bienes objeto de la negociación.
- Cuentas por cobrar: representan derechos exigibles frente a un deudor determinado.
- Fondos en el exterior: corresponden a recursos dinerarios cuya localización patrimonial debe examinarse conforme a las reglas específicas del Estatuto Tributario.
Esta diferenciación permite evitar que partidas con características económicas distintas sean tratadas como equivalentes al preparar la información patrimonial y las declaraciones tributarias.
También resulta importante conservar los soportes de las operaciones comerciales, los comprobantes de pago, los contratos y los documentos que permitan identificar el objeto de cada anticipo.
La clasificación debe responder a la operación efectivamente realizada y al derecho que tiene la empresa frente al proveedor.
La distinción entre anticipos y derechos de crédito es relevante para determinar correctamente la naturaleza de los activos de una empresa y aplicar las reglas de localización patrimonial previstas en la legislación tributaria colombiana.
El criterio de la DIAN permite establecer que pagar anticipadamente una mercancía no convierte automáticamente ese desembolso en una cuenta por cobrar. El derecho adquirido es recibir los bienes negociados, no exigir el pago de una deuda.
Para las empresas que realizan operaciones internacionales, esta precisión refuerza la importancia de revisar individualmente sus partidas patrimoniales y evitar clasificaciones automáticas que puedan conducir a errores en el cumplimiento de sus obligaciones tributarias.
Ver a continuación concepto DIAN sobre: ¿Los anticipos a proveedores del exterior son derechos de crédito?
CONCEPTO DIAN 15294 int 1533
(septiembre 2 de 2026)
Unidad Informática de Doctrina
Área del Derecho Tributario
Banco de Datos Impuesto sobre la Renta y Complementarios
Problema Jurídico ¿Los anticipos, pagos anticipados o gastos pagados por anticipado entregados por un contribuyente colombiano a proveedores del exterior, destinados a la adquisición de mercancías dentro del giro ordinario de sus negocios, constituyen «derechos de crédito» en los términos del numeral 4o del artículo 265 del Estatuto tributario?
Tesis Jurídica No. Los anticipos, pagos anticipados o gastos pagados por anticipado a proveedores del exterior para la adquisición de mercancías destinadas al giro ordinario de los negocios no constituyen derechos de crédito o cuentas por cobrar en el sentido del numeral 4o del artículo 265 del Estatuto Tributario, sino a activos que, por su naturaleza económica y su clasificación contable, corresponden a la de un activo representativo del derecho a recibir mercancías previamente pagadas, razón por la cual no pueden asimilarse automáticamente para efectos fiscales a derechos de crédito.
Descriptores Declaración anual de activos en el exterior – DAAE
Anticipos, pagos anticipados o gastos pagados por anticipado
Derechos de crédito o cuentas por cobrar.
Fuentes Formales Artículos 265, 266, 574 y 607 del Estatuto Tributario
Artículo 1.6.1.13.2.26. del Decreto 1625 de 2016 – Único Reglamentario en materia Tributaria – DURT. CONSEJO DE ESTADO, Sección Cuarta, Expediente número 17714 del 27 de marzo de 2014. C.P. Hugo Fernando Bastidas Bárcenas.
Extracto:
1. Esta Subdirección está facultada para absolver las consultas escritas, presentadas de manera general, sobre la interpretación y aplicación de las normas tributarías, aduaneras y de fiscalización cambiaría, en lo de competencia de la DIAN[1]. En este sentido, la doctrina emitida será de carácter general, no se referirá a asuntos particulares y se someterá a lo consagrado en el articulo 131 de la Ley 2010 de 2019[2].
PROBLEMA JURÍDICO
2. ¿Los anticipos, pagos anticipados o gastos pagados por anticipado entregados por un contribuyente colombiano a proveedores del exterior, destinados a la adquisición de mercancías dentro del giro ordinario de sus negocios, constituyen «derechos de crédito» en los términos del numeral 4o del artículo 265 del Estatuto tributario?
TESIS JURIDICA
3. No. Los anticipos, pagos anticipados o gastos pagados por anticipado a proveedores del exterior para la adquisición de mercancías destinadas al giro ordinario de los negocios no constituyen derechos de crédito o cuentas por cobrar en el sentido del numeral 4° del artículo 265 del Estatuto Tributario, sino a activos que, por su naturaleza económica y su clasificación contable, corresponden a la de un activo representativo del derecho a recibir mercancías previamente pagadas, razón por la cual no pueden asimilarse automáticamente para efectos fiscales a derechos de crédito.
FUNDAMENTACION
4. El numeral 5 del artículo 574[3] y el artículo 607 del Estatuto Tributario[4] han establecido que los contribuyentes, responsables y agentes de retención del impuesto sobre la renta y complementarios o de regímenes sustitutivos de este impuesto que posean activos en el exterior, de cualquier naturaleza, están obligados a presentar la Declaración Anual de Activos en el Exterior – DAAE[5].
5. La DAAE debe contener la discriminación, el valor patrimonial, la jurisdicción donde estén localizados, la naturaleza y el tipo de todos los activos poseídos a primero de enero de cada año cuyo valor patrimonial sea superior a 3580 UVT, según el numeral 3o del artículo 607 ibidem y en los plazos determinados por el artículo 1.6.1.13.2.26. del Decreto 1625 de 2016 – Único Reglamentario en materia Tributaria – DURT,
6. A su turno, el artículo 265 del Estatuto Tributario, ha establecido las reglas para determinar cuándo un activo o bien se considera poseído en el país. De esta forma, se incluyen los «derechos de crédito» cuando el deudor tiene residencia o domicilio en el país, salvo cuando se trate de créditos transitorios originados en la importación de mercancías o sobregiros o descubiertos bancarios»[6].
7. La doctrina oficial de la DIAN[7] ha precisado que los fondos que el contribuyente tenga en el exterior y que se encuentran vinculados al giro ordinario de los negocios en el país, se entienden poseídos en Colombia, de conformidad con el numeral 5o del artículo 265 del Estatuto Tributario.
8. En este punto es conveniente diferenciar los derechos de crédito propiamente dichos, que pueden ser sujeto de posesión en Colombia y salvo las excepciones traídas por el numeral 4o del artículo 265 ibidem, del fondo vinculado al giro ordinario de los negocios del contribuyente.
9. Para la interpretación del término «fondo», mediante el Concepto 27751 int. 995 del 7 de octubre del 2015, esta Subdirección acudió al criterio fijado por la sección cuarta del Consejo de Estado, según la cual y ante la ausencia de una definición en materia fiscal, se debe acudir al sentido natural y obvio de la expresión de conformidad con las reglas de interpretación del código civil, entendiendo portal los recursos dinerarios del contribuyente representados en efectivo, depósitos en entidades financieras y cheques.[8]
10. La doctrina vigente de la entidad[9], también ha entendido como fondos a las cuentas de compensación y las cuentas del mercado libre vinculadas al giro ordinario de los negocios como «fondos» que se encuentran excluidos de la DAAE.
11. Ahora, para el caso de los derechos de crédito a los que se refiere el numeral 4o del artículo 265 del Estatuto Tributario, esta Subdirección ha precisado que estos corresponden a activos respecto de los cuales existe una relación acreedor-deudor que faculta a su titular para exigir el cumplimiento de una prestación a cargo de un deudor determinado.[10]
12. De esta forma, las cuentas por cobrar y los derechos de crédito constituyen activos diferentes de los fondos vinculados al giro ordinario de los negocios, precisamente porque representan la facultad jurídica de cobrar o percibir una prestación debida por parte de un tercero.
13. Por su parte, en el Concepto 000033 Int. 4 del 7 de enero de 2025 se reiteró que las cuentas por cobrar derivadas de exportaciones constituyen derechos de crédito para efectos del numeral 4o del artículo 265 del Estatuto Tributario, razón por la cual su ubicación patrimonial depende de la residencia o domicilio del deudor[11]. Esto en tanto, el elemento característico del derecho de crédito es la existencia de una acreencia frente a un deudor plenamente identificado y obligado al cumplimiento de una prestación exigible.
14. En el caso de los «anticipos», «pagos anticipados» o «gastos pagados por anticipado»[12] entregados a proveedores del exterior para la adquisición de mercancías destinadas al giro ordinario de los negocios, no se observa la configuración de un derecho de crédito en los términos descritos. Lo anterior, por cuanto el activo que surge para el adquirente no consiste en una acreencia destinada a obtener el pago de una suma de dinero, sino en el derecho a recibir las mercancías objeto de la negociación previamente celebrada.
15. Desde esta comprensión, el anticipo constituye un activo patrimonial, pero no una cuenta por cobrar ni un derecho de crédito en el sentido previsto por el numeral 4o del artículo 265 del Estatuto Tributario.
16. En consecuencia, el hecho de que el anticipo constituya un activo patrimonial susceptible de valoración económica no implica, por sí mismo, que adquiera la naturaleza específica de derecho de crédito para efectos de las reglas de localización patrimonial previstas en el numeral 4o del artículo 265 ibidem.
17. Esta interpretación resulta ademas consistente con lo prescrito por el artículo 267 del Estatuto Tributario[13], según el cual y salvo disposición especial, los derechos apreciables en dinero poseídos en el último día del año o período gravable forman parte del patrimonio del contribuyente por su valor patrimonial.
18. Por lo anterior, los anticipos entregados a proveedores del exterior para la adquisición de mercancías no encajan dentro de la categoría de derechos de crédito o cuentas por cobrar a que se refiere el numeral 4o del artículo 265 del Estatuto Tributario, toda vez que no representan una acreencia exigible frente a un deudor, sino un activo asociado al derecho a recibir bienes en ejecución de una operación comercial previamente convenida.[14]
19. En los anteriores términos se absuelve su petición y se recuerda que la normativa, jurisprudencia y doctrina en materia tributaria, aduanera y de fiscalización cambiada, en lo de competencia de esta Entidad, puede consultarse en el normograma DIAN: https://normograma.dian.gov.co/dian/.
NOTAS DE PIE DE PÁGINA:
1. De conformidad con el numeral 4 del artículo 56 del Decreto 1742 de 2020 y el artículo 7 de la Resolución DIAN 91 de 2021.
2. De conformidad con el numeral 1 del artículo 56 del Decreto 1742 de 2020 y el artículo 7-1 de la Resolución DIAN 91 de 2021.
3. Adicionado por el artículo 42 de la ley 1739 de 2014.
4. Modificado por el Artículo 63 de la Ley 2277 de 2022.
5. «ARTÍCULO 1.6.1.13.2.26. PLAZO PARA PRESENTAR LA DECLARACIÓN ANUAL DE ACTIVOS EN EL EXTERIOR. <Artículo sustituido por el artículo 1 del Decreto 2229 de 2023. El nuevo texto es el siguiente: – La presentación de la declaración anual de activos en el exterior, de que tratan el numeral 5 del artículo 574 y el artículo 607 del Estatuto Tributario, vence en los plazos que se indican a continuación, atendiendo el tipo de declarante y el último o dos últimos dígitos del Número de Identificación Tributaria (NIT) que conste en el certificado del Registro Único Tributario (RUT), sin tener en cuenta el dígito de verificación.»
6. Cfr. Numeral 4o del artículo 265 del Estatuto Tributario.
7. Cfr. Concepto 27751 int. 995 del 7 de octubre del 2015.
8. CONSEJO DE ESTADO, Sección Cuarta, Expediente número 17714 del 27 de marzo de 2014., C.P. Hugo Fernando Bastidas Barcenas. «Si bien no existe una definición fiscal de la expresión fondo, esta debe entenderse en el sentido natural y obvio, según las reglas de interpretación del Código Civil <Art. 28>, de tal forma que, para los efectos del artículo 265 del E.T., los fondos comprenden los recursos dinerarios del ente económico y estos, a su turno, representados en efectivo, depósitos en entidades financieras y cheques», (énfasis propio)
9. Cfr. Concepto 27751 int. 995 del 7 de octubre del 2015; Oficio DIAN 908323 int 1316 del 18 agosto de 2021 y Oficio DIAN 900210 int 28 del 13 de enero de 2022.
10. Cfr. Oficio DIAN 000277 del 6 de marzo de 2018 y Oficio DIAN 900210 int 28 de 13 de enero de 2022.
11. «(…) 8. De la lectura de los artículos 265, 266 y 607 se concluye que las cuentas por cobrar derivadas de exportaciones no son consideradas como bienes poseídos en Colombia bajo las circunstancias descritas. Por ende, estas cuentas deben incluirse en la declaración de activos en el exterior cuando así lo exijan los límites patrimoniales aplicables, incluso si están relacionadas con el giro ordinario del negocio del contribuyente.»
12. Cfr. CONSEJO TÉCNICO DE LA CONTADURIA PÚBLICA- CTCP. Concepto CTCP-00462-23; Concepto CTCP 2019-0124 y Concepto CTCP 2018-0423. De conformidad con las NIC y NIIF «(…) De conformidad con las definiciones anteriores, se puede tratar como sinónimos en materia financiera las palabras «anticipos», «pagos anticipados» y «gastos pagados por anticipado», donde lo que predomina es la misma situación, reconocimiento de un activo cuando el pago ha sido realizado antes de que los bienes sean recibidos o antes de que los servicios hayan sido prestados» (énfasis propio)
13. «Artículo 267. REGLA GENERAL PARA LA VALORACIÓN PATRIMONIAL DE LOS ACTIVOS. <Artículo modificado por el artículo 114 de la Ley 1819 de 2016. El nuevo texto es el siguiente: > El valor de los bienes o derechos apreciables en dinero poseídos en el último día del año o período gravable, estará constituido por su costo fiscal, de conformidad con lo dispuesto en las normas del Título I de este Libro, salvo las normas especiales consagradas en los artículos siguientes. (…)»
14. De esta forma ha sido considerado por Consejo Técnico de la contabilidad Pública-CTCP, en el Concepto 2017-0274-CONSULTA del 24 de marzo de 2017 al indicar que «los anticipos y avances entregados por la entidad a terceros con la finalidad de obtener en el futuro la prestación de un servicio o la adquisición de una mercancía (…) pese a no cumplirla definición ni los criterios de reconocimiento para ser instrumentos financieros» si cumplen en la mayoría de los casos las condiciones para ser considerados como activos.
Puedes encontrar más información sobre: ¿Los anticipos a proveedores del exterior son derechos de crédito? en dian.gov.co
Además del tema relacionado con: ¿Los anticipos a proveedores del exterior son derechos de crédito?, quizás te interese leer: ¿Se debe aplicar retención en la fuente a servicios educativos del exterior? – Concepto DIAN No. 17979 de 2025