
RESUMEN: ¿Quién debe practicar la retención en la fuente cuando se pagan depósitos judiciales? Cuando una persona obtiene el reconocimiento de una suma de dinero mediante una sentencia o una orden judicial, puede surgir una duda tributaria: ¿la retención en la fuente debe practicarla quien perdió el proceso o la entidad bancaria que entrega los recursos? La DIAN confirmó que, cuando el pago se realiza mediante depósitos judiciales, el Banco Agrario debe actuar como agente retenedor si los recursos entregados constituyen ingresos sometidos a retención para el beneficiario.
Los pagos derivados de procesos judiciales también pueden tener consecuencias en materia del impuesto sobre la renta. Sin embargo, determinar quién debe practicar la retención en la fuente no siempre resulta evidente, especialmente cuando los recursos fueron consignados previamente en una cuenta de depósitos judiciales y su entrega depende de una orden del despacho correspondiente.
La discusión gira alrededor de las funciones que cumplen las partes involucradas: quien constituyó el depósito, el beneficiario de los recursos, la autoridad judicial y la entidad bancaria encargada de custodiar y entregar el dinero.
La DIAN confirmó que el Banco Agrario de Colombia tiene la responsabilidad de practicar la retención cuando interviene funcionalmente en la operación que materializa el pago, siempre que el ingreso esté sometido a este mecanismo de recaudo.
El Banco Agrario debe practicar la retención en la fuente cuando entrega o aplica recursos de depósitos judiciales a un beneficiario, en cumplimiento de una orden judicial, siempre que el pago constituya un ingreso sometido a retención. La obligación depende de su intervención funcional en el desembolso y no de que sea propietario del dinero o deudor de la obligación.
¿Por qué el Banco Agrario debe practicar la retención en la fuente sobre los depósitos judiciales?
La responsabilidad del Banco Agrario no se origina en que sea propietario de los recursos, tenga la calidad de deudor de la obligación reconocida judicialmente o actúe como mandatario de alguna de las partes del proceso.
La razón es funcional: esta entidad custodia los recursos depositados y tiene la capacidad de efectuar su entrega o aplicación al beneficiario cuando recibe la correspondiente orden judicial.
Para la DIAN, los artículos 368 y 375 del Estatuto Tributario establecen que la calidad de agente retenedor está relacionada con las funciones que cumple el sujeto dentro de los actos u operaciones en los que debe practicarse la retención.
Por tanto, no es indispensable que quien practica la retención sea el titular de los recursos o la persona que originalmente tenía la obligación económica frente al beneficiario.
Lo determinante es que tenga aptitud jurídica para actuar como agente retenedor y que, por sus funciones, intervenga en la operación que genera el pago sometido a retención.
¿La constitución de un depósito judicial genera retención en la fuente?
No. La constitución de un depósito judicial y la posterior entrega de los recursos al beneficiario son operaciones diferentes y no deben confundirse para efectos tributarios.
Cuando una persona consigna dinero en una cuenta de depósitos judiciales para garantizar el resultado de un proceso, cumplir una orden judicial o constituir una caución, todavía no se configura necesariamente un pago o abono en cuenta a favor de un beneficiario.
En esta etapa, los recursos permanecen bajo custodia y a disposición del despacho judicial, mientras se define su destino de acuerdo con lo que se resuelva dentro del proceso.
Incluso puede ocurrir que todavía no exista certeza sobre quién tiene derecho a recibir el dinero, pues esa determinación depende precisamente de la decisión judicial.
Por esta razón, la consignación inicial no constituye, por sí misma, el hecho que da lugar a practicar la retención en la fuente.
¿En qué momento debe analizarse la retención sobre los depósitos judiciales?
El análisis tributario debe realizarse cuando, como consecuencia de una providencia u orden judicial, se dispone la entrega o aplicación de los recursos a favor de una persona determinada.
Es en ese momento cuando corresponde establecer tres aspectos:
- Si el pago constituye un ingreso tributario para quien recibe los recursos.
- Si ese ingreso está sometido a retención en la fuente.
- Quién debe practicar la retención de acuerdo con las funciones que intervienen en la operación.
Esta diferenciación es importante porque evita atribuir efectos tributarios a una consignación que inicialmente tiene una finalidad procesal o de garantía.
En consecuencia, la retención no se determina simplemente por la existencia de un depósito judicial, sino por la naturaleza del pago que finalmente recibe el beneficiario.
¿El demandado o quien constituyó el depósito debe practicar la retención?
La DIAN considera que no puede atribuirse esa responsabilidad a quien constituyó inicialmente el depósito judicial cuando posteriormente pierde la disponibilidad material y jurídica sobre los recursos.
Una vez consignado el dinero, esa persona no puede acceder libremente a él, decidir si lo entrega, modificar el destinatario del desembolso o ejecutar directamente el pago ordenado por el juez.
Por consiguiente, cuando se dispone la entrega de los recursos, el constituyente del depósito ya no interviene funcionalmente como pagador en la operación que materializa el desembolso.
Esta circunstancia resulta determinante para establecer la responsabilidad tributaria, porque no sería procedente exigirle que practique una retención respecto de una operación sobre la cual no tiene capacidad jurídica ni material de actuación.
La responsabilidad corresponde entonces a quien interviene en la ejecución del pago mediante las funciones que tiene asignadas dentro del sistema de depósitos judiciales.
¿Todos los pagos realizados mediante depósitos judiciales están sujetos a retención?
No. La obligación de practicar la retención depende de la naturaleza tributaria del ingreso que recibe el beneficiario.
La DIAN precisa que deben considerarse las disposiciones que regulan los ingresos sometidos a retención y las exclusiones legalmente establecidas.
Entre las situaciones expresamente señaladas se encuentra el pago correspondiente a daño emergente, así como las circunstancias previstas en el artículo 369 del Estatuto Tributario.
Esto significa que no basta con que exista una orden judicial y que el Banco Agrario entregue los recursos para concluir automáticamente que debe descontarse una suma por concepto de retención en la fuente.
Primero debe determinarse si el concepto pagado constituye un ingreso tributario sometido a este mecanismo de recaudo. Cuando se configure una exclusión legal, no procederá la retención.
La naturaleza del pago, por tanto, sigue siendo un elemento indispensable para establecer el tratamiento tributario correspondiente.
¿Qué normas sustentan la responsabilidad del Banco Agrario?
La interpretación de la DIAN se fundamenta principalmente en las siguientes disposiciones del Estatuto Tributario:
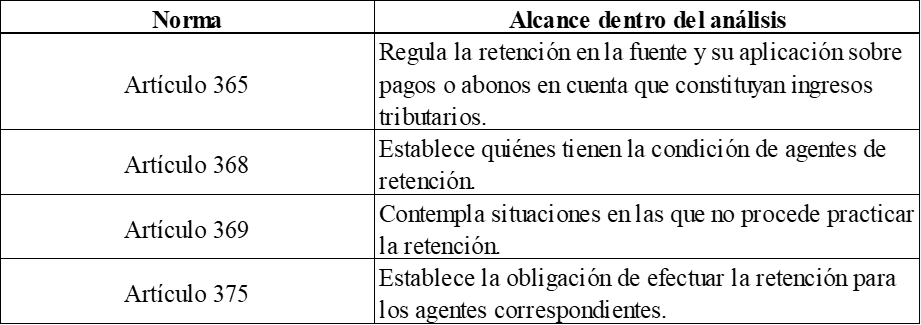
La interpretación conjunta de estas disposiciones permite diferenciar la consignación inicial de los recursos de la operación posterior mediante la cual se realiza el pago al beneficiario.
También permite establecer que la responsabilidad del agente retenedor está vinculada con su intervención en la operación y no exclusivamente con la relación jurídica que dio origen a la obligación económica.
¿Qué implica esta decisión para los beneficiarios de depósitos judiciales?
Para quienes reciben recursos derivados de procesos judiciales, la decisión significa que deben tener en cuenta la naturaleza tributaria del concepto reconocido y no asumir que el valor ordenado por el juez necesariamente será entregado sin descuentos.
Si el pago constituye un ingreso sometido a retención, el Banco Agrario deberá practicarla al efectuar la entrega o aplicación de los recursos.
Por su parte, quienes reciben estos pagos deben distinguir entre el valor reconocido judicialmente, el tratamiento tributario del concepto indemnizatorio o económico y la eventual retención practicada.
Esta diferenciación resulta especialmente importante porque no todos los conceptos reconocidos en una sentencia tienen el mismo tratamiento frente al impuesto sobre la renta.
La decisión confirma que la responsabilidad de practicar la retención en la fuente sobre los pagos realizados mediante depósitos judiciales depende de quién interviene efectivamente en la operación que entrega los recursos. El Banco Agrario asume esa función por su participación en el sistema de custodia y desembolso, no porque sea propietario del dinero o deudor de la obligación. Para los beneficiarios, el aspecto fundamental será identificar la naturaleza del ingreso recibido y verificar si está sometido a retención o cuenta con alguna exclusión legal.
Ver a continuación concepto DIAN sobre: ¿Quién debe practicar la retención en la fuente cuando se pagan depósitos judiciales?
CONCEPTO DIAN 15204 int 1620
(septiembre 1 de 2026)
Unidad Informática de Doctrina
Área del Derecho Tributario
Banco de Datos Impuesto sobre la Renta y Complementarios
Descriptores Retención en la fuente. Agentes de retención. Depósitos judiciales.
Fuentes Formales Artículos 365, 368 y 375 del Estatuto Tributario
Extracto:
Este Despacho es competente para absolver las peticiones de reconsideración de conceptos expedidos por la Subdirección de Normativa y Doctrina[1].
Doctrina objeto de la solicitud de reconsideración
2. Mediante el radicado de la referencia la peticionaria solicita la reconsideración de los Conceptos 005285 – int 1358 del 27 del 01/08/2024, 017974 – int 2117 del 26/12/2025 y 006084 int 728 del 30/08/2024, expedidos por la Subdirección de Normativa y Doctrina.
3. El Concepto 005285 – int 1358 del 1 de agosto de 2024 precisó que, cuando un fallo u orden judicial da lugar al pago de un ingreso tributario para su beneficiario y la retención en la fuente se activa con ocasión de dicho pago, el agente retenedor es la entidad que efectúa materialmente el pago, esto es, la entidad bancaria que administra los depósitos judiciales, y no los despachos judiciales.
Así concluyó que «la entidad bancaria, en este caso el Banco Agrario de Colombia, es la persona jurídica encargada de aplicar la retención en la fuente». Interpretación reiterada por el Concepto 017974 – int 2117 del 26/12/2025.
4. Por su parte el Concepto 006084 int 728 del 30/08/2024 señala que «la obligación de reportar las retenciones practicadas a consecuencia de pagos ordenados mediante fallos u órdenes judiciales en la información exógena quedará en cabeza de la entidad bancaria (Banco Agrario de Colombia)».
Solicitud de reconsideración.
5. Mediante el radicado de la referencia solicita la reconsideración de la doctrina señalada y sostiene que la cuenta de depósito judicial, por su verdadera naturaleza jurídica, corresponde a una cuenta de ahorros especial sometida a restricciones legales de finalidad y disposición, pero no transforma al Banco Agrario en mandatario del juez, del consignante ni del beneficiario.
6. Señala que el Banco Agrario no realiza un pago en sentido jurídico, pues no extingue una obligación propia frente al beneficiario ni actúa por cuenta y a nombre de un tercero. Su obligación existe frente al titular o a la autoridad que dispone de la cuenta, no frente al destinatario final de los recursos. Por ello, cuando entrega o gira el depósito judicial, simplemente cumple una instrucción de disposición del dinero depositado, sin que pueda atribuírsele la calidad de pagador, ni configura respecto de la entidad financiera la obligación de practicar retención en la fuente.
7. Finalmente indica que, si el depósito garantiza el pago de una condena u obligación litigiosa, el verdadero pagador es el sujeto procesal condenado o deudor, quien además cuenta con la información necesaria para establecer el concepto, la base gravable y la tarifa de retención aplicable. Por tanto, a su juicio no resulta jurídicamente procedente trasladar ese deber cuando su actuación se limita a custodiar y disponer los recursos conforme a la orden judicial.
8. En consecuencia, solicita rectificar la doctrina oficial que atribuye al Banco Agrario la calidad de agente retenedor en estos casos, porque dicha conclusión desconoce la naturaleza bancaria y administrativa de la cuenta de depósito judicial.
Análisis jurídico:
9. Considera el Despacho que la solicitud parte de una premisa que no se desprende del concepto cuestionado. El Concepto 005285 – int. 1358 de 2024 no fundamentó la calidad de agente retenedor del Banco Agrario de Colombia en la existencia de un contrato de mandato, ni sostuvo que dicha entidad actuara como mandataria de la parte vencida, del beneficiario del pago o del despacho judicial. La conclusión se apoyó en los artículos 368 y 375 del Estatuto Tributario, conforme a los cuales están obligados a efectuar la retención los agentes de retención que, por sus funciones, intervengan en actos u operaciones en los cuales deba practicarse, por expresa disposición legal, la retención o percepción del tributo correspondiente.
10. En ese sentido, la calidad de agente de retención no depende necesariamente de la propiedad de los recursos, de la condición de deudor de la obligación reconocida judicialmente ni de una relación de mandato. El criterio previsto en los artículos 368 y 375 del Estatuto Tributario es funcional, es decir que el sujeto tenga aptitud jurídica para actuar como agente de retención y que, por sus funciones, intervenga en el acto u operación en el cual debe practicarse la retención. De los mismos artículos no se desprende que la obligación de practicar retención en la fuente esté condicionada a que el agente retenedor extinga una obligación propia.
11. Bajo esa premisa debe diferenciarse la constitución del depósito judicial de la posterior entrega o aplicación de los recursos al beneficiario. Sobre este punto, el Oficio 016152 del 22 de junio de 2016 precisó:
«En primera instancia debe señalarse que la retención en la fuente a título del impuesto sobre la renta, procede en los casos de pagos o abonos en cuenta que constituyan ingreso tributario para su beneficiario, tal como lo dispone el artículo 365 del Estatuto Tributario, en ese sentido en el momento en que un demandante deba constituir un depósito judicial como garantía del resultado de un proceso judicial, no se está en presencia de un pago a favor de un beneficiario y por lo mismo no procede la práctica de retención en la fuente.»
12. Esta precisión resulta determinante, toda vez que el depósito judicial se constituye como garantía del resultado de un proceso, como caución, para actuar dentro de este o en cumplimiento de una orden judicial previa a la decisión definitiva, no existe todavía un pago o abono en cuenta a favor de un beneficiario. Los recursos quedan depositados a órdenes del despacho judicial y sujetos a lo que se resuelva en el proceso. En ese momento, además, no necesariamente existe certeza sobre quién será el beneficiario del pago, pues precisamente esa determinación depende del resultado de la controversia judicial. De existir certeza sobre el sujeto con derecho a recibir los recursos, en muchos casos no habría controversia que dirimir judicialmente.
13. Por lo anterior, no puede confundirse la constitución del depósito judicial con el pago sujeto a retención. La primera corresponde a una consignación con finalidad procesal o de garantía; el segundo se configura cuando, con fundamento en una providencia u orden judicial, se dispone la entrega o aplicación de los recursos a favor de un beneficiario determinado. Solo en este último momento procede analizar si el pago constituye ingreso tributario para su beneficiario, si está sometido a retención en la fuente y quién debe practicarla.
14. Ahora bien, tampoco puede sostenerse que la parte vencida en el proceso, o quien constituyó inicialmente el depósito judicial, conserve la calidad de pagador para efectos de practicar la retención en la fuente cuando posteriormente se ordena la entrega o aplicación de los recursos. Una vez constituido el depósito judicial, dicha parte ya no dispone material ni jurídicamente de los recursos depositados. No puede acceder a ellos, no puede decidir si los entrega o no al beneficiario, no puede modificar el destinatario del pago ni puede materializar el desembolso. En consecuencia, en ese momento no interviene funcionalmente como pagador en la operación que da lugar al pago o abono en cuenta.
15. Esta circunstancia es relevante frente a los artículos 368 y 375 del Estatuto Tributario, porque la obligación de retener recae en el agente de retención que, por sus funciones, interviene en el acto u operación sometido a retención. Si la parte vencida o el constituyente del depósito ya no tiene disponibilidad sobre los recursos, ni posibilidad jurídica o material de ejecutar el pago, tampoco puede atribuírsele una omisión propia de agente retenedor respecto de una actuación que no está en capacidad de realizar.
16. En cambio, el Banco Agrario de Colombia, en virtud del régimen de depósitos judiciales, custodia los recursos depositados y es la entidad que además de garantizar la custodia de los recursos en virtud de las características de la cuenta de depósito judicial, es quien puede efectuar su entrega o aplicación en ejecución de la orden judicial correspondiente. Su intervención no deriva de una relación de mandato, sino de las funciones que cumple dentro del sistema de depósitos judiciales. Por ello, cuando se ordena el pago al beneficiario y el concepto pagado está sometido a retención, la entidad bancaria es quien interviene funcionalmente en la operación de pago.
17. La tesis del Concepto 005285 – int. 1358 de 2024[2] debe entenderse en ese alcance. El Banco Agrario de Colombia no practica la retención por ser mandatario de las partes, ni por ser propietario de los recursos, ni por ser el deudor de la obligación discutida o reconocida en el proceso. Lo hace porque, siendo una persona jurídica y teniendo aptitud legal para actuar como agente de retención, es quien custodia los recursos depositados y quien puede efectuar el pago o abono en cuenta al beneficiario en cumplimiento de la orden judicial.
18. Por tanto, no se advierte el error interpretativo señalado por el solicitante. La doctrina cuestionada no calificó al Banco Agrario de Colombia como mandatario, titular de los recursos, sino como la entidad bancaria que, por sus funciones, interviene en la operación mediante la cual se ejecuta el pago ordenado judicialmente a través de depósitos judiciales. Esta intervención funcional es la que permite atribuirle la calidad de agente de retención, siempre que el pago corresponda a un concepto sometido a retención en la fuente.
Conclusión y decisión
19. En atención a lo expuesto, se confirma la tesis jurídica del Concepto 005285 – int. 1358 del 1 de agosto de 2024, en el sentido de que la entidad bancaria debe actuar como agente de retención cuando se efectúen pagos ordenados mediante fallos u órdenes judiciales a través de depósitos judiciales, siempre que el pago constituya ingreso sometido a retención para su beneficiario y no se configure una exclusión legal, como ocurre, entre otros eventos, cuando el pago corresponde a daño emergente o se presenta alguna de las circunstancias previstas en el artículo 369 del Estatuto Tributario.
20. En los anteriores términos se absuelve su petición y se recuerda que la normativa, jurisprudencia y doctrina en materia tributaria, aduanera y de fiscalización cambiarla, en lo de competencia de esta Entidad, puede consultarse en el normograma DIAN: https://normograma.dian.gov.co/dian/.
NOTAS DE PIE DE PÁGINA:
1. Cfr. numeral 20 del artículo 55 del Decreto 1742 de 2020.
2. De la que se desprende lo afirmado en los Conceptos 017974 – int 2117 del 26/12/2025 y 006084 int 728 del 30/08/2024.
Puedes encontrar más información sobre: ¿Quién debe practicar la retención en la fuente cuando se pagan depósitos judiciales? en dian.gov.co
Además del tema relacionado con: ¿Quién debe practicar la retención en la fuente cuando se pagan depósitos judiciales?, quizás te interese leer: ¿Cuándo pueden aplicarse los saldos a favor y los depósitos judiciales a deudas prescritas? – Concepto DIAN No. 1773 de 2026