
RESUMEN: ¿Cuándo deben declarar los servidores públicos sus cesantías en renta: al liquidarlas o cuando las reciben? Los servidores públicos no necesariamente deben reconocer las cesantías como ingreso tributario en el año en que se liquidan. La DIAN aclaró que el momento de realización depende de las condiciones del sistema que administra los recursos: si quedan consolidados y disponibles en una cuenta individual, se reconocen en ese momento.
Las cesantías de los servidores públicos deben reconocerse para efectos del impuesto sobre la renta cuando se configura alguno de los eventos previstos en el artículo 27 del Estatuto Tributario. En el régimen anualizado, si los recursos quedan consolidados y disponibles en una cuenta individual, el ingreso se realiza en ese momento. Si el sistema de administración no contempla esa individualización y el fondo conserva los recursos hasta su pago, el ingreso se reconoce cuando el trabajador los recibe.
¿Cuándo deben declarar las cesantías los servidores públicos: cuando se liquidan o cuando las reciben?
La liquidación anual de las cesantías no significa necesariamente que el servidor público deba incluir ese valor en su declaración de renta del mismo año. Para establecer cuándo se reconoce el ingreso, es necesario revisar qué sucede con los recursos después de su liquidación y bajo qué condiciones los administra el fondo correspondiente.
Esta es la precisión realizada por la Dirección de Impuestos y Aduanas Nacionales (DIAN), al aclarar que la realización del ingreso no depende exclusivamente de que el trabajador pertenezca al régimen anualizado o retroactivo.
En términos prácticos, existen dos situaciones:
- Cesantías individualizadas y disponibles: cuando los valores liquidados se consignan, consolidan y quedan disponibles en una cuenta individual del trabajador, el ingreso se reconoce en ese momento.
- Cesantías administradas hasta su pago: cuando el sistema no contempla cuentas individuales y los recursos permanecen bajo administración del fondo hasta su reconocimiento y entrega, el ingreso se realiza cuando se efectúa el pago al beneficiario.
La diferencia es importante para los servidores públicos porque algunos fondos administran los recursos mediante sistemas especiales que no funcionan de la misma manera que los fondos privados de cesantías.
Por consiguiente, antes de determinar el año gravable en el que deben declararse estos valores, es necesario identificar el sistema de administración y verificar si existe disponibilidad efectiva de los recursos para el trabajador.
¿Cuál es la diferencia entre el régimen anualizado y el sistema de administración de las cesantías?
Una de las principales precisiones de la DIAN consiste en diferenciar el régimen de liquidación de las cesantías del sistema utilizado para administrar los recursos.
Aunque ambos conceptos están relacionados, no significan lo mismo.
El régimen de liquidación establece cómo se calcula la prestación, mientras que el sistema de administración determina las reglas bajo las cuales se manejan los recursos destinados a cubrirla.
De acuerdo con el criterio jurisprudencial recogido por la DIAN, en Colombia existen dos regímenes de liquidación:
Régimen retroactivo. Las cesantías se liquidan considerando el último salario y el tiempo de servicio, conforme a las disposiciones aplicables. Para efectos tributarios, el ingreso se realiza con ocasión del reconocimiento efectuado por el empleador.
Régimen anualizado. Las cesantías se liquidan por cada anualidad. Sin embargo, esta modalidad no significa que todos los valores liquidados deban reconocerse automáticamente como ingreso tributario en el mismo año.
Para determinar el momento de realización, debe establecerse si los recursos fueron consignados, consolidados y quedaron disponibles en una cuenta individual del trabajador.
La DIAN precisa que la expresión «regímenes especiales de cesantías del sector público» utilizada en pronunciamientos anteriores debe entenderse referida a sistemas especiales de administración y no a una tercera modalidad de liquidación.
Esta distinción permite comprender por qué dos servidores públicos sometidos al régimen anualizado pueden tener momentos diferentes de realización del ingreso, dependiendo de las condiciones bajo las cuales se administran sus cesantías.
¿Qué sucede con las cesantías de los docentes afiliados al FOMAG?
El Fondo Nacional de Prestaciones Sociales del Magisterio (FOMAG) constituye uno de los ejemplos más relevantes para comprender la aclaración.
Este fondo administra cesantías de trabajadores sometidos tanto al régimen retroactivo como al anualizado. Sin embargo, su sistema de administración presenta características diferentes de las que utilizan los fondos privados.
La diferencia está en que los recursos se administran bajo un esquema de unidad de caja y no existen cuentas individuales por cada afiliado.
Por esta razón, aunque las cesantías de los docentes puedan liquidarse anualmente, los valores correspondientes no necesariamente quedan disponibles en una cuenta individual del trabajador.
En consecuencia, cuando los recursos permanecen bajo administración del FOMAG hasta que se produce su reconocimiento y pago, el ingreso se entiende realizado cuando el beneficiario recibe las cesantías.
Esto significa que no debe asumirse que todos los docentes afiliados al FOMAG tienen que reconocer anualmente sus cesantías como ingreso tributario por el solo hecho de estar sometidos al régimen anualizado.
Lo determinante es verificar las condiciones del sistema de administración y establecer si se configura alguno de los eventos de realización previstos en la legislación tributaria.
¿Qué establece el artículo 27 del Estatuto Tributario sobre el momento de realización de las cesantías?
El numeral 3 del artículo 27 del Estatuto Tributario establece los eventos en los cuales se entienden realizados los ingresos correspondientes al auxilio de cesantías y sus intereses.
La disposición contempla tres situaciones:
- Cuando se produce el pago directo al trabajador.
- Cuando se realiza la consignación al fondo de cesantías.
- Cuando el empleador efectúa el reconocimiento correspondiente en el régimen retroactivo.
Para los servidores públicos sometidos al régimen anualizado, el parágrafo 4 del artículo 1.2.1.20.7 del Decreto 1625 de 2016 establece que el ingreso se realiza cuando las cesantías se consolidan y quedan disponibles en las cuentas individuales.
Sin embargo, esta regla debe interpretarse teniendo en cuenta las características de cada sistema de administración.
Por eso, si los recursos permanecen bajo administración del fondo y no existe individualización ni disponibilidad para el trabajador, el ingreso no se entiende realizado simplemente porque se haya efectuado la liquidación anual.
Una vez se configure el evento de realización, las cesantías deben incorporarse en la cédula general como renta de trabajo y someterse al límite de rentas exentas y deducciones establecido en el numeral 3 del artículo 336 del Estatuto Tributario.
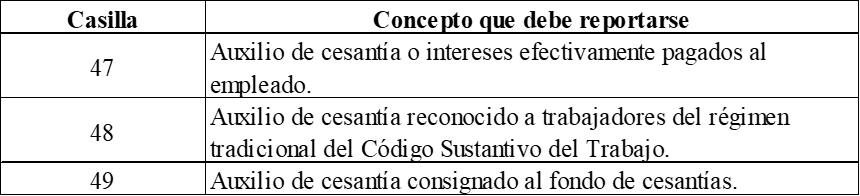
La precisión también tiene efectos para los empleadores, quienes deben reportar los valores correspondientes en el Formulario 220, de acuerdo con el evento de realización aplicable.
Las casillas señaladas por la DIAN son:
Por tanto, la certificación de ingresos y retenciones debe reflejar el tratamiento correspondiente a la situación que efectivamente se haya presentado.
¿Qué deben revisar los servidores públicos antes de incluir las cesantías en su declaración de renta?
La aclaración tiene consecuencias prácticas para los trabajadores y para quienes preparan sus declaraciones de renta.
Antes de incorporar las cesantías como ingreso, es conveniente verificar:
- El régimen de liquidación al que pertenece el trabajador: retroactivo o anualizado.
- La entidad o fondo encargado de administrar los recursos.
- Si el sistema contempla cuentas individuales para cada beneficiario.
- Si los valores liquidados fueron consignados y quedaron consolidados.
- Si los recursos están efectivamente disponibles para el trabajador.
- Si el ingreso ya fue reconocido, consignado o pagado, según corresponda.
- La información reportada por el empleador en el Formulario 220.
Esta verificación permite identificar el período gravable en el que debe reconocerse el ingreso y evitar que la declaración de renta incluya valores que todavía no cumplen las condiciones para entenderse realizados fiscalmente.
También es importante que los empleadores y responsables de nómina revisen el sistema de administración de las cesantías antes de expedir los certificados de ingresos y retenciones.
La conclusión es clara: no basta con saber que las cesantías fueron liquidadas durante el año. Es necesario determinar si quedaron individualizadas y disponibles para el trabajador o si continúan bajo administración del fondo hasta el momento de su pago.
La distinción permite aplicar correctamente las reglas de realización del ingreso y establecer el tratamiento tributario correspondiente a cada servidor público.
Ver a continuación concepto DIAN sobre: ¿Cuándo deben declarar los servidores públicos sus cesantías en renta: al liquidarlas o cuando las reciben?
CONCEPTO DIAN 15196 int 1491
(agosto 28 de 2026)
Unidad Informática de Doctrina
Área del Derecho Tributario
Banco de Datos Impuesto sobre la Renta y Complementarios
Extracto:
1. Esta Subdirección está facultada para absolver las consultas escritas, presentadas de manera general, sobre la interpretación y aplicación de las normas tributarias, aduaneras y de fiscalización cambiada, en lo de competencia de la DIAN[1]. En este sentido, la doctrina emitida será de carácter general, no se referirá a asuntos particulares y se someterá a lo consagrado en el artículo 131 de la Ley 2010 de 2019[2].
2. Mediante el radicado de la referencia se solicita aclarar el alcance del Concepto 000915 del 23 de julio de 2018, particularmente respecto de la afirmación según la cual la regla de realización prevista en el artículo 1.2.1.20.7 del Decreto 1625 de 2016 no resultaba aplicable a los «regímenes especiales de cesantías del sector público que se manejan a través de fondos de carácter público».
3. Sobre el particular, este Despacho precisa:
3.1. Mediante el Concepto 000915 del 23 de julio de 2018 se precisó que la regla de realización de las cesantías prevista en el entonces artículo 1.2.1.20.7 del Decreto 1625 de 2016 no resultaba aplicable a los denominados «regímenes especiales de cesantías del sector público que se manejan a través de fondos de carácter público»[3], al no encontrarse dentro del supuesto de dicho artículo y que, en esos eventos, el ingreso se realizaba con ocasión de su pago.
3.2. Posteriormente, el Concepto DIAN 001364 del 29 de octubre de 2018[4] precisó, respecto del FOMAG, que este administra cesantías tanto de trabajadores sometidos al sistema retroactivo como al anualizado, y señaló para estos últimos que debía reconocerse en cada año gravable el ingreso asociado.
3.3. Sin embargo, para precisar actualmente el alcance de estos pronunciamientos resulta necesario distinguir entre el régimen de liquidación de las cesantías y su sistema de administración.
3.4. Conforme a la jurisprudencia del Consejo de Estado[5] las modalidades retroactiva y anualizada[6] delimitan el concepto de régimen de cesantías[7]. No obstante, en materia de cesantías el adjetivo «especial» no se predica del régimen sino del «sistema de administración de cesantías, determinado por el conjunto de reglas que les son aplicables a cada uno de ellos». De esta forma, explica el alto Tribunal:
«60. En ese orden de ideas, la delimitación de un régimen de cesantías parte de un elemento en común e imprescindible en todos los casos, esto es la forma de liquidación. De ello se desprende que, en el caso colombiano existen dos regímenes, el retroactivo y el anualizado. En cuanto a las particularidades que llevan a un tratamiento normativo especial, es posible determinar que aquellas están definidas en función del sistema de administración al que están sometidos los recursos y su relación con el régimen es la de especie a género.» (énfasis propio)
3.5. Lo anterior resulta de especial importancia, pues para efectos de aclarar la terminología empleada en el Concepto 000915 de 2018, la referencia a «regímenes especiales de cesantías del sector público que se manejan a través de fondos de carácter público» debe entenderse referida a sistemas especiales de administración de cesantías, sin que estos constituyan, por ese solo hecho, un régimen adicional de liquidación distinto del retroactivo o del anualizado.
3.6. Precisado lo anterior, el numeral 3 del artículo 27 del Estatuto Tributario (E.T.) prevé que los ingresos por concepto de auxilio de cesantías e intereses sobre cesantías se entienden realizados: (i) en el momento del pago directo al trabajador; (ii) en el momento de consignación al fondo de cesantías; o (iii) con ocasión del reconocimiento efectuado por el empleador, en el régimen retroactivo[8].
3.7. Respecto de los servidores públicos sometidos al régimen de cesantías anualizadas, el parágrafo 4 del artículo 1.2.1.20.7 del Decreto 1625 de 2016 dispone, en consonancia con el numeral 3 del artículo 27 del E.T., que la realización del ingreso corresponde al momento en que las cesantías se consolidan y quedan disponibles en las cuentas individuales de estos servidores.
3.8. Lo anterior, permite comprender que, en el régimen anualizado, la liquidación correspondiente a cada anualidad constituye un elemento relevante para determinar el momento de realización del ingreso, en aquellos sistemas de administración en los que el valor liquidado es consignado al fondo, se consolida y queda disponible en una cuenta individual del trabajador.
3.9. No obstante, la aplicación de esta regla debe atender a las características del respectivo sistema de administración. En efecto, la circunstancia de que las cesantías se encuentren sometidas al régimen de liquidación anualizada no implica necesariamente que los valores liquidados sean consignados, consolidados y queden disponibles en una cuenta individual del trabajador, pues dependerá del conjunto de reglas aplicables a cada sistema de administración[9].
4. Por tanto, cuando el respectivo sistema de administración no contemple dicha individualización y los recursos destinados al pago de las cesantías permanezcan bajo administración del fondo hasta que se produzca su reconocimiento y pago al beneficiario conforme con las normas aplicables, el ingreso se entiende realizado cuando tenga lugar el pago de las cesantías al trabajador, tal como lo precisó el oficio objeto de análisis[10].
5. Bajo este entendimiento debe precisarse el alcance del Concepto 000915 de 2018. Cuando este señaló que la regla allí estudiada no resultaba aplicable a determinados «regímenes especiales de cesantías del sector público que se manejan a través de fondos de carácter público», la conclusión no debe entenderse fundada exclusivamente en la naturaleza pública del administrador. El aspecto jurídicamente relevante consiste en determinar si, de acuerdo con el respectivo sistema de administración, se configura alguno de los eventos de realización previstos en el numeral 3 del artículo 27 del E.T.
6. En igual sentido debe entenderse lo señalado en el Concepto 001364 de 2018 respecto del reconocimiento anual del ingreso correspondiente a trabajadores sometidos al régimen anualizado. Dicha conclusión resulta aplicable cuando, conforme con el respectivo sistema de administración, la liquidación anual se concreta mediante la consignación, consolidación y disponibilidad del valor correspondiente en una cuenta individual del trabajador.
7. Por consiguiente, para efectos de la doctrina objeto de aclaración:
7.1. En materia de cesantías existen dos regímenes determinados por su forma de liquidación: retroactivo y anualizado, sin perjuicio de los distintos sistemas especiales mediante los cuales estas pueden ser administradas.
7.2. Para los servidores públicos sometidos al régimen anualizado cuyas cesantías se consolidan y quedan disponibles en cuentas individuales, la realización del ingreso ocurre en los términos del parágrafo 4 del artículo 1.2.1.20.7 del Decreto 1625 de 2016.
7.3. En el evento en que las cesantías permanezcan bajo administración del respectivo fondo hasta su posterior pago al beneficiario, según su sistema de administración, el ingreso se realiza cuando este último se efectúa, conforme con el numeral 3 del artículo 27 del E.T.
8. Finalmente, resulta importante señalar que, una vez realizado el ingreso, este deberá incorporarse en la cédula general como renta de trabajo y someterse al límite de rentas exentas y deducciones previsto en el numeral 3 del artículo 336 del E.T. A su vez, el empleador deberá reportar el valor correspondiente en el Formulario 220, según el evento de realización aplicable, en alguna de las siguientes casillas: 47 «Auxilio de cesantía o intereses efectivamente pagados al empleado»; 48 «Auxilio de cesantía reconocido a trabajadores del régimen tradicional del CST, contenido en el Capítulo VII, Título VIII Parte Primera»; o 49 «Auxilio de cesantía consignado al fondo de cesantías».
9. En los anteriores términos se aclaran los Conceptos 000915 de 2018 y 001364 de 2018. Se recuerda que la normativa, jurisprudencia y doctrina en materia tributaria, aduanera y de fiscalización cambiaría, en lo de competencia de esta Entidad, puede consultarse en el normograma DIAN: https://normograma.dian.gov.co/dian/.
NOTAS DE PIE DE PÁGINA:
1. De conformidad con el numeral 4 del artículo 56 del Decreto 1742 de 2020 y el artículo 7 de la Resolución DIAN 91 de 2021.
2. De conformidad con el numeral 1 del artículo 56 del Decreto 1742 de 2020 y el articulo 7-1 de la Resolución DIAN 91 de 2021.
3. Entre los cuales se mencionaron, a titulo de ejemplo, el Fondo Nacional de Prestaciones Sociales del Magisterio -FOMAG- y el Fondo de Bienestar Social de la Contraloría General de la República.
4. El Concepto DIAN 001364 de 2018 tuvo como antecedente el Concepto DIAN 001779 de 2018, que, tras analizar el sistema de administración de cesantías a cargo del FOMAG, concluyó que era necesario adicionar el Concepto General Unificado No. 0912 de 2018, adición que efectuó con el mencionado Concepto DIAN 001364 de 2018.
5. Cfr. C.E. Secc. Segunda. Sent. Unificación SUJ-032-CE-S2-2023 de oct. 11/2023. Exp. 5746-2022. Si bien la sentencia citada aborda un problema jurídico y unos supuestos tácticos distintos a los analizados en el presente pronunciamiento, las consideraciones efectuadas por el Consejo de Estado sobre los regímenes de cesantías y sus diferentes sistemas de administración ofrecen un criterio conceptual relevante para el análisis aquí desarrollado.
6. En la Sentencia citada up supra se dijo: «44. Como se expuso, una vez se concedió al auxilio de cesantías el carácter de prestación exigible a la terminación de la relación laboral, su liquidación se efectuaba bajo un régimen denominado retroactivo, «a razón de un mes de sueldo o jornal por cada año de servicio», tal como fue previsto en las leyes 6 de 1945, 65 de 1946 y en el artículo 249 del CST. […] 56. […] Sin embargo, en aras de saldar el déficit habitacional a nivel nacional, con la creación del FNA en 1968, se transformó de manera progresiva a una modalidad anualizada, proceso que se continuó, con la expedición de la Ley 91 de 1989, para los docentes estatales. Un año después la Ley 50 de 1990 dispuso lo propio para los trabajadores del sector privado, que luego fue extendida a los servidores públicos del nivel territorial, con la Ley 344 de 1996, y nacional, con el Decreto 1252 de 2000.» (subrayado propio)
7. «58. […] Esta aclaración resulta necesaria en materia de cesantías, teniendo en cuenta que, dentro del conjunto de trabajadores sometidos a una misma forma de liquidación de la prestación, algunos reciben un trato diferenciado por las normas que los regulan a partir de criterios tales como la naturaleza de la vinculación laboral, el tipo de actividades a las que se dedican y la entidad que administra sus recursos. Esta situación en muchas oportunidades lleva a afirmar que están cobijados por un régimen especial de cesantías con liquidación anualizada». Cfr. Ibid.
8. Precisamente frente a este ultimo punto, el Oficio DIAN No. 027408 de 2019 explica que «el empleador con el fin de cuantificar el valor del pasivo por este concepto, debe realizar el correspondiente reconocimiento en su contabilidad, según el marco técnico normativo contable que le corresponda».
9. Por ejemplo, en la citada sentencia de Unificación SUJ-032-CE-S2-2023 del 11 de octubre de 2023, El Consejo de Estado al analizar el sistema de administración de las cesantías a cargo del Fondo Nacional de Prestaciones Sociales del Magisterio -FOMAG-, explicó que este difiere del sistema administrado por los fondos privados de cesantías, entre otros aspectos, porque sus recursos se administran bajo unidad de caja y «no existen cuentas individuales por cada afiliado».
10. En efecto, el Concepto 000915 de 2018 indica que: «Así las cosas, la realización del ingreso por este concepto tendrá lugar con ocasión del pago que se haga en el año gravable en que esto ocurra, situación que implica ubicar el ingreso en la cédula de las rentas de trabajo y aplicar el correspondiente límite de rentas exentas y deducciones en los términos del inciso segundo del artículo 336 del E.T.»
Puedes encontrar más información sobre: ¿Cuándo deben declarar los servidores públicos sus cesantías en renta: al liquidarlas o cuando las reciben? en dian.gov.co
Además del tema relacionado con: ¿Cuándo deben declarar los servidores públicos sus cesantías en renta: al liquidarlas o cuando las reciben?, quizás te interese leer: Contratos públicos vs. lazos familiares: ¿dónde traza el límite la ley? – ANCP – CCE Concepto No. C-057