
RESUMEN: ¿Cuándo debe presentarse la declaración anticipada en trayectos cortos? Cuando una mercancía llega a Colombia por vía marítima o aérea en un trayecto corto, el importador debe tener claro hasta qué momento puede presentar la declaración anticipada obligatoria. La diferencia entre contar el día de llegada y exigir que el día anterior transcurra completo cambia la fecha límite para cumplir el trámite. La DIAN precisó cómo debe entenderse ese plazo y aclaró una frase de su doctrina anterior que podía generar confusión.
La presentación oportuna de la declaración anticipada es una de las obligaciones que deben atender quienes realizan determinadas operaciones de importación. Para los trayectos cortos por los modos marítimo y aéreo, el artículo 175 del Decreto 1165 de 2019 contempla un plazo mínimo de un día calendario antes de la llegada de la mercancía.
La duda está en cómo se cuenta ese día: ¿basta con presentar la declaración en cualquier momento de la fecha anterior al arribo o debe haber transcurrido un periodo completo de 24 horas?
La DIAN confirmó que el día de llegada no se cuenta y que el día de antelación debe ser completo. También corrigió una expresión de un pronunciamiento previo que señalaba lo contrario.
La declaración anticipada obligatoria para trayectos cortos debe presentarse antes de que comience el día calendario completo que precede a la llegada de la mercancía. La DIAN entiende que ese día equivale a 24 horas y que la fecha de arribo no integra el término mínimo de antelación.
¿Cómo se cuenta el plazo para presentar la declaración anticipada obligatoria?
El artículo 175 del Decreto 1165 de 2019 establece dos plazos para la presentación de la declaración anticipada obligatoria:
- Regla general: una antelación mínima de cinco días calendario.
- Trayectos cortos: una antelación no inferior a un día calendario cuando las mercancías llegan por vía marítima o aérea y el transporte desde el país de procedencia hacia Colombia se considera un trayecto corto.
El punto central de la interpretación de la DIAN es que la fecha de llegada de la mercancía no puede incluirse en el conteo.
La razón es que la expresión «a la llegada» identifica un acontecimiento futuro frente al cual debe cumplirse previamente la obligación. Por tanto, cuando se produce el arribo, el término de antelación ya debe haberse cumplido.
Esto significa que el importador no puede considerar suficiente la presentación de la declaración durante el mismo día en que llega la mercancía ni utilizar esa fecha para completar el plazo exigido.
La entidad mantiene este entendimiento tanto para el término general de cinco días como para el plazo especial de un día calendario aplicable a los trayectos cortos.
¿Un día calendario de antelación equivale a 24 horas completas?
Sí. Esta es precisamente la precisión más importante del pronunciamiento.
La DIAN explica que los términos expresados en días deben interpretarse de acuerdo con las reglas generales de cómputo previstas en los artículos 59 y 60 de la Ley 4 de 1913 y en los artículos 67 y 68 del Código Civil.
Estas disposiciones establecen que los plazos expresados en días se entienden completos y que, para estos efectos, un día corresponde a un espacio de 24 horas.
En consecuencia, cuando la norma aduanera exige una antelación no inferior a un día calendario, no basta con que la declaración se presente en cualquier momento de la fecha inmediatamente anterior a la llegada de la mercancía.
El día exigido debe transcurrir íntegramente antes del arribo.
La DIAN considera que esta interpretación no representa la creación de un plazo adicional ni transforma la obligación de un día en una exigencia de dos días. Se trata de aplicar las reglas legales que determinan cómo deben computarse los términos expresados en días.
La diferencia está en que la declaración debe presentarse antes de que comience el día completo que constituye el periodo mínimo de antelación.
¿Qué fecha límite debe tener en cuenta el importador?
El concepto presenta un ejemplo que permite entender cómo funciona esta regla.
Si una mercancía llega al territorio aduanero nacional el 29 de febrero de 2024, la declaración anticipada obligatoria para un trayecto corto debe haberse presentado, como mínimo, el 27 de febrero de 2024.
El cálculo es el siguiente:
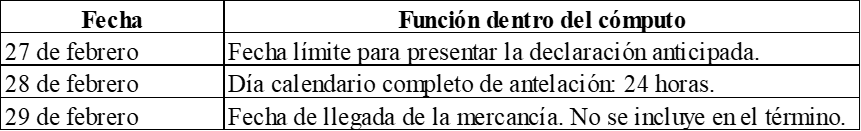
Por tanto, aunque el plazo especial sea de un día calendario, la declaración debe presentarse antes de que comience el día que se contará como periodo completo de antelación.
Esta precisión es importante para evitar que el cumplimiento de la obligación se determine únicamente comparando las fechas de presentación y llegada, sin verificar que haya transcurrido el periodo exigido.
¿Qué aclaró la DIAN sobre su doctrina anterior?
La reconsideración también permitió corregir una expresión contenida en un pronunciamiento anterior sobre el mismo asunto.
En ese documento se había señalado que el término de un día calendario para los trayectos cortos incluía la fecha de llegada de la mercancía al país. Sin embargo, esa afirmación no correspondía a la tesis jurídica desarrollada en el mismo pronunciamiento ni a la precisión posterior efectuada por la entidad.
La DIAN aclaró que esa expresión debe entenderse corregida: la fecha de llegada de la mercancía no hace parte del término mínimo de antelación.
La entidad confirmó la interpretación según la cual el día de llegada constituye el punto de referencia para contar hacia atrás el plazo y que el periodo exigido debe cumplirse antes de ese momento.
En consecuencia, se mantiene la conclusión del pronunciamiento objeto de reconsideración, incluido el ejemplo de la mercancía que llega el 29 de febrero de 2024.
¿Por qué la DIAN no aceptó el argumento de que basta con presentar la declaración el día anterior?
La solicitud de reconsideración planteaba que la expresión «antelación no inferior a un (1) día calendario» permitía presentar la declaración durante cualquier momento del día inmediatamente anterior al arribo.
El solicitante consideraba que exigir su presentación dos días antes suponía incorporar una obligación que no estaba contemplada en el artículo 175 del Decreto 1165 de 2019.
También invocó jurisprudencia constitucional relacionada con la publicación de informes de conciliación legislativa, en la que se ha considerado suficiente que la publicación se realice el día calendario anterior a la votación, sin exigir necesariamente 24 horas completas.
Sin embargo, la DIAN explicó que ese criterio responde a las particularidades del procedimiento legislativo y no puede trasladarse automáticamente al régimen aduanero.
En este último caso, el cómputo debe atender las reglas generales sobre términos administrativos y la finalidad de la declaración anticipada: permitir que la autoridad aduanera disponga de información previa para desarrollar actividades de control, análisis de riesgo y facilitación de las operaciones de importación.
Por estas razones, la entidad no encontró fundamento para modificar la interpretación anterior ni consideró que se hubiera creado una carga adicional para los importadores.
La precisión de la DIAN es relevante porque evita que el cumplimiento de la declaración anticipada se calcule únicamente por la diferencia entre dos fechas del calendario. Para los trayectos cortos, no basta con que la declaración se presente durante el día inmediatamente anterior al arribo: ese día debe transcurrir completo antes de la llegada.
Por eso, quienes preparan una importación deben tomar como referencia la fecha de arribo y contar hacia atrás el periodo exigido, sin incluir el día en que la mercancía ingresa al territorio aduanero nacional. La oportunidad de presentación depende de respetar ese cómputo, no solamente de registrar la declaración en una fecha anterior.
Ver a continuación concepto DIAN sobre: ¿Cuándo debe presentarse la declaración anticipada en trayectos cortos?
CONCEPTO DIAN 14721 int 1561
(agosto 25 de 2026)
Unidad Informática de Doctrina
Área del Derecho Aduanero
Banco de Datos Aduanas
Extracto:
1. De conformidad con el artículo 55 del Decreto 1742 de 2020, este Despacho está facultado para efectuar la reconsideración de los conceptos expedidos por la Subdirección de Normativa y Doctrina en materia tributaria, aduanera o de fiscalización cambiaría, en lo de competencia de la Entidad.
A. SOLICITUD DE RECONSIDERACIÓN
2. Mediante el radicado de la referencia se solicita la reconsideración del Concepto No. 008122 int. 264 del 22 de abril de 2024, mediante el cual esta Subdirección analizó el cómputo de los términos previstos en el artículo 175 del Decreto 1165 de 2019 para la presentación de la declaración anticipada obligatoria.
3. En dicho pronunciamiento se concluyó como tesis jurídica que:
«El término mínimo de antelación a que hace referencia el artículo 175 del Decreto 1165 de 2019 para presentar la declaración anticipada obligatoria, no incluye el día de llegada de la mercancía al país.»
4. No obstante, en el numeral 2 de dicho concepto al desarrollar el plazo de antelación de un (1) día calendario previsto para los trayectos cortos, la doctrina indicó:
«El término de un día calendario establecido para los trayectos cortos en el modo marítimo y aéreo, incluye la fecha de llegada de la mercancía al país. Por tanto, cuando la mercancía llega al país el día 29 de febrero de 2024, la declaración anticipada debió presentarse como mínimo, el 27 de febrero de 2024.» (énfasis propio).
B. MOTIVOS DE LA SOLICITUD DE RECONSIDERACIÓN
5. El peticionario considera que la interpretación adoptada en el Concepto No. 008122 int. 264 de 2024 sería contraria al tenor literal del artículo 175 del Decreto 1165 de 2019. Para este, la expresión «antelación no inferiora un (1) día calendario a la llegada» significa que la declaración puede presentarse, como mínimo, el día calendario inmediatamente anterior al arribo de la mercancía. Por consiguiente, estima que la fecha de llegada de la mercancía es el punto de partida para contar hacia atrás el término no inferior a (1) día calendario.
6. El solicitante también cuestiona que el Concepto No. 008122 de 2024 haya concluido que, si la mercancía llegó el 29 de febrero de 2024, la declaración anticipada obligatoria debía presentarse, como mínimo, el 27 de febrero de 2024. A su juicio, esa conclusión transforma la exigencia normativa de un (1) día calendario en una obligación de dos (2) días de antelación. En su criterio, ello implicaría adicionar una carga no prevista en el artículo 175 del Decreto 1165 de 2019.
7. El peticionario invoca jurisprudencia de la Corte Constitucional sobre la expresión «por lo menos con un día de anticipación», prevista en el artículo 161 de la Constitución Política. Según indica, dicha jurisprudencia ha entendido que basta con que la publicación del informe de conciliación se realice en un día calendario anterior al debate y votación, sin exigir el transcurso de veinticuatro (24) horas completas. En consecuencia, solicita aplicar un entendimiento análogo al término de un (1) día calendario previsto en el artículo 175 del Decreto 1165 de 2019.
8. Finalmente, afirma que la doctrina objeto de reconsideración excede los límites de la función interpretativa de la DIAN. Por ello, solicita reconsiderar el Concepto No. 008122 int. 264 de 2024 y aclarar que la fecha límite para presentar la declaración anticipada obligatoria, tratándose de trayectos cortos, es el día calendario inmediatamente anterior al arribo de la mercancía.
C. ANÁLISIS DE LA SOLICITUD
9. A partir de lo expuesto este Despacho considera:
I. Sobre el alcance del artículo 175 del Decreto 1165 de 2019 y el día de llegada de la mercancía
10. El artículo 175 del Decreto 1165 de 2019 establece que la declaración de importación deberá presentarse dentro del término previsto en el artículo 171 del mismo decreto, o en forma anticipada a la llegada de la mercancía. Para la declaración anticipada obligatoria, la norma prevé, por regla general, una antelación mínima de cinco (5) días calendario. No obstante, para las mercancías que arriben bajo los modos marítimo y aéreo, cuyo transporte desde el país de procedencia hacia Colombia sea considerado trayecto corto, exige una antelación no inferior a un (1) día calendario a la llegada de estas.
11. La expresión «a la llegada» identifica el hecho futuro frente al cual se verifica la antelación exigida por la norma. Ese hecho futuro es el arribo de la mercancía al territorio aduanero nacional. Por esta razón, el día en que ocurre la llegada de los bienes no puede integrar el término mínimo de antelación, pues en ese momento ya se produce el hecho respecto del cual la declaración debía haberse presentado previamente.
12. Esta fue la tesis adoptada en el Concepto No. 008122 de 2024. Allí se indicó que el término mínimo de antelación previsto en el artículo 175 del Decreto 1165 de 2019 no incluye el día de llegada de la mercancía al país. Esta interpretación fue confirmada posteriormente en el Oficio No.005309 de 2024, en el cual se precisó que los plazos mínimos de cinco (5) o un (1) día calendario empiezan a correr con anterioridad a la fecha de llegada y que dicha fecha no está incluida en el conteo.
13. En consecuencia, no es jurídicamente correcto sostener que el día de llegada de la mercancía pueda incluirse para completar el término mínimo de antelación. La llegada es el punto de referencia frente al cual se cuenta hacia atrás el término exigido por la norma. Incluir ese día dentro del cómputo implicaría admitir que la antelación se integra con el mismo día en que ocurre el hecho que debía ser precedido por la declaración anticipada.
II. Sobre las reglas generales de cómputo de los términos en días
14. El argumento del peticionario parte de una lectura gramatical de la expresión «antelación no inferior a un (1) día calendario». Sin embargo, esa lectura no puede aislarse de las reglas legales que definen cómo se computan los términos expresados en días. En este caso, resultan aplicables los artículos 59 y 60 de la Ley 4 de 1913, así como los artículos 67 y 68 del Código Civil.
15. El artículo 59 de la Ley 4 de 1913 dispone que todos los plazos de días, meses o años de que se haga mención legal se entienden terminados a la medianoche del último día del plazo. La misma disposición señala que por año y por mes se entienden los del calendario común, v por día el espacio de veinticuatro horas. Esta regla es determinante, pues define legalmente el alcance del término «día» cuando una norma fija un plazo en días.
16. El artículo 60 de la Ley 4 de 1913 complementa la regla anterior. Esta norma indica que, cuando un acto debe ejecutarse en o dentro de cierto plazo, se entiende válido si se ejecuta antes de la medianoche en que termina el último día del plazo. También prevé que, cuando se exige que haya transcurrido un espacio de tiempo para que nazcan o expiren derechos, estos nacen o expiran a la medianoche del día en que termine el respectivo espacio de tiempo.
17. En igual sentido, el artículo 67 del Código Civil establece que todos los plazos de días, meses o años de que se haga mención en las leyes, decretos o actos de las autoridades nacionales se entienden completos y corren hasta la medianoche del último día del plazo.
18. A su vez, el artículo 68 ibidem precisa que, cuando se exige que haya transcurrido un espacio de tiempo para que nazcan o expiren derechos, estos no nacen ni expiran sino después de la medianoche en que termina el último día de dicho espacio de tiempo. Estas disposiciones confirman que los plazos de días deben ser completos, salvo que la norma especial disponga otra forma de cómputo.
19. El artículo 175 del Decreto 1165 de 2019 no contiene una regla especial que permita apartarse de esos criterios generales. La norma no señala que el término de un (1) día calendario se cumpla con la sola presentación de la declaración en la fecha calendario inmediatamente anterior al arribo. Tampoco dispone que baste con presentar la declaración en cualquier momento del día anterior a la llegada de la mercancía.
20. Por lo anterior, cuando el artículo 175 ibidem exige una antelación no inferior a un (1) día calendario, ese día debe entenderse como un espacio completo de veinticuatro horas. Esta interpretación no adiciona un día al término previsto en la norma. Lo que hace es aplicar la regla legal según la cual los días que integran un término deben ser completos.
21. Bajo esta regla, si la mercancía llega al territorio aduanero nacional el 29 de febrero de 2024, dicha fecha no se incluye en el término de antelación. El día calendario completo de antelación corresponde al 28 de febrero de 2024. Por tanto, para que ese día transcurra íntegramente antes de la llegada, la declaración anticipada obligatoria debió presentarse, como mínimo, el 27 de febrero de 2024.
22. En ese contexto, no le asiste razón al peticionario cuando afirma que el Concepto No.008122 de 2024 transforma el término de un (1) día calendario en una obligación de dos (2) días. La doctrina no exige dos días de antelación, sino que el día calendario exigido por el artículo 175 del Decreto 1165 de 2019 debe ser completo. Por ello, la presentación de la declaración debe efectuarse antes de que empiece a correr el día calendario completo que constituye el término mínimo de antelación.
23. La interpretación propuesta por el solicitante reduciría el término legal de un (1) día calendario a una fracción indeterminada del día inmediatamente anterior al arribo. Así, una declaración presentada en cualquier momento del 28 de febrero de 2024 se tendría como oportuna frente a una mercancía llegada el 29 de febrero de 2024, aunque no hubiera transcurrido un día completo de antelación. Esa conclusión desconoce la regla del artículo 59 de la Ley 4 de 1913, según la cual por día se entiende el espacio de (24) veinticuatro horas.
III. Sobre la jurisprudencia constitucional Invocada por el solicitante
24. El peticionario invoca entre otras, la Sentencia C-590 de 2012 de la Corte Constitucional[1] relativa al artículo 161 de la Constitución Política, según la cual el informe de conciliación de los proyectos de ley debe publicarse por lo menos con un día de anticipación al debate y votación en plenarias. En ese contexto, la Corte ha considerado que dicho requisito se cumple cuando la publicación se realiza en un día calendario anterior al de la votación, sin exigir necesariamente el transcurso de veinticuatro horas completas. Esa línea jurisprudencial responde a las particularidades del procedimiento legislativo.
25. Dicho precedente no resulta determinante para resolver el presente asunto. Las decisiones citadas se fundamentan en el principio democrático, la publicidad del trámite legislativo y la autonomía del Congreso de la República. Por tanto, no pueden trasladarse automáticamente al régimen aduanero para desplazar reglas legales expresas sobre el cómputo de términos administrativos.
26. En el presente caso no se analiza la validez de una etapa del trámite legislativo ni el alcance de una garantía de deliberación parlamentaria. Lo que se examina es la oportunidad para cumplir una obligación aduanera formal prevista en el artículo 175 del Decreto 1165 de 2019. Por ello, la interpretación debe realizarse conforme con la norma aduanera aplicable y con las reglas generales de cómputo de términos previstas en la Ley 4 de 1913 y en el Código Civil.
27. Además, la declaración anticipada obligatoria cumple una finalidad propia dentro del régimen aduanero. Esta obligación permite a la autoridad aduanera contar con información previa para adelantar labores de control, análisis de riesgo y facilitación de las operaciones de importación. Esa finalidad justifica que el término mínimo de antelación se entienda como un espacio temporal completo y no como una simple diferencia nominal entre fechas calendario.
IV. Sobre los límites de la función doctrinal y la ausencia de una carga adicional
28. El solicitante sostiene que el Concepto No.008122 de 2024 habría creado una carga adicional no prevista en el artículo 175 del Decreto 1165 de 2019. Este Despacho no comparte esa afirmación. La doctrina cuestionada no introdujo un nuevo término, ni modificó el plazo previsto en la norma aduanera.
29. El concepto objeto de reconsideración se limitó a interpretar cómo debe computarse el término mínimo de antelación expresado en días calendario. Para ello acudió a las reglas generales de cómputo de términos previstas en la Ley 4 de 1913 y en el Código Civil. En consecuencia, no se advierte una extralimitación de la función doctrinal, sino la aplicación de normas generales que integran el régimen de cómputo de plazos en el ordenamiento jurídico colombiano.
V. Sobre la aclaración necesaria del Concepto No.008122 int. 264 de 2024
30. Sin perjuicio de lo anterior, este Despacho advierte que el Concepto No.008122 de 2024 contiene una expresión que debe ser aclarada. En el aparte del numeral 2 del texto referido al término de un (1) día calendario para trayectos cortos en los modos marítimo y aéreo, se indicó que dicho término «incluye la fecha de llegada de la mercancía al país». Esa frase no corresponde a la tesis jurídica del concepto ni a lo precisado posteriormente en el Oficio No. 005309 de 2024.
31. En efecto, el término de un (1) día calendario de antelación no incluye la fecha de llegada de la mercancía. La llegada constituye el hecho de referencia frente al cual se cuenta hacia atrás el término mínimo exigido. El día calendario de antelación debe ubicarse antes de dicha llegada y debe corresponder a un día completo.
32. Por tanto, se aclara que la expresión según la cual el término de un (1) día calendario «incluye la fecha de llegada de la mercancía al país» debe entenderse corregida. Lo correcto es que la fecha de llegada no se incluye dentro del término mínimo de antelación. Esta precisión armoniza el Concepto No.008122 de 2024 con su propia tesis jurídica y con el Oficio No.005309 de 2024.
33. Esta aclaración no modifica el resultado del ejemplo contenido en el Concepto No. 008122 de 2024. Si la mercancía llega al país el 29 de febrero de 2024, la declaración anticipada obligatoria para trayecto corto debió presentarse, como mínimo, el 27 de febrero de 2024. Ello se debe a que el 28 de febrero constituye el día calendario completo de antelación y el 29 de febrero corresponde al día de llegada, el cual no hace parte del conteo.
D. CONCLUSIÓN Y DECISIÓN
34. En atención a lo anterior, se confirma el Concepto No.008122 int. 264 del 22 de abril de 2024 y se precisa su alcance así:
34.1. El término mínimo de antelación previsto en el artículo 175 del Decreto 1165 de 2019 para presentar la declaración anticipada obligatoria no incluye el día de llegada de la mercancía al país. Esta interpretación aplica tanto para el término general de cinco (5) días calendario como para el término especial de un (1) día calendario previsto para trayectos cortos en los modos marítimo y aéreo. Lo anterior fue confirmado por el Oficio No. 005309 de 2024.
34.2. Cuando el artículo 175 del Decreto 1165 de 2019 exige una antelación no inferior a un (1) día calendario, dicho día debe entenderse como un espacio completo de (24) veinticuatro horas. Esta interpretación se fundamenta en los artículos 59 y 60 de la Ley 4a de 1913 y en los artículos 67 y 68 del Código Civil.
34.3. Si la mercancía llega al territorio aduanero nacional el 29 de febrero de 2024, la declaración anticipada obligatoria para trayecto corto debió presentarse, como mínimo, el 27 de febrero de 2024.
34.4. Se aclara que la expresión contenida en el Concepto No.008122 int. 264 de 2024, según la cual el término de un (1) día calendario «incluye la fecha de llegada de la mercancía al país», debe entenderse corregida. Lo correcto es que dicho término no incluye la fecha de llegada, pues esta constituye el hecho de referencia frente al cual se cuenta hacia atrás la antelación mínima.
35. En los anteriores términos se absuelve su petición y se recuerda que la normativa, jurisprudencia y doctrina en materia tributaria, aduanera y de fiscalización cambiaría, en lo de competencia de esta Entidad, puede consultarse en el normograma DIAN: https://normograma.dian.gov.co/dian/.
NOTAS DE PIE DE PÁGINA:
1. Entre otras la Sentencia C-590 de 2012, en la cual la Corte Constitucional concluyó: «En este sentido, para la Sala la primera interpretación, a la vez que honra el principio democrático -artículos 1 y 3 de la Constitución-, concreta de forma eficiente el principio de publicidad dentro del procedimiento legislativo -artículo 161 de la Constitución-, que, a su vez, se ha entendido como una de las manifestaciones del principio democrático [7] dentro de nuestro ordenamiento constitucional. En efecto, al interpretar que la publicación del informe se debe hacer, por lo menos, el día anterior, se establece una garantía efectiva que, por regla general, será eficaz para lograr el objetivo previsto por la disposición constitucional, cual es. dar las garantías adecuadas para que los miembros del Congreso tengan la oportunidad de conocer el informe elaborado por estas comisiones accidentales.
Adicionalmente, esta interpretación es más acorde con la dinámica de un órgano político como el Congreso de la República, al que el ordenamiento, más que términos estrictos que no parecen ser fruto de un estudio sistemático y profundo acerca de su necesidad. debe darle un marco de acción que. sin menoscabar innecesariamente la libertad de acción de sus órganos internos, permita que el procedimiento legislativo se desarrolle con el respeto requerido por las minorías que en él participan, de cara a la sociedad y con respeto de la decisión mayoritaria -que refleja el parecer democrático de los electores-.» (énfasis propio).
Puedes encontrar más información sobre: ¿Cuándo debe presentarse la declaración anticipada en trayectos cortos? en dian.gov.co
Además del tema relacionado con: ¿Cuándo debe presentarse la declaración anticipada en trayectos cortos?, quizás te interese leer: ¿Qué significa “trayecto corto” en importaciones y cómo afecta la declaración anticipada? – Concepto DIAN No. 18197 de 2025