
RESUMEN: ¿Se pueden reducir las sanciones aduaneras en una conciliación por favorabilidad? Una sanción aduanera impuesta bajo una regulación anterior puede resultar más gravosa que la prevista en una norma posterior. En esos casos, el principio de favorabilidad permite revisar la sanción, incluso cuando existe una controversia judicial en curso. La DIAN precisó que esa reducción puede plantearse mediante una oferta de conciliación parcial y también incidir en la base de una conciliación contencioso-administrativa. Sin embargo, estableció un límite: el beneficio no procede cuando el usuario aduanero ya pagó la obligación.
Los usuarios aduaneros que discuten sanciones impuestas bajo el Decreto Ley 920 de 2023 o bajo regímenes anteriores pueden encontrarse ante una situación relevante: que una disposición posterior contemple una sanción más favorable para la misma infracción. La entrada en vigor de la Ley 2586 de 2026 plantea entonces la posibilidad de aplicar esa regulación más benigna en controversias que todavía se encuentran en discusión.
La cuestión tiene efectos concretos en los procesos de nulidad y restablecimiento del derecho y en los mecanismos de conciliación contencioso-administrativa. La DIAN explicó cuándo es posible solicitar la reducción, cómo puede reflejarse en una conciliación y por qué el pago de la obligación marca el límite para invocar el principio de favorabilidad.
El principio de favorabilidad permite reducir sanciones aduaneras impuestas bajo normas anteriores cuando una disposición posterior resulta más benigna. La DIAN admite su aplicación en ofertas de conciliación parcial y en conciliaciones contencioso-administrativas, siempre que se cumplan los requisitos correspondientes y la obligación no haya sido pagada.
¿Cuándo se puede aplicar el principio de favorabilidad a una sanción aduanera?
El numeral 1 del artículo 2 de la Ley 2586 de 2026 establece que, si antes de quedar en firme el acto que decide de fondo la imposición de una sanción o el decomiso entra en vigor una norma más favorable para el usuario aduanero, la autoridad debe aplicarla de oficio.
La disposición también contempla la aplicación del principio cuando la nueva norma suprima, modifique, flexibilice o reduzca los trámites o las exigencias de la obligación aduanera cuyo incumplimiento da lugar a una infracción.
La DIAN recordó que este principio cobra relevancia cuando existe una sucesión normativa: la disposición posterior debe ser más benigna que la anterior y encontrarse vigente al momento de su aplicación. En consecuencia, la revisión no se limita a verificar que exista una nueva regulación, sino que exige establecer si esta representa realmente un tratamiento más favorable para la situación examinada.
La doctrina aduanera citada por la entidad también relaciona la infracción con los elementos que integran la obligación cuyo incumplimiento puede dar lugar a la sanción o al decomiso. Por ello, la modificación de una exigencia o de un trámite puede ser relevante para determinar el tratamiento sancionatorio aplicable.
¿Se puede ofrecer una conciliación parcial para reducir una sanción impuesta bajo el régimen anterior?
Sí. La DIAN confirmó que es posible presentar una oferta de conciliación parcial para proponer la reducción de una sanción impuesta bajo el Decreto Ley 920 de 2023 o bajo otro régimen sancionatorio anterior, cuando resulte aplicable el principio de favorabilidad previsto en la nueva regulación.
Esta posibilidad se plantea dentro del medio de control de nulidad y restablecimiento del derecho contra un acto administrativo mediante el cual la entidad impuso una sanción.
La razón es que puede existir una sucesión normativa en la que la disposición posterior resulte más benigna que la que sirvió de fundamento para imponer la sanción y esté vigente al momento de solicitar su aplicación.
En términos prácticos, el usuario aduanero puede proponer que la controversia se concilie parcialmente teniendo en cuenta la reducción sancionatoria que corresponda por favorabilidad. La precisión es importante porque la entidad reconoce expresamente esta posibilidad en el escenario de una sanción que ya está siendo discutida ante la jurisdicción.
¿La favorabilidad también permite reducir sanciones en la conciliación contencioso-administrativa?
Sí. La DIAN señaló que, en el marco de la conciliación contencioso-administrativa prevista en el artículo 6 del Decreto Legislativo 240 de 2026, es posible reducir la sanción por aplicación del principio de favorabilidad establecido en la Ley 2586 de 2026.
La reducción puede tenerse en cuenta para determinar la base de la conciliación cuando la sanción fue impuesta bajo el Decreto Ley 920 de 2023 o un régimen sancionatorio anterior.
No obstante, esta posibilidad no significa que la reducción opere automáticamente ni que desaparezcan las condiciones del mecanismo de conciliación. La entidad precisó que deben observarse los demás requisitos establecidos en el artículo 6 del Decreto Legislativo 240 de 2026.
Por tanto, el análisis debe considerar dos aspectos: primero, que la nueva disposición efectivamente resulte más favorable para la sanción objeto de discusión; y segundo, que se cumplan las condiciones exigidas para acceder a la conciliación contencioso-administrativa.
¿La reducción por favorabilidad se puede acumular con otros beneficios de conciliación?
La DIAN hizo una precisión sobre la relación entre la aplicación del principio de favorabilidad y los beneficios previstos en los artículos 3, 4 y 5 del Decreto Legislativo 240 de 2026.
Estas disposiciones establecieron el 30 de abril de 2026 como fecha límite para realizar el pago y acceder a los beneficios correspondientes. Sin embargo, la Ley 2586 de 2026 entró en vigor el 19 de junio de ese año.
Por esa diferencia temporal, la entidad concluyó que no se configura un escenario de sucesión normativa respecto de aquellos beneficios. La razón es que el plazo para cumplir las condiciones de pago había terminado antes de que comenzara a regir la nueva ley.
Esta precisión permite distinguir dos situaciones: la reducción de una sanción por favorabilidad, que la DIAN admite en los escenarios analizados, y el acceso a los beneficios temporales de los artículos mencionados, cuyas condiciones y plazos deben examinarse de manera independiente.
¿Se puede solicitar la favorabilidad si la sanción aduanera ya fue pagada?
No. La DIAN concluyó que el principio de favorabilidad no procede cuando, dentro del estudio de una conciliación prejudicial, judicial o de una oferta de revocatoria, se encuentra que el demandante ya pagó las obligaciones aduaneras determinadas en resoluciones sanción o liquidaciones oficiales.
La conclusión se mantiene incluso si la infracción continúa prevista en términos iguales o equivalentes en la nueva ley y esta establece una sanción más favorable que la contemplada en el régimen anterior.
Para sustentar esta posición, la entidad acudió al criterio expuesto por el Consejo de Estado, Sección Cuarta, en sentencia del 28 de mayo de 2026. Según el pronunciamiento citado, la favorabilidad puede invocarse durante la ejecución del pago de la sanción, incluso después de iniciado el cobro coactivo, pero no después de que el sancionado haya efectuado el pago.
El fundamento es que el pago extingue la obligación y representa el límite temporal para aplicar el principio. Admitir una reducción después de cumplida la sanción podría abrir la posibilidad de devolver valores pagados antes de la transición normativa, lo que, de acuerdo con el criterio jurisprudencial citado, afectaría la seguridad jurídica.
Por consiguiente, la posibilidad de solicitar la reducción depende de que la obligación no se encuentre pagada. La existencia de una norma posterior más favorable no permite reabrir una situación que ya se consolidó mediante el pago.
La precisión de la DIAN establece una diferencia decisiva para los usuarios aduaneros que mantienen controversias sobre sanciones impuestas bajo regulaciones anteriores: mientras la obligación siga pendiente de pago, la favorabilidad puede tener efectos en la discusión judicial y en los mecanismos de conciliación examinados. Si ya se pagó, la reducción deja de ser procedente, aunque la nueva regulación contemple una sanción menor. Por eso, al evaluar una conciliación o una solicitud de reducción, resulta determinante revisar tanto la norma aplicable como el estado de pago de la obligación.
Ver a continuación concepto DIAN sobre: ¿Se pueden reducir las sanciones aduaneras en una conciliación por favorabilidad?
CONCEPTO DIAN 14394 int 1263
(julio 30 de 2026)
Unidad Informática de Doctrina
Área del Derecho Tributario
Banco de Datos Procedimiento Tributario
Extracto:
1. Esta Subdirección está facultada para absolver las consultas escritas, presentadas de manera general, sobre la interpretación y aplicación de las normas tributarias, aduaneras y de fiscalización cambiaría, en lo de competencia de la DIAN[1]. En este sentido, la doctrina emitida será de carácter general, no se referirá a asuntos particulares y se someterá a lo consagrado en el artículo 131 de la Ley 2010 de 2019[2].
2. Mediante el radicado de la referencia se plantean una serie de inquietudes relacionadas con la aplicación del principio de favorabilidad establecido en el numeral 1o del artículo 2 de la Ley 2586 de 2026, que establece.
«ARTÍCULO 2o. PRINCIPIOS GENERALES APLICABLES A ESTA LEY. Sin perjuicio de los principios constitucionales y los previstos en el artículo 3o del Código de Procedimiento Administrativo y de lo Contencioso Administrativo, de la Ley 1609 de 2013 y del Código General del Proceso, las disposiciones contenidas en esta ley se aplicarán teniendo en cuenta los siguientes principios, los cuales serán de obligatorio cumplimiento por parte de la Administración y/o autoridad aduanera:
1. Principio de favorabilidad. Si antes de la firmeza del acto que decide de fondo la imposición de una sanción o el decomiso, entra a regir una norma más favorable al usuario aduanero que favorezca al interesado, la autoridad aduanera la aplicará de oficio. Este principio también será aplicable cuando la nueva norma suprima, modifique, flexibilice o reduzca los trámites o las exigencias de la obligación aduanera cuyo incumplimiento dé lugar a la configuración de una infracción contemplada en la presente ley.»(Subrayado fuera del texto)
3. Diferentes dudas se han generado frente a la imposición de sanciones aduaneras y la aplicación de este principio que se pueden sintetizar en los siguientes problemas jurídicos:
a) En el ejercicio del medio de control de nulidad y restablecimiento del derecho contra un acto administrativo proferido por la DIAN, mediante el cual se impuso una sanción bajo el amparo del Decreto Ley 920 de 2023 (u otro régimen sancionatorio anterior) ¿es posible realizar oferta de conciliación parcial en aras de proponer la reducción sancionatoria a que haya lugar con motivo de la aplicación del principio de favorabilidad, a raíz de la entrada en vigor de la Ley 2586 de 2026?
b) ¿En el marco de la conciliación contencioso administrativa dispuesta en el artículo 6 del Decreto Legislativo 240 de 2026, relativa a una sanción impuesta bajo el amparo del Decreto Ley 920 de 2023 (u otro régimen sancionatorio anterior) es posible para determinar su base reducir la sanción con motivo de la aplicación del principio de favorabilidad, a raíz de la entrada en vigor de la Ley 2586 de 2026?
c) ¿Aplica el principio de favorabilidad respecto de las disposiciones previstas en la Ley 2586 de 2026, si dentro del estudio para realizar las etapas de conciliación prejudicial, judicial o de oferta de revocatoria se encuentra que el demandante efectuó el pago con fundamento en lo previsto en el artículo 140 del Decreto 920 de 2023, de las obligaciones aduaneras determinadas en resoluciones sanción o liquidaciones oficiales, cuya infracción se mantiene en los mismos términos o en equivalencia en la nueva Ley pero con una sanción más favorable que la prevista en el Decreto 920 de 2023?
4. Antes de resolver estas inquietudes, es pertinente indicar como se ha interpretado por parte de este despacho el principio de favorabilidad, tanto en materia aduanera como en desarrollo de lo dispuesto en el parágrafo 5o del artículo 640 del Estatuto Tributario y en el marco de lo establecido en el artículo 6 del Decreto Legislativo 240 de 2026.
I. Aplicación del principio de favorabilidad en materia aduanera por parte de este despacho
5. En cuanto al principio de favorabilidad y su ámbito de aplicación en materia aduanera, este despacho en el Concepto General de Procedimientos Aduaneros No. 032143 (1465) del 31 de diciembre de 2019, en el Descriptor 1.1.1. – Principios aplicables al procedimiento administrativo aduanero, señaló lo siguiente:
«(…) Aclarado lo anterior, se entra a analizar la forma como se debe aplicar el principio de favorabilidad. Para tal efecto se trae la Sentencia C-592/05 de la Corte Constitucional a través de la cual ha señalado que: «El principio de favorabilidad constituye un elemento fundamental del debido proceso que no puede desconocerse. El carácter imperativo del inciso segundo del artículo 29 de la Carta no deja duda al respecto.
Así, en el caso de sucesión de leyes en el tiempo, si la nueva ley es desfavorable en relación con la derogada, ésta será la que se siga aplicando a todos los hechos delictivos que se cometieron durante su vigencia, que es lo que la doctrina denomina ultraactividad de la ley. La retroactividad. por el contrario, significa que cuando la nueva ley contiene previsiones más favorables que las contempladas en la ley que deroga, la nueva ley se aplicará a los hechos delictivos ocurridos con anterioridad a su vigencia (Énfasis intencional)
6. También el concepto 004206 – int 128 del 29 de febrero de 2024 sobre el fundamento constitucional de este principio señaló:
«Al respecto, la Corte Constitucional mediante sentencia C-514 de 20196, se pronunció en lo referente a la aplicación del citado principio y expuso que:
«(…) el principio de favorabilidad no puede tener un carácter relativo, sino por el contrario, su contenido es absoluto, es decir no admite restricciones en su aplicabilidad. como elemento fundamental del debido proceso» y que, por tal virtud, «las reglas constitucionales que configuran este derecho (del debido proceso) son de aplicación inmediata y anulan cualquier norma que las limite o restrinja (de manera tal que) el derecho a la legalidad del delito y de la pena no admite restricción alguna, como tampoco (…) el principio de favorabilidad (C.P. art. 29)». (Negrilla y subraya fuera del texto original).
Desde esta perspectiva y para los efectos del principio de favorabilidad, no se puede desligar la eventual imposición de una sanción o la configuración de una causal de aprehensión y decomiso asociadas al incumplimiento de los elementos que estructuran el contenido obligacional de la norma sustantiva y de la infracción, para el caso que nos ocupa, del término para presentar oportunamente la declaración anticipada obligatoria, circunstancia que, se reitera, fue modificada.»
7. En este punto se destaca como este despacho en materia aduanera ha entendido que la aplicación del principio de favorabilidad no admite restricciones y que, en los casos de la sucesión de leyes en el tiempo, en donde la nueva ley contiene previsiones más favorables que las contempladas en la ley que deroga, deberán considerarse al momento de establecer la sanción.
II. Aplicación del principio de favorabilidad del parágrafo 5o del artículo 640 del Estatuto Tributario y en el marco de lo dispuesto en el artículo 6 del Decreto Legislativo 240 de 2026
8. El parágrafo 5o del artículo 640 del Estatuto Tributario establece: «Parágrafo 5o. el principio de favorabilidad aplicará para el régimen sancionatorio tributario, aun cuando la ley permisiva o favorable sea posterior».
9. La doctrina de este despacho[3] en relación con este principio ha señalado que en materia sancionatoria está consagrado en el artículo 29 de la Constitución Política y fue incorporado al régimen sancionatorio tributario mediante el artículo 197 de la Ley 1607 de 2012 y luego, por el artículo 282 de la Ley 1819 de 2016 en el artículo 640 Estatuto Tributario, esto en aras de garantizar el debido proceso y permitir que las sanciones que se discutían en el proceso sancionatorio pudieran ser reducidas conforme a la normativa más favorable al contribuyente. En este caso también se ha considerado lo dispuesto en la Sentencia C-514 de 2019 de la Corte Constitucional.
10. En octubre de 2024 se concluyó que era posible aplicar el principio de favorabilidad en la etapa de cobro coactivo dado que así lo ha establecido el precedente del Consejo de Estado. No obstante, este principio sólo será aplicable en los casos en que no se haya realizado el pago total de la obligación.
11. En doctrina reciente[4] se interpretó que la aplicación del artículo 6 del Decreto Legislativo 240 de 2026 se circunscribe a los actos definitivos que son objeto de control judicial a través de la acción de nulidad y restablecimiento del derecho, cuyos elementos se determinaron de manera previa en vía administrativa. Esto excluye en esa instancia reducciones adicionales de sanciones a las que se refieren los numerales 1 a 4 del inciso segundo del artículo 640 del Estatuto Tributario, porque ya fueron considerados los elementos de estos numerales en vía administrativa, al momento de imponer la sanción.
12. También se ha precisado que es diferente lo relacionado con la forma en que se establece la base de liquidación de la sanción de inexactitud y la aplicación de lo dispuesto en el parágrafo 5o del artículo 640 del Estatuto Tributario, esto para efectos de lo dispuesto en el artículo 6 del Decreto legislativo 240 de 2026.
13. En ese sentido, si la sanción objeto de conciliación bajo el amparo del artículo 6 del Decreto Legislativo 240 de 2026 corresponde a una sanción por inexactitud que fue determinada por la Administración tributaria en el acto administrativo demandado en un porcentaje del 160%, resulta procedente su disminución al cien por ciento (100%)[5] en virtud de la modificación introducida por la Ley 1819 de 2016 y de conformidad con lo previsto en el parágrafo 5o del artículo 640 ibidem.
14. El siguiente cuadro permite ver la evolución de este principio
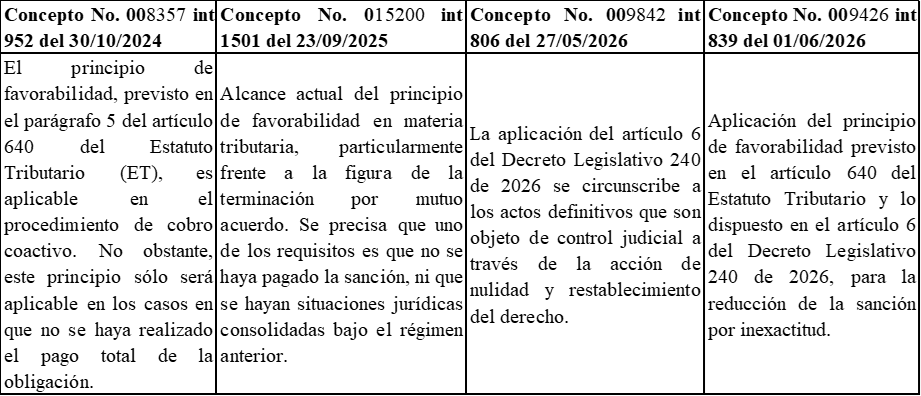
15. En este punto se resalta como el principio de favorabilidad cobra relevancia en escenarios de sucesión normativa[6] en los que la nueva disposición resulte más benigna que su antecesora[7] y se encuentre vigente al momento de su aplicación[8]. No obstante, su eficacia, encuentra un límite legítimo en la consolidación de situaciones jurídicas, las cuales no pueden ser alteradas retroactivamente sin afectar el principio de seguridad jurídica.
III. Respuesta a los problemas jurídicos formulados
16. Hechas las anteriores precisiones se responderán los problemas jurídicos planteados, así:
17. En el ejercicio del medio de control de nulidad y restablecimiento del derecho contra un acto administrativo proferido por la DIAN, mediante el cual se impuso una sanción bajo el amparo del Decreto Ley 920 de 2023 (u otro régimen sancionatorío anterior) ¿es posible realizar oferta de conciliación parcial en aras de proponer la reducción sancionatoria a que haya lugar con motivo de la aplicación del principio de favorabilidad, a raíz de la entrada en vigor de la Ley 2586 de 2026?
18. Si. Es posible realizar oferta de conciliación parcial en aras de proponer la reducción sancionatoria a que haya lugar con motivo de la aplicación del principio de favorabilidad, a raíz de la entrada en vigor de la Ley 2586 de 2026, esto en el ejercicio del medio de control de nulidad y restablecimiento del derecho contra un acto administrativo proferido por la DIAN, mediante el cual se impuso una sanción bajo el amparo del Decreto Ley 920 de 2023 (u otro régimen sancionatorio anterior).
19. Lo anterior porque se está frente a un escenario de sucesión normativa, en el que la nueva disposición resulta más benigna que su antecesora y se encuentra vigente al momento de su aplicación.
20. ¿En el marco de la conciliación contencioso administrativa dispuesta en el artículo 6 del Decreto Legislativo 240 de 2026, relativa a una sanción impuesta bajo el amparo del Decreto Ley 920 de 2023 (u otro régimen sancionatorio anterior) es posible para determinar su base reducir la sanción con motivo de la aplicación del principio de favorabilidad, a raíz de la entrada en vigor de la Ley 2586 de 2026?
21. Si. Es posible reducir la sanción con motivo de la aplicación del principio de favorabilidad, a raíz de la entrada en vigencia de la Ley 2586 de 2026, con el fin de dar aplicación de lo dispuesto en el artículo 6 del Decreto Legislativo 240 de 2026. Sin perjuicio de la anterior conclusión se hace necesario observar los demás requisitos establecidos en el artículo 6 del Decreto Legislativo 240 de 2026.
22. En este punto es importante precisar que en los antecedentes de la consulta se pregunta si procede la aplicación del principio de favorabilidad junto con otros beneficios tributarios, por ejemplo, el caso del Decreto Legislativo 240 de 2026. Al respecto se le informa que verificados sus artículos 3, 4 y 5 estas normas tuvieron un límite temporal (30 de abril de 2026) para la realización del pago que permitía acceder a los beneficios allí establecidos, situación que excluye la configuración de un escenario de sucesión normativa, por cuanto la Ley 2586 de 2026 entró a entra a regir el 19 de junio de esa anualidad.
23. ¿Aplica el principio de favorabilidad respecto de las disposiciones previstas en la Ley 2586 de 2026, si dentro del estudio para realizar las etapas de conciliación prejudicial, judicial o de oferta de revocatoria se encuentra que el demandante efectuó el pago con fundamento en lo previsto en el artículo 140 del Decreto 920 de 2023, de las obligaciones aduaneras determinadas en resoluciones sanción o liquidaciones oficiales, cuya infracción se mantiene en los mismos términos o en equivalencia en la nueva Ley pero con una sanción más favorable que la prevista en el Decreto 920 de 2023?
24. Sobre el tema se ha pronunciado el Consejo de Estado, Sección Cuarta, mediante sentencia del 28 de mayo de 2026, Rad interno 28504, C.P Myriam Stella Gutiérrez Argüello
«En este contexto, se trae a colación las sentencias del 15 de octubre de 2020[9] y del 26 de octubre de 2023[10], que, si bien corresponden a providencias proferidas en procesos de nulidad y restablecimiento del derecho, constituyen antecedentes Jurisprudenciales relevantes para este caso, en los términos del artículo 230 de la Constitución. En ellas, se reiteró el criterio de la Sección[11], según el cual, el principio de favorabilidad puede invocarse en el trámite de ejecución del pago de la sanción; es decir, procede incluso luego de iniciado el procedimiento de cobro coactivo. No obstante, allí se precisó que el momento para invocar el principio de favorabilidad no es indefinido, pues el límite para esto será el pago por parte del sancionado. En efecto, la sentencia de 2020 se indicó que «ante el pago de la sanción, la «pena» esta cumplida y, por lo tanto, en esos casos, no procede la aplicación del principio de favorabilidad», y, en la sentencia de 2023 se señaló que, además de que el pago es un modo de extinguir la obligación, una interpretación en contrarío «permitiría que en los eventos en que la pena se ejecutó antes de la transición normativa proceda la devolución de lo pagado. Esto, a juicio de la Sala, resulta inadmisible en virtud del principio de seguridad jurídica».
(…)
Al respecto, se insiste que la Jurisprudencia reiterada de esta Sección[12] y de la Corte Constitucional[13], ha establecido que el principio de favorabilidad procede en cualquier momento antes del pago por parte del sancionado, incluso durante el trámite del cobro coactivo. Por ello, también prospera la pretensión de nulidad parcial del concepto de 2023». (Se resalta)
25. Con base en lo antes expuesto, se concluye que el principio de favorabilidad no procede respecto de las disposiciones previstas en la Ley 2586 de 2026, si dentro del estudio para realizar las etapas de conciliación prejudicial, judicial o de oferta de revocatoria se encuentra que el demandante efectuó el pago con fundamento en lo previsto en el artículo 140 del Decreto 920 de 2023, de las obligaciones aduaneras determinadas en resoluciones sanción o liquidaciones oficiales, cuya infracción se mantiene en los mismos términos o en equivalencia en la nueva Ley pero con una sanción más favorable que la prevista en el Decreto 920 de 2023.
26. Lo anterior, por cuanto el momento para invocar y aplicar el principio de favorabilidad no es indefinido, pues el límite para esto será el pago que es un modo para extinguir la obligación aduanera en controversia.
27. En los anteriores términos se absuelve su petición y se recuerda que la normativa, jurisprudencia y doctrina en materia tributaria, aduanera y de fiscalización cambiaría, en lo de competencia de esta Entidad, puede consultarse en el normograma DIAN: https://normograma.dian.gov.co/dian/.
NOTAS DE PIE DE PÁGINA:
1. De conformidad con el numeral 4 del artículo 56 del Decreto 1742 de 2020 y el artículo 7 de la Resolución DIAN 91 de 2021.
2. De conformidad con el numeral 1 del artículo 56 del Decreto 1742 de 2020 y el artículo 7-1 de la Resolución DIAN 91 de 2021.
3. Concepto 008357 int 952 del 30 de octubre de 2024
4. Oficio 009842-int 806 del 27 de mayo de 2026
5. ARTÍCULO 648. SANCIÓN POR INEXACTITUD. <Artículo modificado por el artículo 288 de la Ley 1819 de 2016. El nuevo texto es el siguiente: > La sanción por inexactitud será equivalente al ciento por ciento (100%) de la diferencia entre el saldo a pagar o saldo a favor, según el caso, determinado en la liquidación oficial y el declarado por el contribuyente, agente retenedor o responsable, o al quince por ciento (15%) de los valores inexactos en el caso de las declaraciones de ingresos y patrimonio.
6. Cfr. C. Const. Sent., T-152, mar. 12/2009. M.P. Cristina Pardo Schlesinger.
7. Cfr. C. Const. Sent., T-465, sept. 3/1998. M.P. Vladimiro Naranjo Mesa
8. cfr. C. Const. Sent., C-371, may. 11/2011. M.P. Luis Ernesto Vargas Silva.
9. Exp. 23927, M.P. Stella Jeannette Carvajal Basto
10. Exp. 27058, M.P. Myriam Stella Gutiérrez Argüello.
11. Sentencia del 4 de abril de 2019, exp. 23038, M.P. Julio Roberto Piza Rodríguez.
12. Se reitera que esta postura fue acogida por las sentencias del 4 de abril de 2019, exp. 23038, M.P. Julio Roberto Piza Rodríguez; del 30 de noviembre de 2023, exp. 27730, del 15 de octubre de 2020, exp. 23927, M.P. Stella Jeannette Carvajal Basto; y del 26 de octubre de 2023, exp. 27058, M.P. Myriam Stella Gutiérrez Argüello.
13. Sentencia C-514 de 2019.
Puedes encontrar más información sobre: ¿Se pueden reducir las sanciones aduaneras en una conciliación por favorabilidad? en dian.gov.co
Además del tema relacionado con: ¿Se pueden reducir las sanciones aduaneras en una conciliación por favorabilidad?, quizás te interese leer: ¿Quiénes pueden acceder a la reducción de sanciones y otros beneficios tributarios? – Concepto DIAN No. 1159 de 2026