
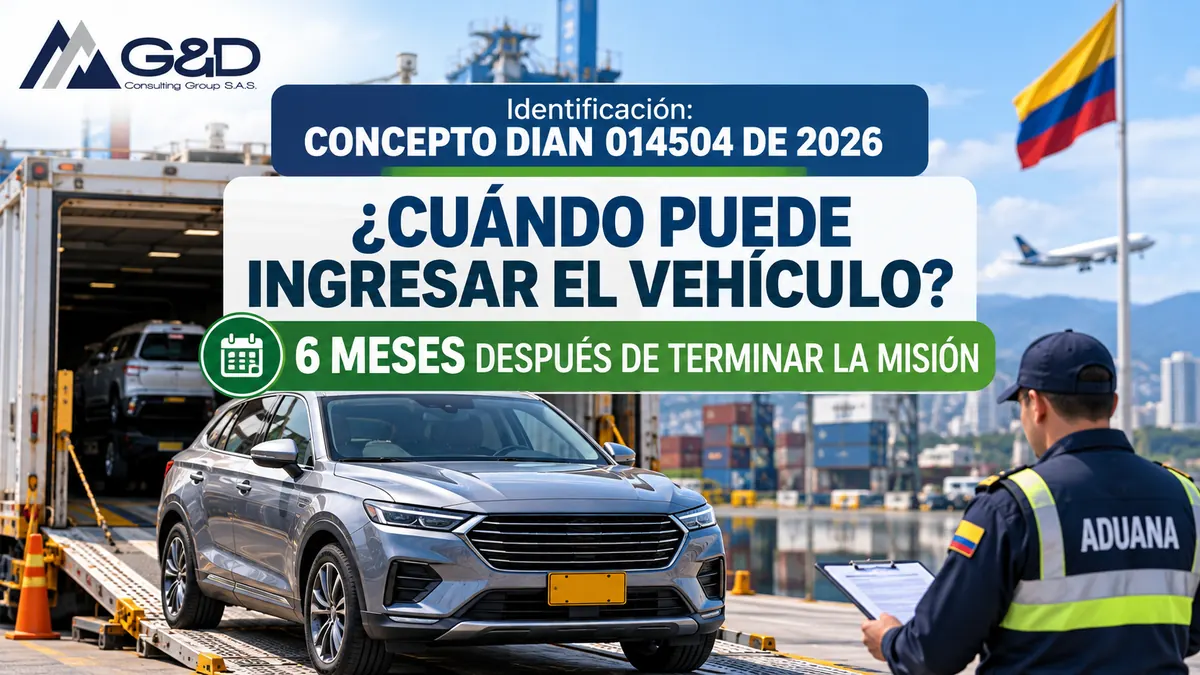
RESUMEN: ¿Puede comprar un vehículo antes de terminar su misión en el exterior y usar la franquicia aduanera? Un funcionario colombiano que trabaja en el exterior puede encontrar conveniente comprar un vehículo antes de regresar al país. La fecha de esa compra, por sí sola, no le impide acceder a la franquicia de derechos de aduana. Sin embargo, hay una condición que no puede pasar por alto: el automóvil debe ingresar a Colombia después de que termine su misión y dentro del plazo previsto para este beneficio.
Comprar el vehículo antes de regresar a Colombia no significa que el funcionario pueda importarlo de inmediato con la franquicia aduanera. La diferencia es importante: una cosa es adquirir el automóvil mientras todavía cumple sus funciones en el exterior y otra, muy distinta, es ingresar el vehículo al territorio colombiano utilizando el beneficio.
La Dirección de Impuestos y Aduanas Nacionales aclaró este punto al revisar las condiciones aplicables a los funcionarios colombianos que regresan al país después de prestar sus servicios en el exterior. Su pronunciamiento permite distinguir qué momento determina el acceso a la franquicia, cómo se cuentan los seis meses disponibles y qué documentos deben respaldar la operación.
Un funcionario colombiano puede comprar un vehículo antes de terminar su misión en el exterior y solicitar la franquicia aduanera, siempre que cumpla los requisitos establecidos. Lo que no puede hacer es ingresar el automóvil con ese beneficio antes de que cesen sus funciones.
¿La compra del vehículo debe realizarse después de terminar la misión?
No. La fecha en que el funcionario compra el automóvil no es, por regla general, una condición para acceder a la franquicia de derechos de aduana.
Esto significa que puede adquirirlo mientras todavía se encuentra prestando sus servicios en el exterior. También puede comprarlo después de finalizar la misión. En cualquiera de los dos casos, la fecha de adquisición no reemplaza ni modifica el requisito que realmente determina la oportunidad para utilizar el beneficio: el ingreso del vehículo a Colombia.
La aclaración es relevante porque evita confundir la compra con la importación. El funcionario puede anticipar la adquisición del automóvil, pero debe organizar su ingreso al país de acuerdo con el plazo y las condiciones exigidas para acceder a la franquicia.
La DIAN señala que esta conclusión se desprende de los artículos 11 y 12 del Decreto 2148 de 1991 y de la Resolución 3084 de 1991, con una salvedad específica para los casos contemplados en el artículo 16 de esta última resolución.
¿Cuándo debe ingresar el vehículo a Colombia para acceder a la franquicia?
El automóvil debe ingresar al país después de que el funcionario haya terminado sus funciones en el exterior y dentro de los seis meses siguientes a esa fecha.
Ese es el límite temporal previsto en el artículo 12 del Decreto 2148 de 1991. Por tanto, no basta con que el funcionario haya comprado el vehículo durante su misión ni con que tenga previsto regresar dentro del plazo: el ingreso de la mercancía debe producirse dentro del periodo establecido.
Para acreditar esa condición, el documento de transporte debe estar consignado a nombre del funcionario colombiano que solicita el beneficio o encontrarse endosado a su nombre.
Hay un detalle adicional que resulta decisivo para calcular el plazo: los seis meses se cuentan desde la fecha de cesación de las funciones en el exterior hasta la fecha de llegada de la mercancía a Colombia. Para establecer esta última, se toma como referencia el aviso de llegada al territorio aduanero nacional del medio de transporte en el que ingresó el vehículo, conforme al artículo 157 del Decreto 1165 de 2019.
¿Qué funcionarios pueden utilizar esta franquicia?
El beneficio no se extiende automáticamente a cualquier colombiano que haya trabajado fuera del país. La DIAN remite a las categorías señaladas en el numeral 3 del artículo 3 del Decreto 2148 de 1991, que comprende a determinados funcionarios colombianos que regresan al territorio nacional.
Entre ellos se encuentran:
- Quienes hayan ejercido cargos diplomáticos o consulares.
- Funcionarios y técnicos al servicio del Banco Interamericano de Desarrollo, en los términos previstos en el convenio aprobado por la Ley 44 de 1968.
- Funcionarios de organismos internacionales de los que Colombia forme parte, cuando hayan ocupado cargos con categoría o nivel profesional P-4, P-5, D-1, D-2 o superior, o sus equivalentes.
- Personal especializado adscrito a las misiones diplomáticas y consulares de Colombia.
- Auditores y subauditores de la Contraloría General de la República, en los términos señalados en la Ley 1 de 1974.
- Personal administrativo que no tenga carácter local y esté adscrito a misiones diplomáticas y consulares.
Además de pertenecer a alguna de estas categorías, el funcionario debe cumplir las demás condiciones para acceder a la franquicia. La posibilidad de importar el vehículo también depende del tiempo durante el cual prestó sus servicios en el exterior y de que su valor no supere los límites FOB establecidos en el artículo 11 del Decreto 2148 de 1991.
¿Qué documentos debe presentar el funcionario?
El Ministerio de Relaciones Exteriores debe certificar la información necesaria para acreditar que el solicitante reúne las condiciones del beneficio. La certificación debe incluir los datos del funcionario, su rango, el organismo al que pertenece, el lugar y el tiempo de prestación de los servicios en el exterior, así como la fecha en que cesaron sus funciones.
También debe tenerse presente que la factura o el documento que acredita la compra del vehículo debe acompañar la declaración de importación. Aunque la fecha de adquisición no determina, por regla general, el acceso a la franquicia, el soporte de la compra sí hace parte de los documentos que deben presentarse para la operación.
En otras palabras, que el funcionario pueda comprar el automóvil antes de terminar su misión no significa que pueda prescindir de los documentos que respaldan la adquisición y el cumplimiento de los requisitos aduaneros.
¿Es posible ampliar el plazo de seis meses?
La regulación contempla una posibilidad excepcional. Cuando existan razones debidamente justificadas relacionadas con demoras en la expedición de certificaciones por parte del Ministerio de Relaciones Exteriores, la autoridad aduanera puede permitir el ingreso de la mercancía en un plazo adicional.
Esta ampliación no es automática. Debe estar justificada por la situación prevista en el artículo 19-1 de la Resolución 3084 de 1991 y no puede superar los tres meses adicionales al plazo ordinario.
Por eso, el funcionario no debería asumir que cualquier retraso en el trámite permite extender el término. La posibilidad está vinculada específicamente a las demoras en la expedición de las certificaciones mencionadas y requiere la intervención de la autoridad aduanera.
¿Qué ocurre cuando el vehículo se compra en una zona franca o a una ensambladora?
Existe una regla particular para los vehículos adquiridos en zonas francas o a empresas ensambladoras. En estos casos, el artículo 16 de la Resolución 3084 de 1991 dispone que la fecha de la factura de venta se toma como fecha de llegada del vehículo al país.
Esta situación constituye la salvedad que la DIAN identifica frente a la regla general según la cual la fecha de compra no condiciona el acceso a la franquicia. Por ello, en estas operaciones no debe analizarse la fecha de adquisición como si se tratara de una compra ordinaria realizada en el exterior: la fecha de la factura tiene el efecto específico que establece esa disposición.
La precisión de la DIAN permite separar dos decisiones que pueden parecer equivalentes, pero no lo son: comprar el vehículo y utilizar la franquicia para ingresarlo a Colombia. La primera puede realizarse antes de que termine la misión; la segunda exige que las funciones hayan cesado y que el automóvil ingrese dentro del plazo establecido, con los documentos y certificaciones correspondientes.
Para quien planea regresar al país, el punto clave no es únicamente cuándo adquiere el automóvil, sino cuándo llegará a Colombia y cómo podrá acreditar que cumple las condiciones del beneficio. Esa diferencia puede determinar si la operación se ajusta o no a las reglas de la franquicia aduanera.
Ver a continuación concepto DIAN sobre: ¿Puede comprar un vehículo antes de terminar su misión en el exterior y usar la franquicia aduanera?
CONCEPTO DIAN 14504 int 1388
(agosto 3 de 2026)
Unidad Informática de Doctrina
Área del Derecho Aduanero
Banco de Datos Aduanas
Extracto:
De conformidad con los artículos 55 del Decreto 1742 de 2020 y 7-1 de la Resolución DIAN No. 91 de 2021, este Despacho se permite reconsiderar el fundamento de un problema jurídico del descriptor 2.1 del Concepto 032146 int. 1466 de 2019, así:
«¿Puede un funcionario colombiano que termina su misión en el exterior haciendo uso del beneficio de franquicia, comprar o importar el vehículo antes de finalizar su misión en el exterior?[1]
El artículo 12 del Decreto 2148 de 1991, establece:
«Artículo 12. Las franquicias del presente Decreto se aplicarán a los funcionarios colombianos cuando sus mercancías ingresen al país dentro de los seis (6) meses siguientes a la cesación de sus funciones en el exterior». (Subrayado y negrilla por fuera de texto).
Así mismo, el artículo 19-1 de la Resolución No. 3084 de 1991, estableció:
«De conformidad con lo establecido en el artículo 12 del Decreto 2148 de 1991, las franquicias se aplicarán a los funcionarios colombianos cuando sus mercancías ingresen al país dentro de los seis (6) meses siguientes a la cesación de sus funciones en el exterior. (…)». (Subrayado y negrilla por fuera de texto).
Conforme a los artículos 11 y 12 del Decreto 2148 de 1991, los funcionarios colombianos a los que se refiere el numeral 3 del artículo 3 ib.[2], pueden importar vehículos automóviles, al amparo de la franquicia de derechos de aduana, dependiendo del tiempo en el cual el funcionario hubiera prestado sus servicios en el exterior, y siempre que el valor de dichos bienes no exceda los valores FOB establecidos en el artículo 11.
Del artículo 12 del decreto mencionado se desprende un límite temporal para la aplicación de la franquicia, pues exige que las mercancías ingresen al país dentro de los seis (6) meses siguientes a la cesación de sus funciones en el exterior. No obstante, a la luz del artículo 19-1 de la Resolución No. 3084 del 01 de noviembre de 1991, en casos debidamente justificados, relacionados con demoras en la expedición de certificaciones por el Ministerio de Relaciones Exteriores, la Autoridad Aduanera podrá permitir el ingreso de la mercancía dentro de un plazo adicional al indicado, que no debe ser mayor a tres (3) meses.
Así las cosas, se requiere que las mercancías – en este caso los vehículos automóviles – ingresen con un documento de transporte consignado a nombre del diplomático colombiano que pretende acceder al beneficio, o endosado a su nombre, dentro de los seis (6) meses siguientes a la fecha de cesación de sus funciones en el extranjero.
El término de seis (6) meses al cual se hace referencia se contabiliza desde la fecha de cesación de las funciones del diplomático colombiano en el exterior, hasta la fecha de llegada de la mercancía al país, en los términos del artículo 157 del Decreto 1165 de 2019[3].
Nótese como una de las condiciones para aplicar la franquicia es que las mercancías ingresen dentro de los seis meses siguientes a la cesación de funciones en el exterior. En ese sentido la palabra «dentro» mencionada en el artículo 12 del Decreto 2148 de 1991 debe entenderse en su sentido natural y obvio, que según el diccionario de la Real Academia de la Lengua corresponde a: «la parte interior de un espacio o término real o imaginario».
En resumen y, en los términos del descriptor 2.2 del Concepto No. 32146 (Int. 1466) del 31 de diciembre de 2019, las condiciones para que los beneficiarios colombianos que regresan al país puedan importar un vehículo automotor con exención (total o parcial) de derechos de aduana son: (i) Ser funcionario con las calidades establecidas en el numeral 3 del artículo 3 del Decreto 2148 de 1991; (ii) Que el vehículo ingrese al país dentro de los seis (6) meses siguientes a la cesación de sus funciones en el exterior; y (iii) Que el Ministerio de Relaciones Exteriores certifique los datos del funcionario, el rango, el organismo a que pertenece, el lugar y tiempo de servicios en el exterior y la fecha de cesación de sus funciones en el exterior.
En este orden de ideas, es claro que para los artículos 11 y 12 del Decreto 2148 de 1991, como para la Resolución No. 3084 del 01 de noviembre de 1991, la fecha de compra del vehículo automóvil (anterior o posterior a la fecha en la que el funcionario cesa sus funciones en el exterior) no constituye una condición para la aplicación de la franquicia de derechos de aduana, excepto en el supuesto del artículo 16 de la Resolución No. 3084 de 1991.
Adicionalmente, en los descriptores 1.2, 2.7 y 2.10 del Concepto No. 32146 (Int. 1466) del 31 de diciembre de 2019 se reconoce que las disposiciones del Decreto 2148 de 1991 deben interpretarse de manera restrictiva[4], conforme a lo precisado en la sentencia C-315 de 2004 de la Corte Constitucional[5] y la sentencia del 07 de junio de 2012 del Consejo de Estado[6]; luego es absolutamente necesario atenerse a su literalidad. En consecuencia, no le es dado al intérprete darle un alcance diferente al señalado por la ley por vía doctrinal.
De conformidad con lo previsto en las anteriores disposiciones, se observa que son expresas en señalar que la aplicación de la franquicia solo se configura cuando cesen las funciones en el exterior, esto es, cuando se hayan finalizado las actividades correspondientes de la misión encomendada por el Gobierno en el exterior. Por lo tanto, la norma es clara cuando señala que las mercancías deben ingresar al país con posterioridad a la cesación de las funciones, dentro de los seis meses siguientes.
En este orden de ideas, la fecha de compra del vehículo no constituye una condición que prevean los artículos 11 y 12 del Decreto 2148 de 1991 para la aplicación de la franquicia. No obstante, este documento debe acompañar la declaración de importación correspondiente, según el artículo 1 de la Resolución No. 3084 de 1991, en concordancia con el numeral 2 del artículo 177 del Decreto 1165 de 2019.
Así las cosas, no es posible realizar la importación al amparo de la franquicia, con anterioridad a la finalización de la misión, por situarse fuera del plazo de seis (6) meses siguientes a la cesación. Esto sin perjuicio de lo previsto en el artículo 16 de la Resolución No. 3084 de 1991, que establece para los casos de compras en zona franca o empresas ensambladoras, que la fecha de factura de la venta emitida se tomará como fecha de llegada del vehículo al país.»
En los anteriores términos se absuelve el radicado de la referencia y se recuerda que la normativa, jurisprudencia y doctrina en materia tributaria, aduanera y de fiscalización cambiaria, en lo de competencia de esta Entidad, puede consultarse en el normograma DIAN: https://normograma.dian.gov.co/dian/.
NOTAS DE PIE DE PÁGINA:
1. Adicionado por el Oficio No. 908616 del 25 de agosto de 2021.
2. «ARTÍCULO 3o. CLASIFICACIÓN DE LOS BENEFICIARIOS. Las normas del presente Decreto, se aplicarán a:
(…)
3. Funcionarios colombianos que regresan al país:
a) Que hayan ejercido cargo diplomático o consular;
b) Funcionarios y técnicos al servicio del Banco Interamericano de Desarrollo en los términos previstos en el Convenio aprobado por la Ley 44 de 1968; y los funcionarios al servicio de organismos internacionales, de los cuales forma parte Colombia, cuando hayan desempeñado un cargo que tenga categoría o nivel profesional P-4, P-5, D-l, D-2 o superior, o sus equivalentes;
c) Personal especializado adscrito a las misiones diplomáticas y consulares de la República;
d) Quienes en los términos del artículo 10 de la Ley 1 de 1974, hayan desempeñado las funciones de auditores y sub-auditores de la Contraloría General de la República;
e) Personal administrativo que no tenga el carácter de local, adscrito a las misiones diplomáticas y consulares.»
3. Según el artículo 157 del Decreto 1165 de 2019, se considera fecha de llegada de la mercancía, la fecha del aviso de llegada al territorio aduanero nacional del medio de transporte en el que ingresó dicha mercancía.
4. Cfr. Consejo de Estado, Sala de lo Contencioso Administrativo, Sección Primera. Sentencias del 06 de febrero de 1992 (10611621), C.P. Libardo Rodríguez Rodríguez y del 03 de marzo de 1995 (2940), C.P. Ernesto Rafael Ariza Muñoz.
5. Corte Constitucional. Sentencia C-315 del 01 de abril de 2004. M.P. Eduardo Montealegre Lynett. En esta providencia se señala que los privilegios del personal diplomático: «constituyen mecanismos jurídicos de larga tradición, que han existido para asegurar la independencia de los representantes diplomáticos y la propia igualdad entre naciones soberanas».
6. Consejo de Estado, Sala de lo Contencioso Administrativo, Sección Primera. Sentencia del 07 de junio de 2012. C.P. María Elizabeth García González (00044). Según esta Corporación, la Convención de Viena sobre Relaciones Diplomáticas, suscrita el 18 de abril de 1961, aprobada y ratificada por Colombia a través de la Ley 6 de 1971, reconoce que las inmunidades y privilegios diplomáticos se conceden, no en beneficio de las personas, sino con el fin de garantizar el desempeño eficaz de las funciones diplomáticas en calidad de representantes de los Estados.
Puedes encontrar más información sobre: ¿Puede comprar un vehículo antes de terminar su misión en el exterior y usar la franquicia aduanera? en dian.gov.co
Además del tema relacionado con: ¿Puede comprar un vehículo antes de terminar su misión en el exterior y usar la franquicia aduanera?, quizás te interese leer: ¿Los vehículos eléctricos e híbridos comprados antes de septiembre de 2025 pueden acceder a los incentivos tributarios? – Concepto DIAN No. 2767 de 2026