
RESUMEN: ¿Los obsequios entregados a clientes generan IVA? Una empresa entrega un obsequio a un cliente como parte de una estrategia comercial y surge una duda frecuente: ¿debe generar IVA esa entrega? La respuesta depende de si el bien obsequiado hace parte o no del inventario de la empresa. La DIAN precisó el tratamiento tanto del impuesto pagado al adquirir el obsequio como del eventual IVA generado y de su incidencia en el impuesto sobre la renta.
Entregar productos, premios u obsequios a clientes puede hacer parte de una estrategia de fidelización, publicidad o promoción comercial. Sin embargo, desde el punto de vista tributario, no toda entrega gratuita de un bien recibe automáticamente el mismo tratamiento frente al IVA.
La diferencia está en determinar qué naturaleza tiene el bien que la empresa entrega. El análisis establece dos escenarios: cuando el obsequio no hace parte del inventario y cuando sí pertenece al inventario de la empresa. Cada situación produce consecuencias distintas frente al IVA generado, el IVA pagado en la adquisición y la posibilidad de llevar el valor del obsequio como gasto en el impuesto sobre la renta.
Los obsequios entregados a clientes no siempre generan IVA. Si el bien no hace parte del inventario y la entrega no configura una venta, no se genera IVA por el obsequio. Si hace parte del inventario, el retiro puede generar IVA; este impuesto no es descontable, pero puede tratarse como mayor valor del costo o gasto deducible en renta, si cumple los requisitos correspondientes.
¿Por qué la entrega de un obsequio a un cliente puede tener un tratamiento diferente?
La entrega gratuita de un bien no debe analizarse únicamente por el hecho de que no exista un pago del cliente. El tratamiento depende de la naturaleza del bien y de la causa de la entrega.
El análisis distingue entre los bienes que no constituyen inventarios de la empresa y aquellos que sí hacen parte de sus inventarios.
Esta distinción resulta determinante porque, aunque en ambos casos puede existir una entrega gratuita a un cliente, las consecuencias frente al IVA son diferentes.
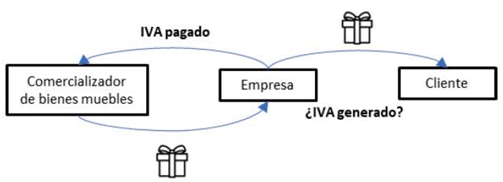
De hecho, el documento incluye un esquema que representa la operación: una empresa adquiere bienes a un comercializador, paga el IVA correspondiente y posteriormente entrega el bien como obsequio a un cliente. La cuestión tributaria que se analiza es precisamente si esa segunda operación genera IVA.
¿Qué ocurre si el obsequio no hace parte del inventario de la empresa?
Cuando el bien entregado como obsequio no hace parte del inventario, la entrega al cliente no configura una venta para efectos del IVA, de acuerdo con el análisis recogido en el documento.
En este escenario, la entrega se relaciona con un gasto de la empresa dentro de su estrategia comercial. Por esa razón, no se genera IVA por la entrega del obsequio.
Además, el tratamiento tributario contempla dos consecuencias adicionales:
- El IVA pagado al adquirir el obsequio puede ser tratado como IVA descontable.
- El valor del obsequio, sin incluir el IVA, puede ser tratado como gasto deducible en el impuesto sobre la renta, conforme a las condiciones señaladas en el artículo 107-1 del Estatuto Tributario.
En otras palabras, en este supuesto la empresa no debe generar un nuevo IVA por el hecho de entregar gratuitamente el bien al cliente.
¿Qué pasa si el obsequio sí hace parte del inventario?
El tratamiento cambia cuando el bien que se entrega gratuitamente hace parte del inventario de la empresa.
En ese caso, la entrega constituye un retiro de inventarios y se configura el supuesto previsto para efectos del IVA. Por tanto, se genera IVA sobre dicha operación.
Aquí aparece una diferencia importante: aunque el IVA pagado en la adquisición del bien puede ser descontable, el IVA generado por el retiro del inventario no puede solicitarse nuevamente como IVA descontable.
El impuesto generado, en cambio, puede formar parte del costo o gasto correspondiente y ser tratado como deducible en el impuesto sobre la renta cuando se cumplan los requisitos aplicables.
Por ello, para una empresa resulta fundamental establecer desde el origen cuál es la naturaleza contable y tributaria del bien que posteriormente será entregado como obsequio.
¿El IVA pagado al comprar el obsequio puede descontarse?
Sí, pero la respuesta debe diferenciarse del IVA que eventualmente se genere por la entrega.
En los dos escenarios analizados, el documento señala que el IVA pagado en la adquisición del obsequio es susceptible de ser descontado en el IVA. La diferencia aparece posteriormente, dependiendo de si el bien forma parte o no del inventario.
Si no hace parte del inventario, no se genera IVA por la entrega al cliente.
Si sí hace parte del inventario, se genera IVA por el retiro, pero ese impuesto generado no es descontable en IVA. Puede, bajo las condiciones correspondientes, incorporarse como mayor valor del costo o gasto deducible en renta.
¿El valor del obsequio puede llevarse como gasto en el impuesto sobre la renta?
El documento establece que el valor del obsequio, sin incluir el IVA, puede ser tratado como un gasto susceptible de deducción de acuerdo con el artículo 107-1 del Estatuto Tributario.
Esta posibilidad aparece tanto para los obsequios que no hacen parte del inventario como para aquellos que sí hacen parte de él, siempre dentro de los requisitos correspondientes.
Por tanto, el análisis no termina en determinar si existe o no IVA en la entrega. También es necesario revisar cómo se registra y soporta el gasto para efectos del impuesto sobre la renta.
¿Cuál es la diferencia entre los dos escenarios?
La decisión puede resumirse de la siguiente manera:
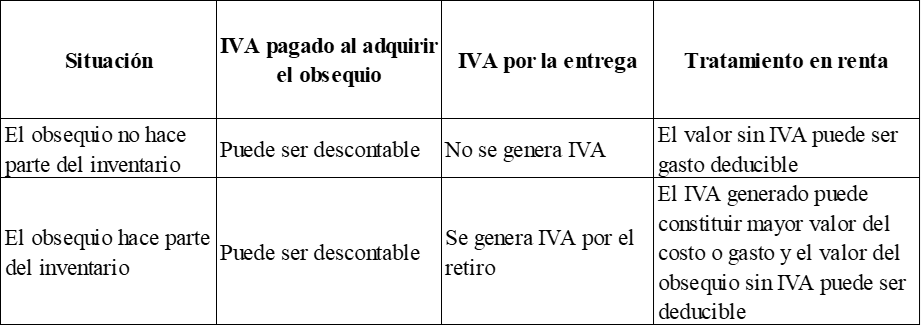
Esta diferenciación es la conclusión central del análisis tributario contenido en el documento.
¿Qué cambió con esta decisión?
La DIAN reconsideró la doctrina anterior y replanteó el problema jurídico para analizar específicamente el IVA que eventualmente puede generarse cuando una empresa entrega un obsequio a un cliente.
El documento parte de la diferencia entre el IVA pagado al adquirir el bien y el eventual IVA generado por su entrega. Esa precisión permite distinguir dos operaciones tributariamente diferentes y evita asumir que toda entrega gratuita constituye automáticamente una venta gravada.
La conclusión es, por tanto, que la entrega gratuita de un bien no determina por sí sola el tratamiento del IVA. Es necesario establecer si el bien corresponde o no a un inventario de la empresa.
Para las empresas que utilizan obsequios como parte de sus estrategias comerciales, la principal implicación práctica está en identificar correctamente la naturaleza del bien antes de determinar el tratamiento tributario de la operación. No toda entrega gratuita a un cliente genera IVA: el resultado cambia cuando el obsequio pertenece al inventario de la empresa. Además, debe diferenciarse el IVA pagado al adquirir el bien del impuesto que pueda generarse posteriormente por su entrega. Esta distinción también incide en el tratamiento del costo o gasto para efectos del impuesto sobre la renta.
Ver a continuación concepto DIAN sobre: ¿Los obsequios entregados a clientes generan IVA?
CONCEPTO DIAN 13741 int 1418
(agosto 10 de 2026)
Unidad Informática de Doctrina
Área del Derecho Tributario
Banco de Datos Impuesto Sobre las Ventas – IVA
Descriptores Tema: Impuesto sobre las ventas – IVA. Descriptores: IVA descontable
Entrega de bono, obsequio o premios gravados con IVA
Fuentes Formales Artículos 105, 107-1, 420, 421, 485 y 488 del Estatuto Tributario
Extracto:
1. Este Despacho es competente para absolver las peticiones de reconsideración de conceptos expedidos por la Subdirección de Normativa y Doctrina[1].
A. SOLICITUD DE RECONSIDERACIÓN
2. Mediante el radicado de la referencia, el peticionario solicita la reconsideración del Concepto 005408 int. 603 del 25 de abril de 2025, con base en los siguientes argumentos:
(i) Según el artículo 493 del Estatuto Tributario (en adelante ET) los impuestos descontables no constituyen costo ni deducción, de manera tal que no pueden ser tomados como costo o gasto en el impuesto sobre la renta. Es decir, si el IVA es descontable, el responsable solo puede tomárselo como tal; si no lo es, puede deducírselo en el impuesto sobre la renta.
(ii) El Consejo de Estado ha resuelto tres casos en los que las empresas entregan obsequios a terceros en el marco de estrategias de productividad y marketing, donde se sostienen tesis contrarias a la expuesta en la doctrina sometida a reconsideración:
– Sentencia del 17 de mayo de 2012, expediente No. 17996, C.P. Martha Teresa Bríceño de Valencia: Mediante esta sentencia, el Consejo de Estado concluyó que, las entregas de incentivos o premios que las empresas hacen a sus trabajadores o vendedores con el propósito de incrementar sus ingresos no son «ventas» para efectos del IVA, razón por la cual, no lo generan.
– Sentencia del 3 de julio de 2013, expediente No. 18763, C.P. Carmen Teresa Ortiz de Rodríguez: Mediante esta sentencia, el Consejo de Estado confirmó la anterior regla jurisprudencial, aplicándola ahora a las entregas de obsequios que hacen las empresas a sus clientes en el marco de estrategias de marketing y publicidad.
– Sentencia del 28 de agosto de 2013, expediente No. 19004, C. P. Martha teresa Bríceño de Valencia: El Consejo de Estado estatuyó que, el IVA pagado por este retiro de inventarios, al no poder tratarse como descontable, es deducible del impuesto sobre la renta al hacer parte del costo de los bienes retirados, siempre y cuando cumpla los requisitos legales exigidos para ello.
B. ANÁLISIS JURÍDICO
3. El problema jurídico del Concepto 005408 int. 603 del 25 de abril de 2025 analiza si el IVA pagado por concepto de obsequios entregados a clientes en el contexto de una estrategia comercial de fidelización es susceptible de ser descontado en la determinación del IVA.
4. La respuesta a dicho problema jurídico concluyó que se trataba de un impuesto asumido por terceros pues consideró que se presentaba el hecho generador descrito en el literal a) del artículo 421 del E.T.
5. Es importante precisar que el problema jurídico planteado en el Concepto 005408 int. 603 del 25 de abril de 2025 se circunscribe al IVA pagado en la adquisición de los bienes que serán entregados como obsequios. Sin embargo, la solicitud de reconsideración advierte la necesidad de replantear el problema jurídico en términos del tratamiento del eventual IVA generado en la entrega de un obsequio que realiza una empresa a un cliente. A continuación, una gráfica que ilustra lo dicho:
6. Por lo anterior, a continuación, el Despacho analizará si se genera IVA en la entrega de un obsequio por parte de una empresa a su cliente y cuál es el tratamiento tributario de ese IVA.
7. El artículo 420 del ET se refiere al hecho generador del IVA. Uno de ellos es la venta de bienes corporales muebles. El artículo 421 del ET, por su parte, desarrolla los diferentes supuestos en los que se presenta una «venta» para efectos del IVA. El literal a), por un lado, hace referencia a las transferencias de dominio a título gratuito de bienes corporales muebles y el literal b), por otro lado, se refiere al retiro de inventarlos.
8. Concretamente, en relación con los obsequios, la jurisprudencia del Consejo de Estado ha precisado que su tratamiento tributario varía dependiendo de la causa de su entrega y de la naturaleza del bien. Así, en la Sentencia 17763 del 3 de julio de 2013, se explicó que la entrega de bienes que no constituían inventarios a terceros en desarrollo de una estrategia comercial no daba lugar al IVA pues no se trataba de una transferencia a título gratuito de las previstas en el literal a) del artículo 421 del ET, sino que constituían un gasto. En consecuencia, el Consejo de Estado concluyó que no se generaba IVA en dicha transferencia a terceros.
9. Por otro lado, en cuanto al IVA pagado en la adquisición de los bienes que eran obsequiados a los clientes, dicho IVA es susceptible de ser descontado en el IVA; así mismo, el valor del obsequio (sin incluir el IVA) podrá ser deducible del impuesto sobre la renta y complementarios de la empresa, en los términos del artículo 107-1 del ET.
10. De lo expuesto, se puede concluir que no toda transferencia a título gratuito de bienes corporales muebles necesariamente da lugar al hecho generador del IVA descrito en el literal a) del artículo 421 del ET. Ciertamente, en la Sentencia 17996 del 17 de mayo 2012 el Consejo de Estado analizó si la transferencia de bienes corporales muebles a los empleados y fuerza de venta como incentivo constituía o no una venta para efectos del IVA. En dicha oportunidad, el Consejo de Estado concluyó que esa entrega debe ser vista como el gasto en que incurre la empresa con el objeto de contribuir a incrementar sus ventas y no como un hecho generador del IVA. De ahí que dicho pronunciamiento afirme que «Hay numerosos ejemplos de traslaciones de dominio que no son asimilables a venta ni generan IVA dentro de la estructura misma del tributo, que busca gravar el valor agregado por cada responsable en la cadena de producción y distribución, como ocurre con las remuneraciones en especie, traslación de títulos de crédito y otros derechos relacionados con el trabajo personal.»
11. Ahora bien, en caso de que los obsequios que constituyen inventarios, se configura el supuesto previsto en el literal b) del artículo 421 del ET. Al respecto, el Consejo de Estado en Sentencia 19004 del 28 de agosto de 2013 analizó un caso similar y concluyó que el IVA generado en el retiro de inventarios, utilizados para efectos de publicidad, no podía ser solicitado como IVA descontable en la declaración de IVA. Por ello, dicho IVA generado entra a formar parte del costo de los bienes retirados, lo que significa que el gasto de publicidad incluyó el IVA generado.
12. Así las cosas, ese IVA -que no debe ser tratado como descontable en IVA por no cumplir con lo previsto en el literal a) del artículo 485 del ET- será deducible en el impuesto sobre la renta, siempre y cuando cumpla con los requisitos del artículo 107 del ET. Al respecto, la sentencia citada en el párrafo 11 precisa lo siguiente: «Se debe tener en cuenta que si un pago no es aceptado como costo o gasto en renta, el IVA correspondiente a ese pago no se puede tratar como IVA descontable, como lo prevé el artículo 488 del Estatuto Tributario. Sin embargo, si un pago no puede ser tratado como IVA descontable, no quiere decir que no pueda ser tratado como costo o gasto en el impuesto de renta, toda vez que en el impuesto sobre la renta, los costos y deducciones no están sujetos a la procedencia o no del descuento en IVA, a diferencia de lo que sucede en el Impuesto sobre las ventas, en el cual expresamente la ley prevé la imposibilidad de solicitar como descuento un IVA que en renta no sea imputable como costo o gasto».
C. CONCLUSIÓN Y DECISIÓN
13. En virtud de las consideraciones expuestas, se reconsidera el Concepto 005408 int. 603 del 25 de abril de 2025 y se concluye lo siguiente:
«En el evento en que una empresa entrega un obsequio a un cliente, pueden darse dos situaciones:
a) El obsequio no hace parte del inventario de la empresa y no configura una venta en los términos del literal a) del artículo 421 del E.T. Lo anterior, de conformidad con la Sentencia 17763 del 3 de julio de 2013 del Consejo de Estado. En este evento:
i. El IVA pagado en la adquisición del obsequio es susceptible de ser descontado en el IVA.
ii. No se genera IVA por la entrega del obsequio al cliente al no haber una venta en los términos del artículo 421 del E.T.
iii. El valor del obsequio, sin incluir el IVA, es un gasto susceptible de ser deducido de acuerdo con el artículo 107-1 del E.T.
b) El obsequio hace parte del inventario de la empresa y se configura una venta en la modalidad de retiro de inventarios en los términos del literal b) del artículo 421 del E.T. Lo anterior, de conformidad con la Sentencia 19004 del 28 de agosto de 2013 del Consejo de Estado. En este evento:
i. El IVA pagado en la adquisición del obsequio es susceptible de ser descontado en el IVA.
ii. Se genera IVA, que no será descontable en IVA, pero sí es suceptible de ser tratado como un mayor valor del costo o gasto deducible en el impuesto sobre la renta al configurarse un retiro de inventarios.
iii. El valor del obsequio, sin incluir el IVA, es un gasto suscpetible de ser deducido de acuerdo con el artículo 107-1 del E.T.»
14. En los anteriores términos se absuelve el radicado de la referencia y se recuerda que la normativa, jurisprudencia y doctrina en materia tributaria, aduanera y de fiscalización cambiaría, en lo de competencia de esta Entidad, puede consultarse en el normograma DIAN: https://normograma.dian.gov.co/dian/.
NOTAS DE PIE DE PÁGINA:
Cfr. Numeral 20 del artículo 55 del Decreto 1742 de 2020.
Puedes encontrar más información sobre: ¿Los obsequios entregados a clientes generan IVA? en dian.gov.co
Además del tema relacionado con: ¿Los obsequios entregados a clientes generan IVA?, quizás te interese leer: ¿Cuándo debe un contratista estatal inscribirse como responsable del IVA? – Concepto DIAN No. 013873 de 2026