
RESUMEN: ¿Una fiducia permite descontar el IVA de activos productivos? Una empresa puede estructurar la adquisición de un activo fijo real productivo mediante una fiducia mercantil y preguntarse si esa operación le permite conservar el beneficio tributario asociado al IVA pagado. La respuesta es favorable cuando el fideicomitente también es beneficiario: el tratamiento puede aplicarse aunque la adquisición sea realizada por el patrimonio autónomo, siempre que se cumplan los requisitos exigidos y puedan acreditarse mediante los soportes correspondientes.
Cuando una inversión empresarial se estructura mediante una fiducia mercantil, una de las dudas que puede surgir es quién puede aprovechar los beneficios tributarios relacionados con los bienes adquiridos por el patrimonio autónomo. La inquietud cobra especial importancia cuando se trata de un activo fijo real productivo y el IVA pagado por su adquisición puede ser objeto de descuento en el impuesto sobre la renta.
La doctrina analizada resuelve esta situación de manera favorable para el fideicomitente que, al mismo tiempo, tiene la condición de beneficiario. La decisión precisa que el beneficio puede ser utilizado cuando la adquisición del activo se realiza directamente a través del patrimonio autónomo, siempre que se cumplan las condiciones aplicables.
El beneficiario de una fiducia mercantil que también es fideicomitente puede descontar en su impuesto de renta el IVA pagado por un activo fijo real productivo adquirido por el patrimonio autónomo, siempre que se cumplan los requisitos aplicables y se conserven los soportes que acrediten la procedencia del beneficio.
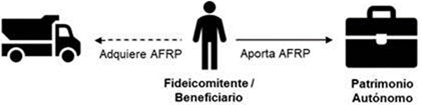
¿Por qué el beneficiario puede utilizar el descuento cuando la compra la realiza la fiducia?
La respuesta parte del principio de transparencia fiscal aplicable a las fiducias mercantiles. La decisión explica que el beneficiario debe incluir en su declaración de renta los ingresos, costos y gastos asociados al patrimonio autónomo en las mismas condiciones tributarias que tendría si la actividad que los originó hubiera sido desarrollada directamente por él.
Esta regla adquiere especial relevancia cuando una operación que puede generar un beneficio tributario se realiza mediante un patrimonio autónomo. En ese escenario, la estructura fiduciaria no impide que el beneficiario pueda acceder al tratamiento previsto para la operación.
La decisión destaca específicamente que, cuando la ley contempla un beneficio tributario relacionado con inversiones, adquisiciones, compras u otras operaciones, este puede generarse aunque la operación se realice a través de un patrimonio autónomo. En ese caso, el beneficiario, fideicomitente o adherente tiene derecho a disfrutar del beneficio correspondiente, según la situación planteada.
¿Qué ocurre con el IVA pagado por el activo fijo real productivo?
El tratamiento analizado consiste en descontar del impuesto sobre la renta a cargo el IVA pagado en la adquisición de activos fijos reales productivos, siempre que se satisfagan las condiciones correspondientes.
El documento precisa además que el valor utilizado mediante este tratamiento no puede tomarse simultáneamente como costo o gasto para efectos del impuesto sobre la renta ni como IVA descontable en el impuesto sobre las ventas. Por ello, el beneficio tiene un efecto tributario específico y no puede utilizarse de manera simultánea mediante tratamientos incompatibles.
La condición fundamental es que el bien adquirido corresponda efectivamente a un activo fijo real productivo en los términos considerados para este beneficio. Entre sus características se encuentran que sea un activo fijo, que sea tangible o corporal, que se adquiera, construya, forme o importe para integrar el patrimonio bruto del contribuyente, que participe de manera directa y permanente en su actividad productora de renta y que sea susceptible de depreciación o amortización fiscal.
¿La adquisición mediante un patrimonio autónomo cambia las condiciones tributarias del activo?
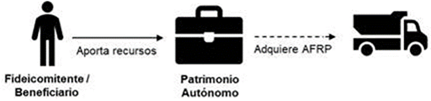
La utilización de una fiducia no significa, por sí misma, que desaparezcan las condiciones tributarias relacionadas con los bienes aportados. La decisión acude a las reglas de transparencia fiscal para explicar que los derechos fiduciarios conservan el costo fiscal y las condiciones tributarias de los bienes o derechos aportados al patrimonio autónomo.
Además, al cierre de cada periodo gravable, los derechos fiduciarios reciben el tratamiento patrimonial que corresponde a los bienes de los que es titular el patrimonio autónomo.
Sobre esa base, la decisión concluye que el beneficiario que también tiene la condición de fideicomitente puede aprovechar el descuento cuando el patrimonio autónomo adquiere el activo en cumplimiento de la finalidad de la fiducia.
La consecuencia práctica es importante: la utilización de una estructura fiduciaria para realizar la adquisición no elimina automáticamente el beneficio tributario. Lo determinante es que la operación corresponda al supuesto analizado y que se cumplan los demás requisitos exigidos para su procedencia.
¿Qué requisitos deben cumplirse para aplicar el beneficio?
La respuesta favorable no significa que cualquier adquisición realizada mediante una fiducia genere automáticamente el descuento. La decisión condiciona expresamente su procedencia al cumplimiento de los demás requisitos aplicables.
Entre ellos se encuentran las condiciones previstas para identificar un activo fijo real productivo y las exigencias reglamentarias relacionadas con el tratamiento. Por tanto, antes de aplicar el beneficio, el contribuyente debe verificar que el bien adquirido reúna las características requeridas y que la operación pueda sustentarse adecuadamente.
También resulta relevante la forma en que se estructura la operación fiduciaria. La decisión analizada se refiere específicamente al caso en que el fideicomitente ostenta simultáneamente la condición de beneficiario. Esta circunstancia hace parte del supuesto sobre el cual se construye la respuesta.
En consecuencia, la aplicación práctica del beneficio debe analizarse conjuntamente con la naturaleza del activo, la forma en que se efectuó la adquisición, la participación del patrimonio autónomo y la condición que tiene el contribuyente dentro de la fiducia.
¿Qué documentos deben conservarse para respaldar el descuento?
La acreditación del beneficio requiere conservar los documentos que permitan demostrar que se cumplen las condiciones exigidas. La decisión recuerda expresamente la obligación de conservar los soportes relacionados con la aplicación del tratamiento.
Entre estos se encuentran los recibos de pago, certificados, facturas de adquisición de los activos fijos reales productivos, declaraciones de importación y demás documentos necesarios para evidenciar el cumplimiento de los requisitos.
Este aspecto tiene una consecuencia práctica directa: la documentación de la operación fiduciaria y de la adquisición del activo no debe tratarse como un asunto meramente formal. Los soportes son los elementos que permiten acreditar la procedencia del tratamiento tributario cuando sea necesario demostrar que se cumplieron las condiciones exigidas.
La decisión ofrece una respuesta relevante para quienes utilizan fiducias mercantiles como mecanismo para estructurar inversiones: el hecho de que un patrimonio autónomo realice la adquisición de un activo fijo real productivo no impide que el beneficiario que también es fideicomitente pueda acceder al descuento tributario asociado al IVA pagado.
Sin embargo, el beneficio no opera de manera automática. La naturaleza del activo, la estructura de la operación y el cumplimiento de los requisitos deben estar debidamente sustentados. Por ello, además de identificar si la operación encaja en el supuesto analizado, resulta esencial conservar la documentación que permita demostrar su procedencia.
Ver a continuación concepto DIAN sobre: ¿Una fiducia permite descontar el IVA de activos productivos?
CONCEPTO DIAN 013944 int 1364 DE 2026
(agosto 11)
Unidad Informática de Doctrina
Área del Derecho Tributario
Banco de Datos Impuesto sobre la Renta y Complementarios
Descriptores Principio de transparencia fiscal. Descuento por adquisición de activos fijos reales productivos
Fuentes Formales Artículos 102 y 258-1 del Estatuto Tributario
Extracto:
1. Esta Subdirección está facultada para resolver las consultas escritas, presentadas de manera general, sobre la interpretación y aplicación de las normas tributarias, aduaneras y de fiscalización cambiaría, en lo de competencia de la DIAN[1]. En este sentido, la doctrina emitida será de carácter general, no se referirá a asuntos particulares y se someterá a lo consagrado en el artículo 131 de la Ley 2010 de 2019[2].
PROBLEMA JURÍDICO 1:
2. ¿El fideicomitente –que ostenta simultáneamente la condición de beneficiario– de una fiducia mercantil, que adquiere un activo fijo real productivo, el cual aporta posteriormente a la fiducia y forma parte del patrimonio autónomo afecto a su finalidad, puede descontar en su impuesto de renta el IVA pagado por dicha adquisición?
TESIS JURÍDICA 1:
3. Si. El fideicomitente –que ostenta simultáneamente la condición de beneficiario– de una fiducia mercantil, que adquiere un activo fijo real productivo, el cual aporta posteriormente a la fiducia y forma parte del patrimonio autónomo afecto a su finalidad, puede descontar en su impuesto de renta el IVA pagado por dicha adquisición, de acuerdo con el artículo 258-1 del Estatuto Tributario (ET) siempre y cuando se cumplan los demás requisitos establecidos para ello, incluidos los contemplados en los artículos 1.2.1.27.1 al 1.2.1.27.7 del Decreto 1625 de 2016.
FUNDAMENTACIÓN:
4. En la hipótesis descrita, el fideicomitente –que ostenta simultáneamente la condición de beneficiario– de una fiducia mercantil, adquiere un activo fijo real productivo, el cual aporta posteriormente a la fiducia y forma parte del patrimonio autónomo afecto a su finalidad:
5. De acuerdo con el artículo 258-1 del ET, el IVA pagado por la adquisición de activos fijos reales productivos se podrá descontar del impuesto sobre la renta a cargo, en cuyo caso, dicho valor no podrá ser tomado simultáneamente como costo o gasto en el impuesto sobre la renta, ni será descontable en el impuesto sobre las ventas (IVA).
6. El artículo 1.2.1.27.1. del Decreto 1625 de 2016 establece la definición de activos fijos reales productivos, tal que, el numeral segundo contempla como una de sus características, que se adquieran, construyan, formen o importen para formar parte del patrimonio bruto del contribuyente:
«Artículo 1.2.1.27.1. Definición de activos fijos reales productivos. <Artículo adicionado por el artículo 1 del Decreto 1089 de 2020. El nuevo texto es el siguiente: > Para efectos del descuento de que trata el artículo 258-1 del Estatuto Tributario, son activos fijos reales productivos, aquellos que cumplan con la totalidad de las siguientes características:
1. Sean activos fijos en los términos del artículo 60 del Estatuto Tributario;
2. Sean bienes tangibles o corporales en los términos del Estatuto Tributario;
3. Se adquieran, construyan, formen o importen para formar parte del patrimonio bruto del contribuyente:
4. <Aparte tachado NULO> Participen de manera directa y permanente en la actividad productora de renta del contribuyente poro lo producción de bienes y/o servicios, y
5. Sean susceptibles de depreciarse o amortizarse fiscalmente.» (énfasis propio)
7. Por su parte, a efectos de la transparencia fiscal en el impuesto sobre la renta, el numeral 1o del artículo 102 del ET dispone que los derechos fiduciarios del fideicomitente tendrán las condiciones tributarias y –al cierre del periodo fiscal– el tratamiento patrimonial de los bienes aportados:
«(…) 1. <Numeral modificado por el artículo 127 de la Ley 1607 de 2012. El nuevo texto es el siguiente:> Los derechos fiduciarios tendrán el costo fiscal y las condiciones tributarias de los bienes o derechos aportados al patrimonio autónomo. Al cierre de cada periodo gravable los derechos fiduciarios tendrán el tratamiento patrimonial que le corresponda a los bienes de que sea titular el patrimonio autónomo. (…)» (énfasis propio)
8. Por su parte, el Consejo de Estado[3] ha señalado que, aunque en los contratos de fiducia mercantil se efectúa una transferencia de los bienes a la fiduciaria, la titularidad material permanece en el patrimonio del fideicomitente, salvo que se lleve a cabo una transferencia a un tercero:
«(…) En el mismo sentido la Sala ha explicado en otros fallos, que en el contrato de fiducia la titularidad material de los bienes permanece en el patrimonio de la persona que transfirió los bienes al patrimonio autónomo, por lo que la propiedad de los bienes no se entrega a las entidades fiduciarias. Además, se ha aclarado que los aportes en especie a los patrimonios autónomos de las entidades fiduciarias no deben considerarse una enajenación.» (énfasis propio)
9. En esta medida, pese a que el fideicomitente transfiere los bienes a la fiduciaria para la conformación del patrimonio autónomo, sigue ostentando la titularidad material de los bienes en su propio patrimonio, máxime que ostenta simultáneamente la condición de beneficiario de la fiducia. Esto, aunado a que los derechos fiduciarios del fideicomitente conservan las condiciones tributarias de los bienes que aportó, cuya adquisición da lugar al descuento en el impuesto sobre la renta de que trata el artículo 258-1 del ET.
10. Siendo así, en la hipótesis planteada, el fideicomitente –que ostenta simultáneamente la condición de beneficiario– de la fiducia mercantil, que adquiere un activo fijo real productivo, el cual aporta posteriormente a la fiducia y forma parte del patrimonio autónomo afecto a su finalidad, podrá tomar el descuento tributario mencionado por la adquisición de activos fijos reales productivos, en la medida en que se cumplan los demás requisitos establecidos para ello, incluidos los contemplados en los artículos 1.2.1.27.1 al 1.2.1.27.7 del Decreto 1625 de 2016.
PROBLEMA JURÍDICO 2:
11. ¿El fideicomitente –que ostenta simultáneamente la condición de beneficiario– de la fiducia mercantil puede descontar en su impuesto de renta a cargo, el IVA pagado por la adquisición de un activo fijo real productivo, la cual se llevó a cabo por el patrimonio autónomo en cumplimiento de la finalidad de la fiducia?
TESIS JURÍDICA:
12. Si. El fideicomitente –que ostenta simultáneamente la condición de beneficiario– de la fiducia mercantil puede descontar en su impuesto de renta a cargo el IVA pagado por la adquisición de un activo fijo real productivo, la cual se llevó a cabo por el patrimonio autónomo en cumplimiento de la finalidad de la fiducia, en atención al numeral 8 del artículo 102 del ET, siempre y cuando se cumplan los demás requisitos establecidos para ello, incluidos los contemplados en los artículos 1.2.1.27.1 al 1.2.1.27.7 del Decreto 1625 de 2016.
FUNDAMENTACIÓN:
13. En la hipótesis descrita, el patrimonio autónomo, en cumplimiento de la finalidad de la fiducia mercantil, adquiere un activo fijo real productivo, y se consulta si el fideicomitente –que ostenta simultáneamente la condición de beneficiario– puede descontar en su impuesto de renta a cargo, el IVA pagado por la adquisición del activo:
14. Al respecto, con ocasión del principio de transparencia en materia fiscal, el numeral 2 del artículo 102 del Estatuto Tributario dispone que el beneficiario de una fiducia mercantil deberá incluir en su declaración del impuesto de renta los ingresos, costos y gastos con cargo al patrimonio autónomo, en las mismas condiciones tributarias que tendrían como si la actividad que les dio origen hubiera sido desarrollada por el beneficiario.
15. Además, el numeral 8 ibidem dispone que el beneficiario de la fiducia tendrá derecho a disfrutar del beneficio consagrado legalmente por, entre otros, adquisiciones o compras, ya sea que la operación que da lugar al beneficio se lleve a cabo directamente o a través de un patrimonio autónomo:
«8. <sic> <Numeral adicionado por el artículo 127 de la Ley 1607 de 2012. El nuevo texto es el siguiente:> Cuando la ley consagre un beneficio tributario por inversiones, donaciones, adquisiciones, compras, ventas o cualquier otro concepto, la operación que da lugar al beneficio podrá realizarse directamente o a través de un patrimonio autónomo, o de un fondo de inversión de capital, caso en el cual el beneficiario, fideicomitente o adherente tendrá derecho a disfrutar del beneficio correspondiente.»
16. En consecuencia, en la hipótesis planteada, el beneficiario de la fiducia mercantil –que en este caso coincide con el fideicomitente – podrá descontar en su impuesto de renta a cargo, el IVA pagado por la adquisición del activo fijo real productivo que se llevó a cabo a través del patrimonio autónomo, en atención al numeral 8 del artículo 102 del Estatuto Tributario en la medida en que se cumplan los demás requisitos establecidos para ello, incluidos los contemplados en los artículos 1.2.1.27.1 al 1.2.1.27.7 del Decreto 1625 de 2016.
17. Finalmente, toda vez que se consulta acerca de los mecanismos para acreditar la procedencia del descuento, es preciso traer a colación el artículo 1.2.1.27.7 ibidem, el cual se refiere a la conservación de los soportes, así:
«Artículo 1.2.1.27.7. Conservación de los soportes del descuento del artículo 258-1 del estatuto tributario. <Artículo adicionado por el artículo 1 del Decreto 1089 de 2020. El nuevo texto es el siguiente:> Los contribuyentes del impuesto sobre la renta y complementarios que apliquen el tratamiento de que trata el artículo 258-1 del Estatuto en la declaración del impuesto sobre la renta y complementarios, deberán conservar los recibos de pago, certificados, facturas de adquisición de los activos fijos reales productivos, declaraciones de importación y demás documentos necesarios para evidenciar el cumplimiento de los requisitos para la procedencia del respectivo tratamiento por el término señalado en el artículo 632 del Estatuto y artículo 46 de la Ley 962 de 2005.»
18. En los anteriores términos se resuelve su petición y se recuerda que la normativa, jurisprudencia y doctrina en materia tributaria, aduanera y de fiscalización cambiaría, en lo de competencia de esta Entidad, puede consultarse en el normograma DIAN: https://normograma.dian.gov.co/dian/.
NOTAS DE PIE DE PÁGINA:
1. De conformidad con el numeral 4 del artículo 56 del Decreto 1742 de 2020 y el artículo 7 de la Resolución DIAN 91 de 2021.
2. De conformidad con el numeral 1 del artículo 56 del Decreto 1742 de 2020 y el articulo 7-1 de la Resolución DIAN 91 de 2021.
3. Consejo de Estado. Sentencia del 13 de marzo de 2025. Rad. (28927).
Puedes encontrar más información sobre: ¿Una fiducia permite descontar el IVA de activos productivos? en dian.gov.co
Además del tema relacionado con: ¿Una fiducia permite descontar el IVA de activos productivos?, quizás te interese leer: ¿Cómo declarar ingresos, costos y gastos en una fiducia mercantil? – Concepto DIAN No. 0037 de 2026